现货白银周二亚洲时段窄幅震荡于63.30美元/盎司附近,仍徘徊在8月10日以来低位。油价高企加剧通胀担忧,CME显示加息概率从一周前的约60%飙升至逾92%,10年期美债收益率逼近5%,对无息贵金属构成双重压制。
高盛预计英国央行9月17日维持利率不变,市场焦点在货币政策委员会核心阵营的基调而非投票本身。若更鹰派地强调中东通胀风险,可能支撑英镑但拖累英国股市;若倾向于工资和价格压力缓和的鸽派基调,则限制英镑上行并为股市提供缓解。
上周五,美国柴油燃料均价达到每加仑6.0556美元,首破每加仑6美元大关,较一年前上涨超过60%。大佬表示,在中期选举前汽油平均价格达到5美元的可能性“极高”,并指出短缺和货币贬值是主要原因。布伦特原油上周五几乎触及110美元,但随后因国际能源署(IEA)警告可能破坏需求而回落至约103美元。
欧洲央行周四加息25个基点至2.5%后,ANZ与ING给出对立判断。ANZ预计12月再加息至2.75%,指出市场已定价10月加息90%概率,依据是中东冲突推升能源价格。ING则将此次加息视为“一次性保险”,认为核心通胀、服务通胀及通胀预期均未显示第二轮效应,除非能源压力持续或恶化,否则欧银不太可能进一步加息。
本周五即将发布的8月CPI是美联储下周利率决议前最后一项关键通胀数据,美国劳工统计局将于北京时间周五20:30公布。市场预期整体CPI环比涨0.4%,核心CPI环比涨0.2%。叠加周四PPI数据,可预判美联储核心通胀指标PCE。当前市场加息概率升至73%,野村认为若CPI分项大幅超预期,加息可能性大增,能源价格与美伊地缘局势仍是影响决议的重要变数。
在美联储主席凯文·沃什(Kevin Warsh)的推动下,美联储进入低政策透明度新阶段。结合高盛播客多位业内专家观点,本次政策调整旨在摆脱市场对央行指引的过度依赖、修复资产定价有效性,但也带来显著影响。短期会加剧股债汇市场波动、提升实体经济决策不确定性,长期则能倒逼市场自主定价,重塑美联储公信力构建逻辑,深刻改变美国金融与经济运行格局。
法国外贸银行美国首席经济学家克里斯托弗·霍奇分析,本周五公布的8月CPI数据或将显示基础通胀延续改善态势,但如果通胀回落速度不及美联储预期,9月议息会议仍存在加息可能。该机构预测核心CPI环比上涨0.19%,整体CPI环比上涨0.4%。食品和能源抬升整体通胀,而美联储内部意见分歧,核心CPI读数将决定9月是维持利率不变还是启动加息。
9月8日加拿大对约200亿美元美国商品反制关税生效,白宫同日宣布新一轮反制措施:调整50%关税清单、对68项产品实施进口禁令、限制加拿大企业进入美国政府采购市场。加拿大皇家银行测算,第338条关税仅覆盖美加贸易约5%,清单调整金额大致平衡,禁令边际影响有限,本轮属"可控范围"的温和升级。
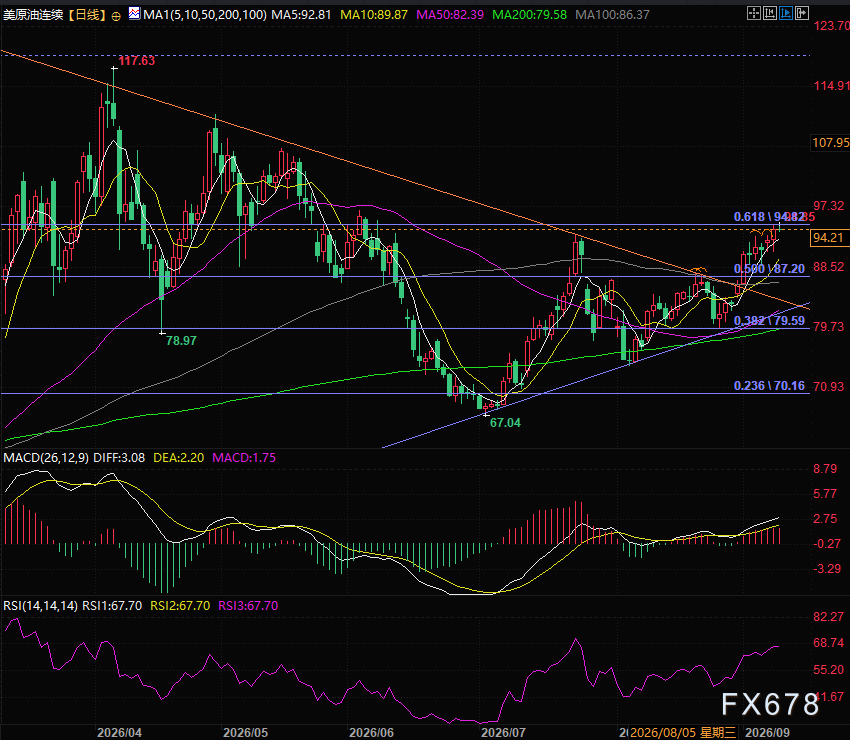
中东双海峡风险共振升级,油价强势冲高,但上行空间仍然有限。
伊朗冲突最激烈阶段,霍尔木兹海峡航运近乎中断,全球每日原油缺口高达1000万至1500万桶,但油价并未暴涨,核心原因是2026年亚洲大国原油需求大幅萎缩。如今市场格局反转,该国在全球多地积极抢油,不过分析师提示,本轮采购更多是炼油厂利润驱动与补库行为,内需复苏力度仍有待验证。若中东航运袭击加剧,布伦特原油最高或触及120美元/桶。
现货黄金在4340美元/盎司上方企稳,有望结束三连跌。过去两周金价回撤逾4%,瑞银认为此乃美联储加息预期驱动的短期逆风,非长期逻辑逆转。中国央行8月增持65万盎司黄金,连续22个月净买入;全球近90%央行计划增持。瑞银维持年度央行购金750-1000吨预测,建议持仓不足者利用回调建立战略多头。
现货黄金
XAUUSD
--
现货白银
XAGUSD
美元指数
USD
布伦特原油
OILC
美原油连续
CONC
纽约白银
SLNC
纽约黄金
GLNC
黄金延期
AUT+D
白银延期
AGT+D
风险提示:
任何在本网站刊载的信息包括但不限于资讯、评论、预测、图表、指标、信号等只作为参考,您须自主做出投资决定,并对该决定负责。本网站所含数据未必实时、准确,所以价格可能并不准确且可能与实际市场价格行情存在差异,该价格仅为指示性价格反映行情走势,不宜为交易目的使用。投资者依据本网站提供的信息、资料及图表等信息进行交易行为所造成的损失与本网站无关。
栏目推荐 数据接口 意见反馈 关于我们 信用承诺





 沪公网安备 31010702001056号