


汇通网11月17日讯—— 高盛最新研判布伦特原油将在2027年12月跌至每桶78美元,然而柴油价格仍将维持在令人难以承受的高位,即便国际原油基准价格有所回落,普通民众与下游企业也很难感受到成本压力的缓解。
高盛最新研判布伦特原油将在2027年12月跌至每桶78美元,然而柴油价格仍将维持在令人难以承受的高位,即便国际原油基准价格有所回落,普通民众与下游企业也很难感受到成本压力的缓解。
高盛发布了2027年石油市场展望报告,报告的核心主题即为:“适应性调整”。
这一主题折射出当前石油市场正在被动适应地缘冲突、供应链重构与需求变化交织的复杂大环境,多方市场力量互相博弈重塑油价运行区间。报告指出,今年原油价格整体远高于冲突爆发前的市场预期;不过,倘若站在霍尔木兹海峡航运扰动持续时长的角度来看,实际油价又并没有达到外界原本预估的极端高位。中东地区原油供应与全球石油需求的适应调整能力,均超出了绝大多数市场机构此前的预判。
机构预测数据
1.布伦特原油2027年全年均价88美元/桶(现货当前报价94.11美元/桶)
2.到2027年12月油价进一步回落至78美元/桶
3.随着市场转入供应过剩格局,原油公允价格将从当前90美元/桶的水平下行
4.美国批发柴油2027年均价将达到150美元/桶
供应端的分化态势将成为明年油市一大核心看点,不同产油区域的产出表现会显著改变全球原油供需天平。
在高盛的基准情景预测当中,依托船对船转运作业规模扩大以及新增管道投产,中东地区原油供应量将于明年回升至2025年均值水平之上;而世界其余地区的原油供应增长则陷入停滞。
但真正值得关注的或许是石油成品油市场。高盛预判,原油价格逐步回归合理水平,可成品油价格会长期显著高于历史均值,背后存在三点核心原因:
1.全球炼油净产能扩张步伐缓慢,造成成品油市场长期处于结构性供给紧张状态。新建炼厂审批周期漫长、资本投入高昂,同时大量老旧炼厂逐步退出市场,进一步压制了炼油产能的扩张空间。
2.中东冲突持续扰动成品油市场:成品油出口受限、海运运费居高不下,炼油设施维护检修工作被迫推迟,持续托举成品油价格。
3.机构预期俄罗斯成品油产出依旧会受到较强约束,难以实现大规模放量。
在这样的市场环境之下,原油基准价格,已经越来越无法反映消费者和企业实际承担的能源采购成本。150美元/桶的柴油价格,相当于对全部运输流通环节征收一笔隐形税收,交通运输、物流货运、农业机械作业以及大量制造业生产环节都会因此承压,全社会通胀压力会被间接推升。但高柴油价格对于炼油企业而言却是利好消息。不过需要留意,跟踪炼油企业表现的CRAK炼油商ETF在过去一个月已经出现价格回落。
该只ETF以及瓦莱罗能源(Valero)值得投资者持续跟踪,两只标的今日盘前均出现下跌。
关于市场风险,高盛认为油价上行、下行风险同时并存。短期来看,风险更偏向油价上行:航运袭击事态升级、油气基础设施遭到损毁、地缘风险溢价重新抬升,都会推动油价走高。值得一提的是,本周末美国第三艘航空母舰已经抵达中东地区;上一次中东同时部署三艘航母,还要追溯至2003年伊拉克战争爆发时期。军事力量的加码部署,时刻提醒市场中东局势依旧存在快速恶化的可能性,不能轻易忽视突发冲突带来的冲击。放眼更长期维度,供应大幅增加、全球石油需求走弱或是地缘风险溢价消退,都有可能带来油价下行压力。
交易层面,机构给出建议:做多2027年夏季欧洲汽油合约,以此对冲地缘局势恶化带来油价飙升的上行风险。背后逻辑在于,炼厂罢工事件、大规模计划性设备检修,再加上炼油商主动调整生产配比、提高柴油产出占比,都有可能造成汽油供应收紧。同时机构提醒交易者:保持交易策略灵活,不要盲目追涨杀跌,针对地缘风险溢价的大幅波动要反向博弈,避免被短期情绪化行情裹挟。
报告里最后这句建议,恰恰是整份研报最有价值的观点。回顾2026年市场表现可以看到,石油市场的韧性远超各类最坏情景假设,对抗市场恐慌情绪进行逆向交易,多数时候都能够取得不错的效果。即便如此,在我看来,高盛此番释放看空信号,也警示市场不要对伊朗相关地缘风险过度放松警惕,切忌陷入盲目乐观的自满心态。
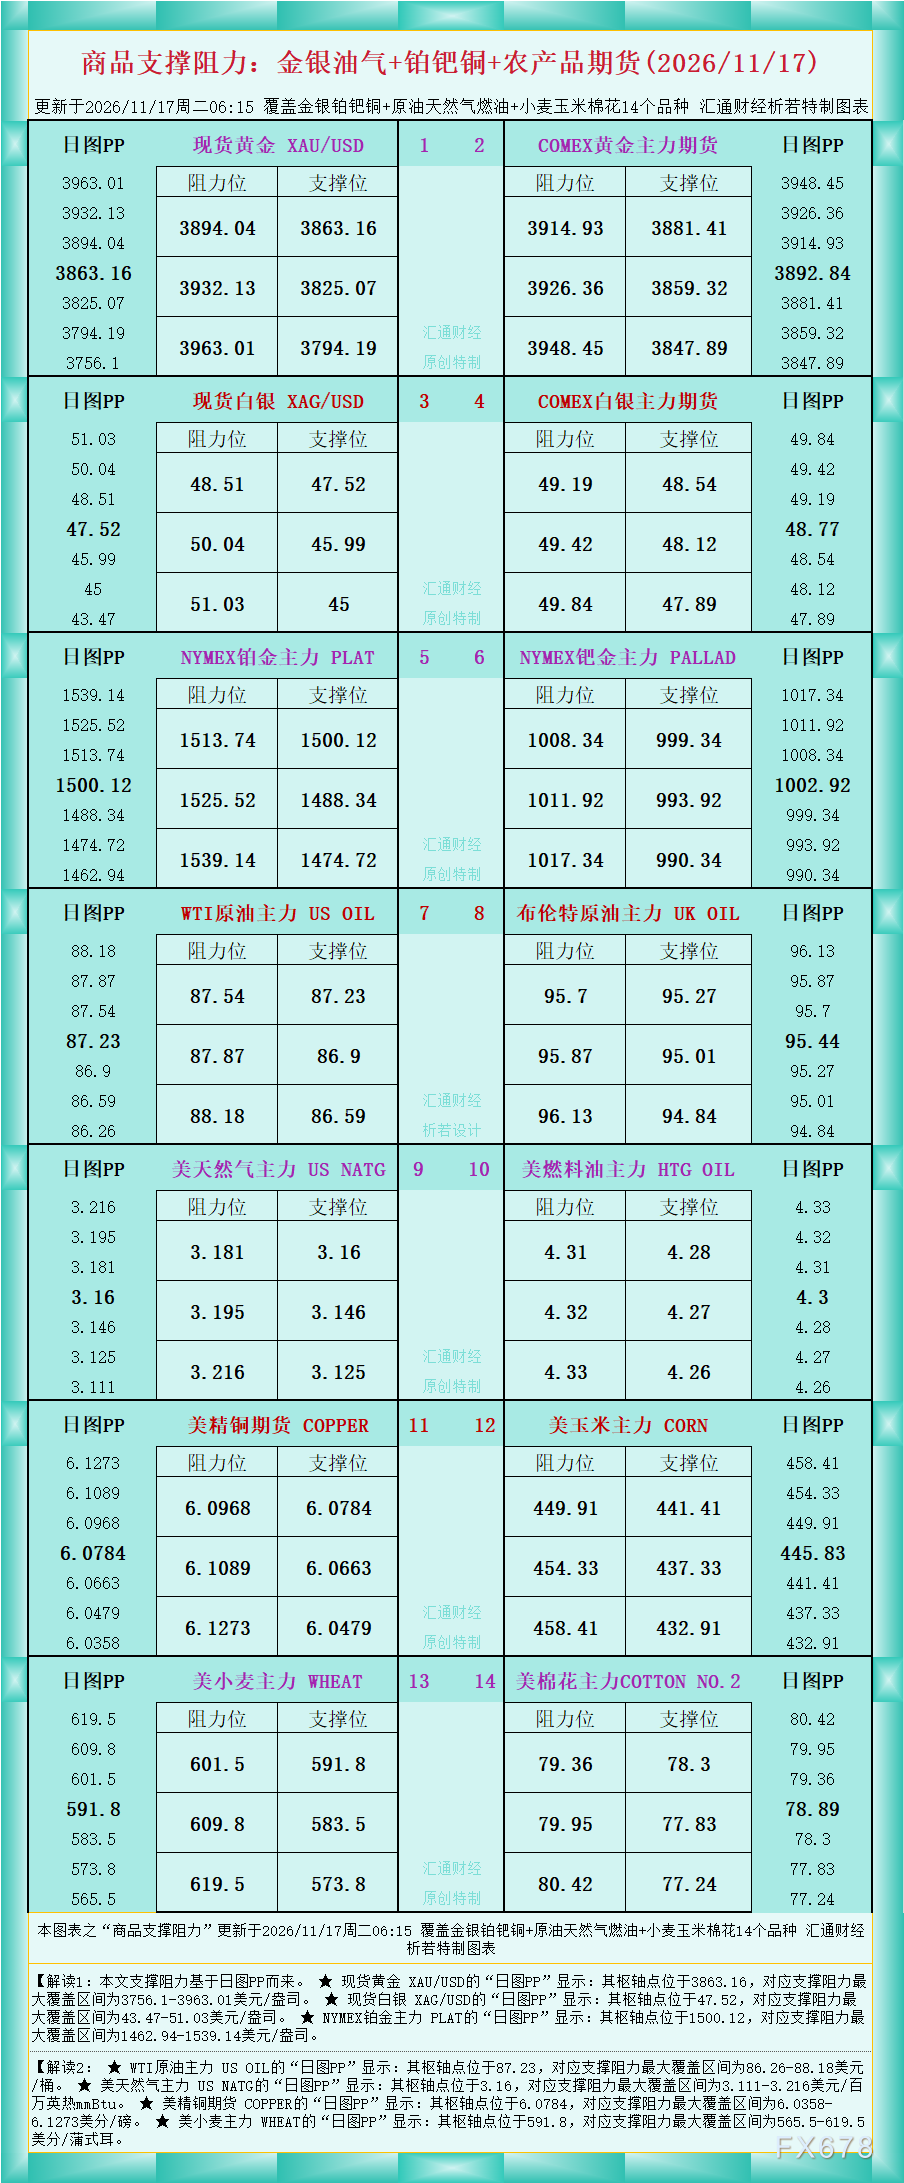
一张图看商品支撑阻力:金银油气+铂钯铜农产品期货(2026年11月17日)
日本经济首次收缩,日元却跌不下去?160关口的多空生死局已开场
风险提示:
任何在本网站刊载的信息包括但不限于资讯、评论、预测、图表、指标、信号等只作为参考,您须自主做出投资决定,并对该决定负责。本网站所含数据未必实时、准确,所以价格可能并不准确且可能与实际市场价格行情存在差异,该价格仅为指示性价格反映行情走势,不宜为交易目的使用。投资者依据本网站提供的信息、资料及图表等信息进行交易行为所造成的损失与本网站无关。
全球财经,极速了解





 沪公网安备 31010702001056号