汇通网11月16日讯—— 日本三季度GDP年化意外收缩0.1%,为四个季度来首次下滑,私人消费因持续通胀下降0.3%,外需拖累明显,资本开支则超预期增长。市场并未因此大幅下调日银12月加息预期,多数经济学家认为弱消费本身就是高物价的表现,反而强化继续紧缩的理由。
日本三季度GDP年化意外收缩0.1%,为四个季度来首次下滑,私人消费因持续通胀下降0.3%,外需拖累明显,资本开支则超预期增长。市场并未因此大幅下调日银12月加息预期,多数经济学家认为弱消费本身就是高物价的表现,反而强化继续紧缩的理由。
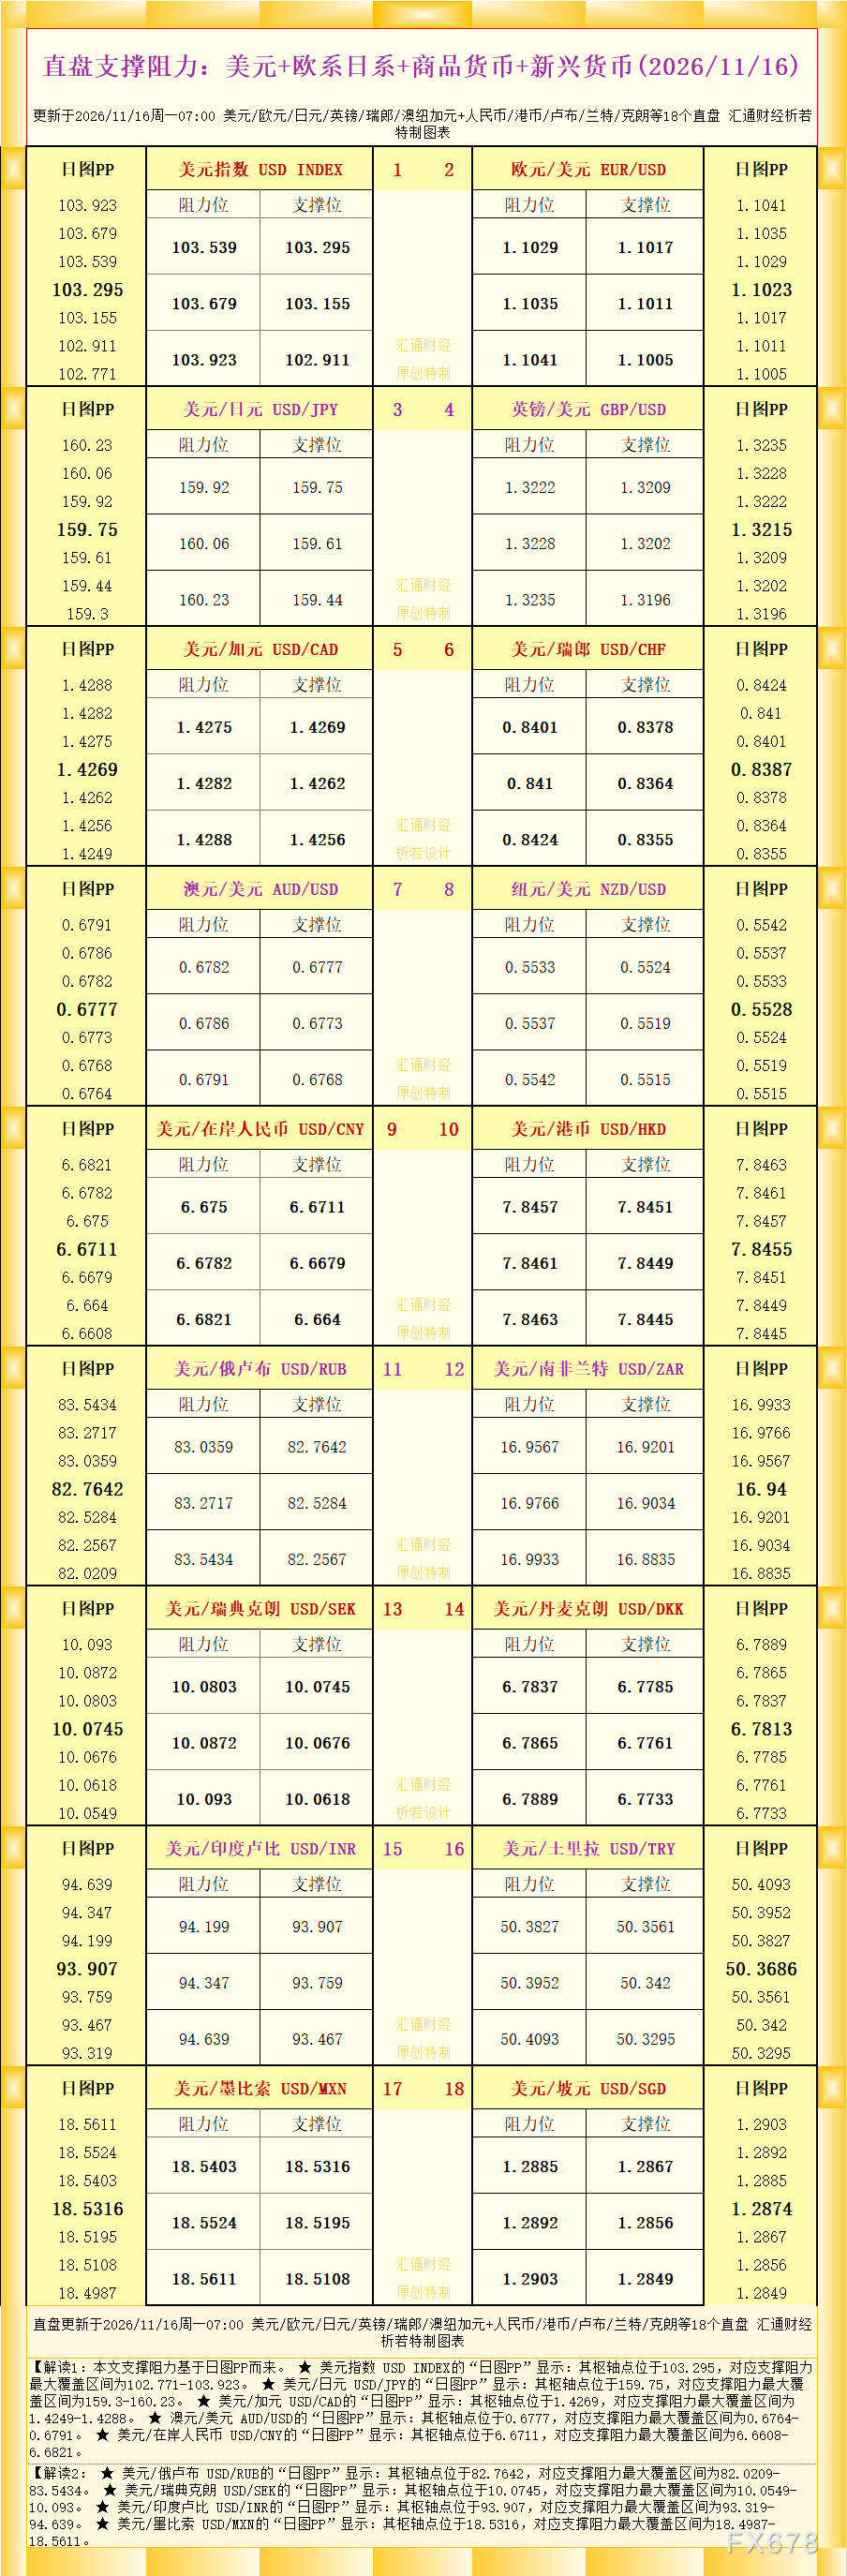
USD/JPY目前在159.7–160附近高位震荡,已多次试探160整数关口。对外汇交易者而言,真正决定后续方向的不是单次GDP数字,而是美日利差能否持续、东京是否再次在160附近出手,以及12月美联储与日银决议的先后顺序。短线动能虽有所减弱,但利率差与干预风险的博弈仍是主线。
GDP收缩并未动摇紧缩路径
日本内阁府公布的数据显示,三季度实际GDP年化收缩0.1%,远低于市场预期的+0.3%,也是四个季度来的首次下滑。环比基本持平。拖累主要来自两方面:私人消费下降0.3%(占GDP一半以上),以及净出口贡献-0.6个百分点。能源进口回升、中东局势导致的油价与供应链成本是重要背景;资本开支则增长1.6%,超过预期,人工智能与节省劳动力相关投资提供了支撑。
多数经济学家的解读偏鹰。弱消费被视作通胀压力的症状,而非需要暂停加息的理由。日银此前已在6月和9月加息,政策利率目前在1.25%附近,市场仍定价12月可能再上调至1.5%。经济大臣强调就业与收入条件改善可支撑渐进复苏,同时提示中东风险。真正的变量在于政策委员会内部是否进一步分化:如果后续消费数据继续疲软,鸽派可能获得更多话语权,从而推迟加息节奏。对交易者来说,这意味着日元的下行空间被“干预+加息预期”双重限制,但任何鸽派信号都可能快速推高USD/JPY。
160关口仍是东京的红线
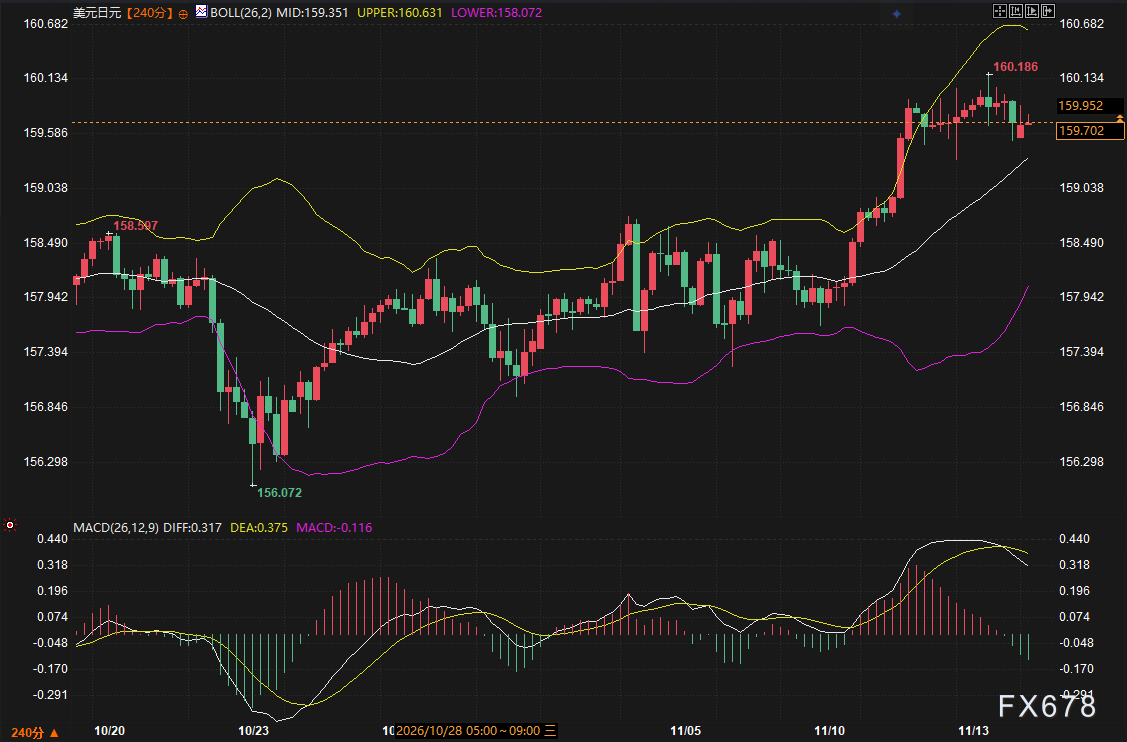
USD/JPY本轮从10月下旬低点156附近反弹,11月中旬加速突破160,高点触及约160.19后回落至159.7–160区间。这是年内第三次明显试探160。今年日本已多次进行日元买入干预,累计规模约27万亿日元,其中夏季有美方参与的联合行动。财务省官员近期再次发出口头警告,强调“还不到忘记夏天的时候”。
160并非普通整数关口,而是市场与当局反复验证过的心理与行动阈值。只要价格在此附近,空头(做多美元/日元)就要面对随时可能出现的大规模抛售美元的风险;多头则担心突破失败后的快速回撤。4小时图上价格仍站在布林中轨(约159.35)上方,整体上升结构尚未破坏,但MACD柱已转负,显示短线上行动能有所减弱。交易者更应关注的是:利差驱动的交易仍在支撑美元,而干预与12月加息预期则构成上方阻力。历史上干预往往只能买下数周时间,若利差不显著收窄,价格容易再次回到高位。
12月双央行决议前的核心交易逻辑
当前市场焦点已从单次GDP数据转向12月9日美联储与12月18日日银会议。美联储因通胀数据偏强,加息预期较为充分;日银则大概率小幅跟进。如果双方都加息25个基点,利差基本维持,USD/JPY仍可能继续测试160上方,并迫使东京考虑第三次大规模干预。若美联储暗示更鹰或日银释放更明确的后续加息路径,日元才能获得更持续支撑。
几个现实约束更重要:
干预风险:160附近任何加速上行都可能触发口头或实际干预,波动会瞬间放大。
事件节奏:今日日本央行审议委员高田创讲话、后续CPI与就业数据,都会影响12月定价。
利差与:只要美日利差维持在较高水平,日元的结构性压力就难以快速消失。
日元题材的核心从来不是一次GDP是否不及预期,而是高利率环境下东京愿意为汇率支付多少成本,以及美日利差何时真正收窄。对活跃的外汇交易者来说,这仍然是当前最值得持续跟踪的品种之一。
【慎重声明】汇通网对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。
客户应详细了解所有有关外汇贵金属买卖的风险,并请自行承担全部责任。






 沪公网安备 31010702001056号