汇通网10月27日讯—— 金价下跌原因找到了,那拐点在哪里?
当前国际金价自年内历史高点持续回调,现货黄金回落至3996附近低于4000点,距离历史高点有两成以上跌幅,油价坚挺,权益反弹不及预期导致黄金流动性持续失血。
短期金价持续走弱,核心源于能源通胀、高利率与流动性收缩三重利空共振,而长期行情需要慢慢等待,等待地缘局势缓和以及全球重启货币宽松,才好重新打开上行空间。
核心利空即是高油价推升资金成本和企业成本,资产估值受损,全球流动性收缩,引发黄金被动抛售。
能源危机推高美元与实际利率,大幅抬升黄金持有成本
当前国际油价维持高位强势运行,叠加欧洲能源短缺、法国政局动荡,全球能源通胀持续居高不下。
一方面,石油贸易以美元结算,油价走强支撑美元指数持续上行,直接压制以美元计价的黄金价格;
另一方面,能源通胀粘性迟迟无法回落,迫使全球主要央行不得不拉长高利率维持周期,美联储短期很难开启降息。
黄金属于无息资产,美债收益率持续走高,持有黄金的机会成本显著上升,资金持续流向美债等生息资产,金价被利率牢牢压制。
目前美国10年期国债收益率虽小幅跌破5%,但整体依旧处于历史高位,只要油价高位运行带来的通胀压力没有缓解,高利率环境就难以快速扭转,金价很难走出趋势性反弹。
权益市场反弹不及预期引发流动性危机,黄金沦为保证金抛售标的
本轮行情中,黄金的避险属性阶段性失效,反而跟随股市同步走弱。核心诱因是全球权益市场持续调整,市场风险偏好快速回落,叠加跨市场流动性持续收紧。
在权益反弹不及预期资产普跌、资金紧张的环境下,黄金凭借极高的流动性,成为机构优先变卖换取现金、补充期货保证金的品种,出现“越跌越卖”的踩踏行情,短期抛压被进一步放大。
简单来说,当下主导行情的不是地缘避险,而是流动性紧缺。
只要全球股市持续走弱、市场持续去杠杆,黄金就会被当作流动性资产抛售,避险逻辑暂时让位于保证金变现逻辑。
关注流动性出清叠加政策转向,等待金价的修复窗口
金价的回暖不会一蹴而就,大概率要等到资产大幅调整、市场流动性彻底枯竭之后才会出现转机。
当权益市场完成一轮深度回调,市场去杠杆进入尾声,保证金抛售压力自然消退,黄金将摆脱被动卖出的困境。
与此同时,随着中东地缘冲突缓和、原油供给恢复,油价高位回落,能源带来的通胀压力会快速降温,各国央行的货币政策约束随之解除。
届时美联储将结束紧缩周期,逐步开启降息,美债实际收益率持续下行,美元指数的强势也会逐步消退。
一旦利率周期迎来拐点,美元对金价的压制作用会明显弱化,黄金定价将重新回归货币宽松主线。
未来金价是否还能刷新历史新高?
从中长期维度来看,支撑金价上行的基本面逻辑稳固,有机构认为2027年金价具备冲击历史新高。
原因首先在于本次金价上涨的起点,全球“去美元化”浪潮持续推进,多国央行持续增持黄金储备,把黄金作为外汇储备多元化的核心选择。
即便金价短期回调,各国央行依然保持逢低买入的节奏,持续的官方买盘能够对冲投机资金的短期流出,为金价提供长期托底,大幅削弱金价下行空间。
其次在于2026年美国中期大选结果将成为重要变量:若执政党失去议会控制权,美国国内政策不确定性上升,全球经济面临下行风险,黄金避险买盘会快速升温;
即便共和党胜选,中东地缘博弈加剧,原油供应中断会再度推升通胀,同样会带动保值资金涌入黄金市场。
除此之外,俄乌冲突、中东航道博弈等长期地缘矛盾,都会让黄金的避险价值长期在线。
最后一旦能源危机落幕,全球通胀稳步回落,主要经济体将全面进入降息周期,市场流动性重新宽松。
摩根大通预测,2027年末国际金价有望触及6300美元/盎司,当然,想要如期发展,还需要霍尔木兹海峡航运问题得到稳定解决,彻底稳住全球能源供给与通胀预期。
总结与技术分析:
短期金价仍处于利率与流动性双重压制下的磨底阶段,震荡回调风险尚未完全出清,不适合重仓追高。
中长期投资者可以耐心等待美债实际利率见顶回落、权益资产流动性出清两大信号,同时搭配货币政策转向预期出现,黄金下跌走势将出现转向,毕竟全球企业都遭受着能源冲击,之后要回复企业元气少不了各国的经济刺激。
技术面:现货黄金目前属于阴线后的下降三法K线形态预示还有新低,同时均线空头排列,不利于多头发挥,需要等待均线走平,震荡化解空头压力。
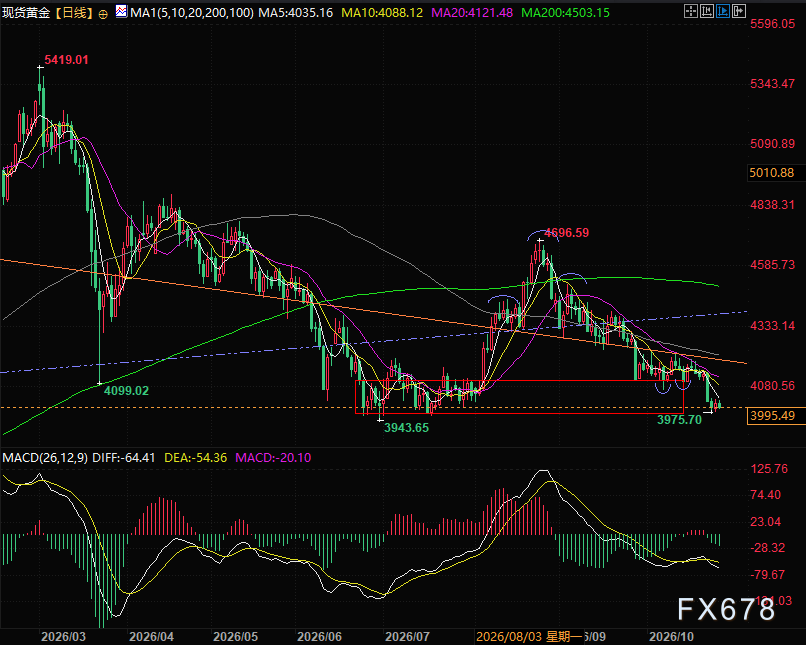
(现货黄金日线图,来源:易汇通)
北京时间17:40,现货黄金现报3996美元/盎司。
【慎重声明】汇通网对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。
客户应详细了解所有有关外汇贵金属买卖的风险,并请自行承担全部责任。







 沪公网安备 31010702001056号