汇通网10月27日讯—— 作者以《经济学人》封面作为逆向指标,援引油价历史案例,提出当主流共识登上封面,趋势往往临近反转。债市危机警示面世,预示利率或迎来中期回落;AI泡沫破裂叠加高油价,可能诱发衰退,作者提醒,不可盲从市场的一致预期。
本文以逆向投资视角,借助《经济学人》封面的历史规律,提示市场共识往往临近反转,帮助读者读懂喧嚣背后的财经新闻。
逆向投资的底层逻辑,共识往往容易出错
身处海量资讯之中,想要跳出主流声音独立判断并不容易。作者并不提供择时交易建议,市场里过早布局常常等同于判断失误,本文仅旨在帮助读者看懂财经新闻,同时声明自身对文中标的不存在持仓利益。
做长期逆向投资者需要强大定力,短期数据常常和预判相悖,市场趋势延续的时间经常超出怀疑者的想象,正如凯恩斯的名言:市场保持非理性的时间,可以比你保持偿付能力的时间更长。
《经济学人》封面反向信号的经典案例
对逆向投资者而言,《经济学人》封面是极具参考价值的信号。这并非杂志编辑刻意预判拐点,恰恰相反,封面选题代表主流观点已经深入人心,而
历史经验显示,当这类共识登上封面,趋势很快就会迎来逆转。作者举出经典案例,1999年3月6日封面主题为原油过剩,当时布伦特原油仅约10美元一桶,刊物甚至预判油价或将跌至5美元,而这恰恰是油价底部,后续油价一路走高,2008年最高突破140美元每桶。
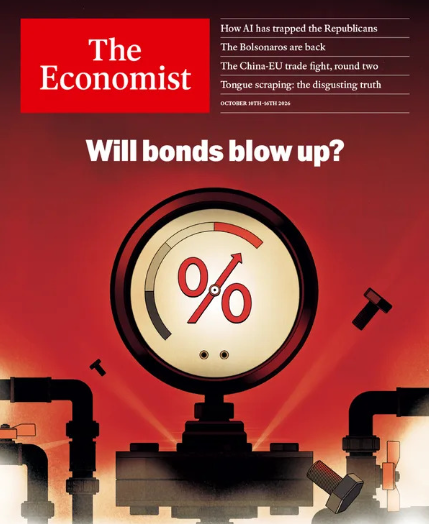
此次债市危机登上《经济学人》10月10至16日刊封面,利率或迎来中期反转
近期《经济学人》10月8日封面警示主权债券危机,全球利率从历史低位大幅抬升,政府发债利息成本飙升。文章举例解释债券定价逻辑:利率上行时,存量低息债券会折价交易。杂志的警告包含两层风险,高利率拖累经济、加重政府付息压力,还会形成恶性循环,动摇市场对主权信用与货币的信心。
基于封面反向规律,作者判断债市恐慌大概率会缓和,利率下行、债价回升,驱动因素是经济衰退带来信贷需求萎缩。不过他并不认为会重现1980至2020年长达四十年的债券大牛市,只会出现一轮中期修复行情。
两大风险酝酿衰退,AI泡沫和高油价是导火索
衰退的诱因回归当下两大热点:AI板块已经形成明显金融泡沫,泡沫破裂之后会带动股市下跌、压制企业投资;同时原油及成品油高价持续冲击经济。作者认为,本次衰退的严重程度或将超过2008年,当年高油价同样是金融危机重要推手。
最后作者引用赫伯特·斯坦(Herbert Stein)的斯坦定律:无法永远持续的事物,终将停下。在AI炒作席卷全球市场的当下,这条规律值得警惕。
主流财经头条常常预示拐点,只不过方向和大众的普遍预期相反。结语
市场喧嚣本身就是信号,AI狂热、债市恐慌、原油矛盾交织,当主流观点登上权威刊物封面,恰恰是逆向投资者重点警惕拐点的时刻。繁荣难以永续,风险也未必会如市场预期持续发酵,耐心等待趋势转向,才是逆向思路的核心。
【慎重声明】汇通网对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。
客户应详细了解所有有关外汇贵金属买卖的风险,并请自行承担全部责任。







 沪公网安备 31010702001056号