


汇通网10月27日讯—— 美元指数(DXY)连续第三个交易日收涨,延续自上周四三周低点附近的反弹,亚洲盘中触及近两周高位,但因交易员在备受瞩目的联邦公开市场委员会(FOMC)会议前退居观望,缺乏后续跟进买盘,目前交投于102.00附近。美联储料在周三维持利率不变,焦点转向政策声明与主席沃什的会后记者会;周四公布的美国第三季度GDP初值与PCE物价指数将成为判断未来政策路径的关键。
美元指数交投于102.00附近,日内一度触及近两周高位后回吐部分涨幅。当前指数的核心矛盾在于:一方面,能源价格高企推升通胀预期、美债收益率自三周低点反弹以及地缘不确定性共同构成顺风;另一方面,美联储官员近期释放“无需急于加息”的信号,且周三按兵不动已被充分定价,使得上行过程缺乏流畅的催化动力。这种“方向明确但节奏拖沓”的组合,决定了本轮反弹更接近技术性修复与避险分流的叠加,而非趋势性突破的起点。
从支撑因素来看,能源价格是最直接的传导渠道。油价上涨推高了成本端通胀读数,进而强化了美联储维持甚至进一步收紧政策的理由。这一链条对美元的意义在于:它让年末的加息预期始终保留在定价之中——尽管官员表态偏缓,但市场仍为12月赋予了约80%的概率。这种“表态鸽派、定价鹰派”的分歧,恰恰是美元指数能够连续三日走强却又难以流畅突破的关键:资金押注的是通胀粘性未被证伪,而非央行即将采取行动。与此同时,美债收益率在回落至三周低点后出现小幅反弹,为美元提供了额外的利差支撑;中东持续的地缘风险溢价则进一步激活了美元的避险属性,两条力量同向叠加,构成了本轮反弹的主要驱动力。
不过,这种支撑结构的脆弱性同样值得警惕。其一,能源端的逻辑具有双向性——若德黑兰会谈等外交斡旋取得实质性进展,油价溢价消退将同时抽走通胀预期与避险需求这两根支柱,美元的顺风可能迅速转为逆风。其二,“无需急于加息”的官方表态与市场80%的加息概率之间存在明显落差,这意味着一旦周四的PCE数据低于预期或沃什在记者会上重申谨慎立场,这部分拥挤的定价将面临快速修正的风险。其三,当前反弹发生在流动性清淡的会议前窗口,交易员普遍选择观望,导致指数的上涨缺乏增量资金的确认。历史上,这类清淡市况下形成的高位,其可信度往往需要等待流动性回归后的二次验证。
政策预期则设定了本周的节奏框架。由于没有更新的经济预测,政策声明与沃什的会后记者会成为判断未来路径的唯一依据。这种信息环境放大了单次措辞的影响力——同一句关于通胀粘性的表述,在缺乏点阵图参照的情况下,可能被市场解读为更强的鹰派信号。周四的美国第三季度GDP初值与PCE物价指数将紧随其后,直接验证经济韧性与通胀持续性:若数据强于预期,美债收益率的反弹叙事将获得支撑,进而推动美元指数向102.95发起冲击;若数据走弱,则可能削弱紧缩预期的正当性,使指数重新回测101.92下方的支撑区。这种事件密集落地的安排,意味着本周的方向性行情更可能在数据公布后才真正展开,此前的窄幅震荡属于正常的蓄势阶段。
从跨货币视角来看,美元指数的反弹还受益于非美货币的相对疲弱。欧元受欧洲天然气价格月内涨逾三分之一、站上90欧元/兆瓦时的滞胀压力拖累,本月沦为表现最差的G10货币;英镑则在秋季预算的财政可信度考验前承压;日元被活跃的套息交易持续压制,且其避险属性在本轮地缘紧张中未能有效激活。这种分化表明,当前美元的强势更多来自对手的弱点,而非自身基本面的绝对改善。这一区别对后续走势具有重要含义:当驱动因素主要来自外部时,美元的上涨往往呈现“阶梯式”而非“趋势式”——它会在每个非美货币的利空兑现时上一台阶,随后陷入整理,直到下一个催化剂出现。这也解释了为何本轮反弹虽连续三日收阳,但单日涨幅却始终有限。
4小时图上,美元指数站稳200周期简单移动平均线上方,并突破23.6%斐波那契回撤位101.92,维持建设性的偏多倾向,短线向上基调得到强化;不过整体涨幅仍受制于周期锚定位102.95,该位置构成近端首要阻力。上方阻力依次关注102.20与102.50整数区,以及102.95。下方支撑首先看已收复的23.6%回撤位101.92,其后为由38.2%回撤位101.28与200周期SMA约101.26构成的密集结构底部;若出现更深幅度的回撤,则将暴露50.0%回撤位100.77与61.8%回撤位100.26;若当前多头结构失效,78.6%回撤位99.52与98.59区域则是更远的空头目标。日线级别上,指数自三周低点回升后沿短期均线缓慢上移,RSI脱离低位但仍处中性区域,表明动能正在修复但未进入超买,仍有反复空间。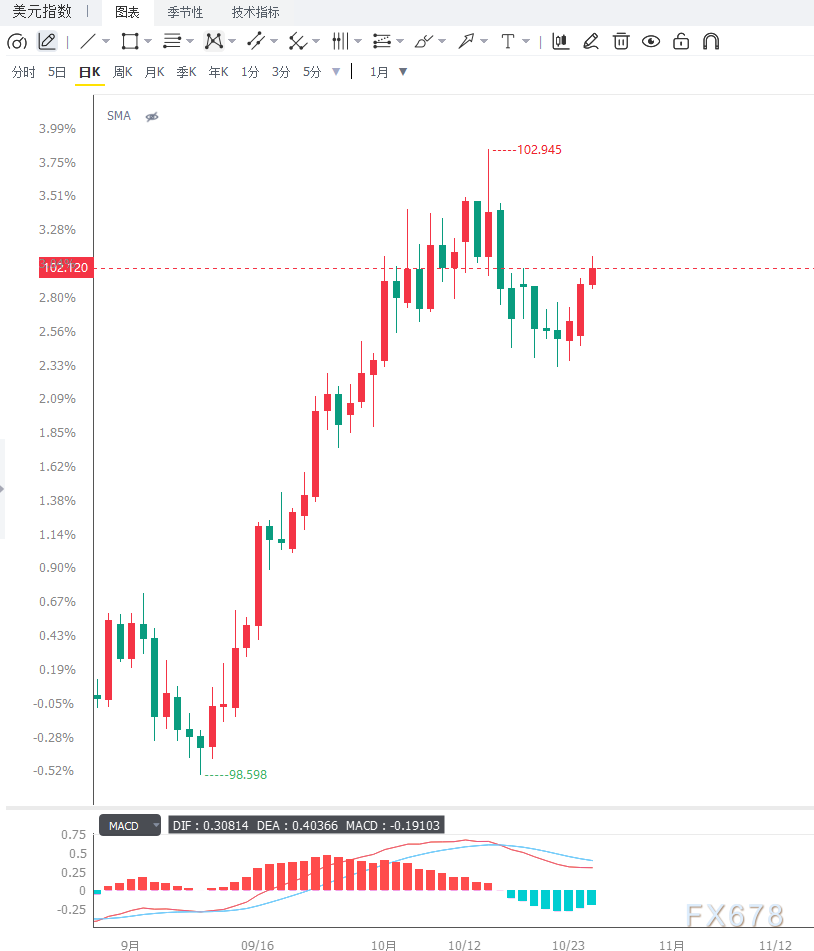
编辑总结
美元指数短期的核心矛盾在于能源价格引发的通胀担忧、美债收益率反弹与地缘避险需求共同提供顺风,而美联储“不急于加息”的表态及会前观望情绪限制上行流畅性,双向驱动使指数更可能在101.92—102.50区间内蓄势,待政策与数据破局。后续需重点关注三个变量:一是周三美联储决议、政策声明与沃什记者会措辞,在无更新经济预测的背景下,其对通胀压力的表述将成为判断政策路径的首要依据;二是周四美国第三季度GDP初值与PCE物价指数,直接验证经济韧性与通胀粘性,决定美债收益率反弹能否延续;三是布伦特与WTI原油走势及中东局势进展,这是通胀预期与避险分流两条传导链的前置条件。此外,欧元区天然气价格与PMI、英国秋季预算、日本央行政策更新等非美变量亦需同步跟踪,因其相对疲弱同样是本轮美元走强的重要来源。
债市反弹的“避险底色”:AI融资降温、财政供给与联储预期差的三重拉锯
隔夜逾10%波动后美元兑巴西雷亚尔回落,卢拉胜选与舞弊争议主导情绪

原油交易提醒:地缘风险溢价小幅回落,美原油连续两日调整,维持高位震荡
风险提示:
任何在本网站刊载的信息包括但不限于资讯、评论、预测、图表、指标、信号等只作为参考,您须自主做出投资决定,并对该决定负责。本网站所含数据未必实时、准确,所以价格可能并不准确且可能与实际市场价格行情存在差异,该价格仅为指示性价格反映行情走势,不宜为交易目的使用。投资者依据本网站提供的信息、资料及图表等信息进行交易行为所造成的损失与本网站无关。
全球财经,极速了解




 沪公网安备 31010702001056号