汇通网10月1日讯—— 金价9月回吐涨幅并月线收低,跌幅达6.6%。虽美国PCE通胀低于预期、降低美联储10月加息概率,但美伊谈判僵局推高油价与能源成本,盖过利好。经济韧性与长端收益率走高、美元走强共同压制金价。黄金短期承压,长期对冲逻辑未破,正处关键十字路口。
在刚刚过去的9月,全球金市并未如许多投资者预期的那样乘着美联储政策转向的东风一路高歌,反而以明显的下跌收官。现货黄金周三(9月30日)反弹受阻并小幅收低,最终报收每盎司4156.85美元,全月累计跌幅达到6.6%。与此同时,能源价格的持续攀升、美伊谈判的僵局以及美国经济数据的复杂交织,共同塑造了黄金当前的尴尬处境。表面上,低于预期的通胀数据本应成为金价的坚实支撑,但现实却是能源成本的上升盖过了这一利好,让贵金属再次承压。周四(10月1日)亚市早盘,现货黄金窄幅震荡,目前交投于4155美元/盎司附近。
通胀数据降温,却难改市场对长期压力的警惕
美国商务部周三公布的8月个人消费支出(PCE)价格指数,本应是黄金的一剂强心针。数据显示,8月PCE环比上涨0.3%,低于市场此前预期的0.4%,而7月数据也被下修至0.1%。核心PCE同比涨幅则维持在3.0%的水平,较此前报告有所修正。这些数字表明,美国通胀压力在短期内有所缓和,至少没有市场担心的那么糟糕。
这一结果直接冲击了市场对美联储政策路径的预期。芝商所FedWatch工具显示,金融市场目前认为美联储10月加息的概率已降至约38%,远低于数据公布前的水平。纽约联储主席威廉姆斯此前也公开表示,进一步采取行动的紧迫性并不高。按理说,利率预期的降温应该利好黄金——毕竟更低的利率会降低持有非孳息资产的机会成本,同时削弱美元的吸引力。
然而,金价在数据公布后一度冲高至每盎司4319.10美元的高位后迅速回落,最终以小幅下跌收盘。独立贵金属交易员Tai Wong指出:尽管核心PCE低于预期后10月加息可能性大幅下降,但对黄金而言,这仍是令人失望的一天。原因很简单,能源价格的上涨正在悄然改写通胀叙事。随着油价因美伊谈判陷入僵局而持续攀升,市场开始担心通胀可能在能源成本的推升下再度抬头,并迫使货币政策进一步收紧。这种对“通胀黏性”的担忧,盖过了单月数据带来的短期乐观。
更值得注意的是,消费者支出的强劲表现也为美联储留下了继续观望甚至再度行动的空间。8月消费者支出激增0.9%,经通胀调整后仍增长0.6%,显示出美国经济的韧性远超预期。储蓄率虽有所下降,但整体家庭财务状况并未出现明显恶化。在这种背景下,即便10月加息概率下降,年底前再度加息的可能性依然存在。明尼阿波利斯联储主席卡什卡利就明确表示,通胀仍高企,预计今年和明年各再加息一次。经济的强劲与物价压力的持续并存,让黄金难以单纯受益于“降息预期”。
能源风暴与地缘博弈:金价承压的真正推手
如果说通胀数据是黄金的表面支撑,那么能源价格与地缘政治才是当前压制金价的深层力量。9月,布伦特原油累计上涨约14%,创下7月以来最大月度涨幅;美国原油也上涨约5%。油价的强势直接源于美伊谈判的反复与霍尔木兹海峡的持续紧张。伊朗方面表示已收到美方方案,但特朗普总统公开表示将很快决定是恢复打击还是达成协议,并留下“也许我们会炸掉他们”的强硬表态。谈判的僵局让市场对能源供应的担忧不断升温,进而推高油价与通胀预期。
能源成本的上升不仅直接推高整体物价,还通过国债市场间接打压黄金。美国长期国债收益率在9月创下多年来最快月度升幅,10年期美债收益率更是录得2009年以来最大季度升幅,盘中一度触及17年来高位。尽管PCE数据公布后短期收益率有所回落,但长端收益率的走高反映出市场对长期通胀与增长前景的重新定价。公国债收益率的上升意味着持有黄金的机会成本增加,同时强化了美元的相对吸引力。美元指数在9月上涨约2%,结束了此前连续两个月的跌势,进一步让以美元计价的黄金对海外买家变得更加昂贵。
与此同时,燃料市场的趋紧也在加剧整体能源压力。美国能源信息署数据显示,上周汽油和馏分油库存双双下降,而白宫甚至敦促欧盟动用应急柴油库存以压低全球价格。这些信号共同指向一个现实:即便原油供应有所恢复,成品油短缺与运费高企仍可能让能源市场保持紧张。对黄金而言,这意味着通胀预期难以快速回落,美联储政策转向的路径也将变得更加曲折。
美元与债市的联动:黄金的“隐形对手”
周三美元在数据公布后一度回落,但尾盘收复跌幅并微涨,全月涨幅达到2%。这种“探底回升”的表现,恰恰反映了市场在通胀降温与经济韧性之间的摇摆。短期来看,加息预期的下调削弱了美元的收益率优势,但长端收益率的走高与能源通胀的担忧又重新为美元提供支撑。对于黄金来说,美元的坚挺直接构成了逆风。
债市的表现同样值得关注。两年期与10年期美债收益率利差仍保持正值,曲线陡峭化反映出市场对经济增长的预期并未完全消退。在这种环境下,黄金作为避险资产的吸引力被部分稀释——投资者更倾向于在利率上升的环境中配置生息资产,而非零收益的贵金属。尽管地缘政治风险仍在,但油价上涨带来的“滞胀”担忧尚未完全转化为对黄金的大规模避险需求。
十字路口上的黄金:短期承压,长期逻辑未破
综合来看,金价在9月的下跌并非简单的“利好出尽”,而是多重宏观力量重新平衡的结果。通胀数据的温和确实降低了美联储立即加息的紧迫性,但能源价格的持续高企、消费者支出的强劲以及长端收益率的走高,共同构成了金价难以突破的阻力。市场正在从“单纯押注降息”转向更复杂的定价逻辑——既要考虑政策路径的可能转向,也要警惕通胀黏性与地缘风险带来的二次冲击。
展望未来,黄金仍站在一个关键的十字路口。如果美伊谈判出现实质性突破、油价明显回落,通胀预期有望进一步降温,金价或将重新获得支撑。反之,若能源紧张持续、经济数据继续显示韧性,美联储年底前再度行动的可能性将上升,黄金则可能面临更长时间的调整。当前的月线收低,更像是市场对复杂现实的一次冷静定价,而非趋势的彻底逆转。
对于投资者而言,此刻更需要的是耐心与视角的切换。黄金的长期逻辑——对冲货币贬值、地缘不确定性以及最终的政策宽松——并未被单月数据所颠覆。但在能源风暴与经济韧性交织的当下,短期波动将不可避免。
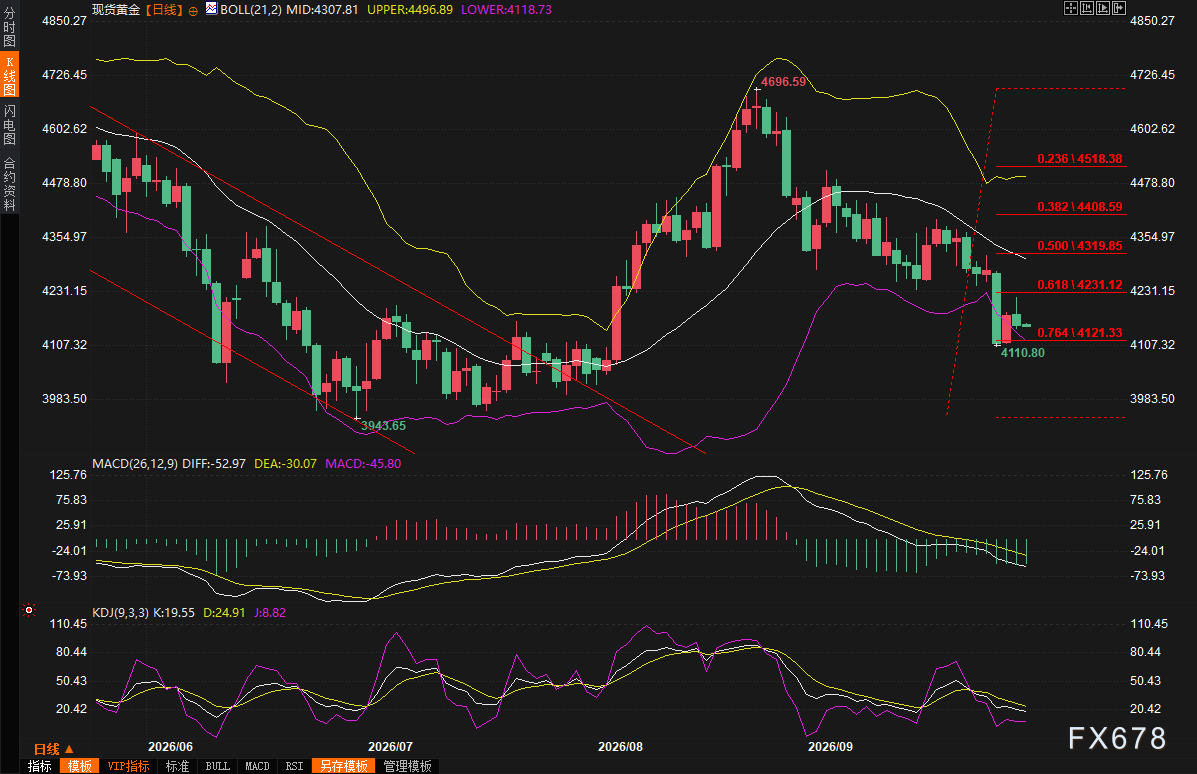
(现货黄金日线图,来源:易汇通)
北京时间08:00,现货黄金现报4154.69美元/盎司。
【慎重声明】汇通网对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。
客户应详细了解所有有关外汇贵金属买卖的风险,并请自行承担全部责任。






 沪公网安备 31010702001056号