


汇通网11月13日讯—— 周五亚市,美元指数在连续三日大涨、触及 2025 年 4 月以来高点后进入多头盘整阶段,现价站稳 103.00 上方。美国 10 月 CPI 超预期带动美联储紧缩预期重定价,10 年期美债收益率维持在 5% 上方;中东冲突和解预期落空,地缘避险需求持续支撑美元。行情尚未出现明确见顶信号,本周有望连续第三周收涨,晚间美国 PPI 数据将是短期方向核心催化剂。
美元指数前期强势拉升之后暂时进入休整,多头获利盘兑现使得上行节奏放缓,但基本面支撑框架并未被破坏。美国 10 月 CPI 通胀数据高于市场预期,叠加多名美联储官员密集释放鹰派表态,市场对美联储货币政策的定价进一步收紧。CME 美联储观察工具显示,12 月加息 25bp 已经被完全计价,同时市场将一次性加息 50bp 的概率上调至约 13%。油价反弹推升通胀尾部风险,支撑长端美债收益率稳定在 5% 上方,利差优势持续吸引资金流入美元资产。
加拿大皇家银行 RBC 的观点强化了紧缩预期逻辑。机构认为,尽管 10 月、11 月美债收益率此前出现一轮回落,但美国进一步加息的必要性正在上升。核心通胀压力抬升、三季度经济增长韧性、劳动力市场维持偏紧状态,多重因素共同指向美联储需要继续收紧政策,以此压制顽固的通胀,这一判断为美元中期强势提供宏观支撑。
地缘层面再度为美元提供避险溢价。特朗普周四对伊朗发出强硬警告,表态不会对袭击美方人员的势力妥协,同时重申美国不再寻求和伊朗达成协议。沙特能源设施、霍尔木兹海峡油轮接连遭遇袭击,波斯湾航运风险持续存在,市场对于冲突升级的担忧挥之不去,避险资金持续选择美元作为安全资产。
短期市场重心转向晚间公布的美国 10 月 PPI 生产者物价指数,该数据可以从上游产业链验证通胀传导力度。除此之外,多位 FOMC 官员的讲话、中东突发消息,都会持续扰动市场对于美联储政策的预期,带来美元指数的盘中波动。在强催化落地之前,行情以高位震荡为主,多头趋势结构完好。
日线级别,美元指数站稳 200 日简单移动平均线之上,同时价格守稳 103.00 关口,短线多头基调明确。103.00 由前期阻力转化为关键心理支撑,一旦有效跌破,下方看向 102.50–102.60 区间,该位置是前期突破的阻力平台,现在转为重要承接区域。
当前均线多头排列,趋势结构保持建设性,虽然连续上涨后存在超买压力,但尚未出现明确的反转信号,多头仍有继续向上试探新高的空间。
上方第一阻力 103.40,第二阻力 103.80,强阻力 104.20;下方第一支撑 103.00,其次 102.60,深层支撑 102.00。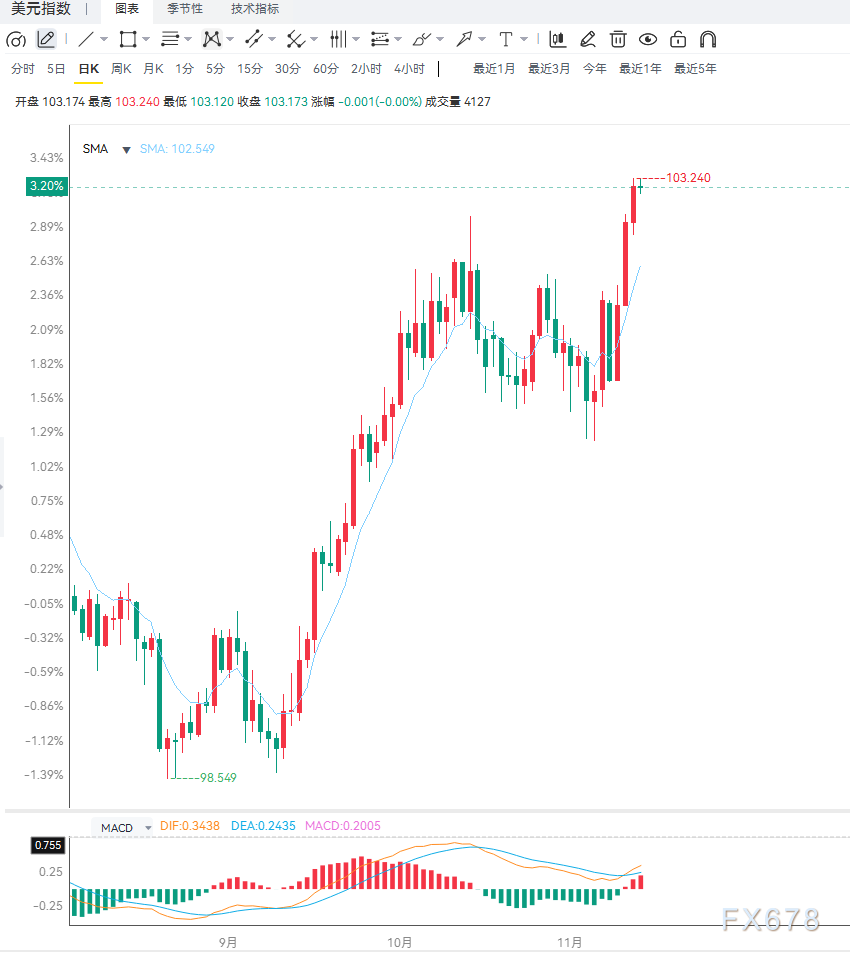
编辑总结
美元指数当前处于趋势上行中的中继震荡,核心驱动是通胀粘性带来的美联储加息预期,叠加中东地缘避险加持。风险点在于,如果 PPI 数据明显降温,市场会下调 12 月大幅加息的概率,美元迎来阶段性回调;若 PPI 继续超预期,鹰派预期进一步发酵,美指有望突破震荡区间再创阶段新高。
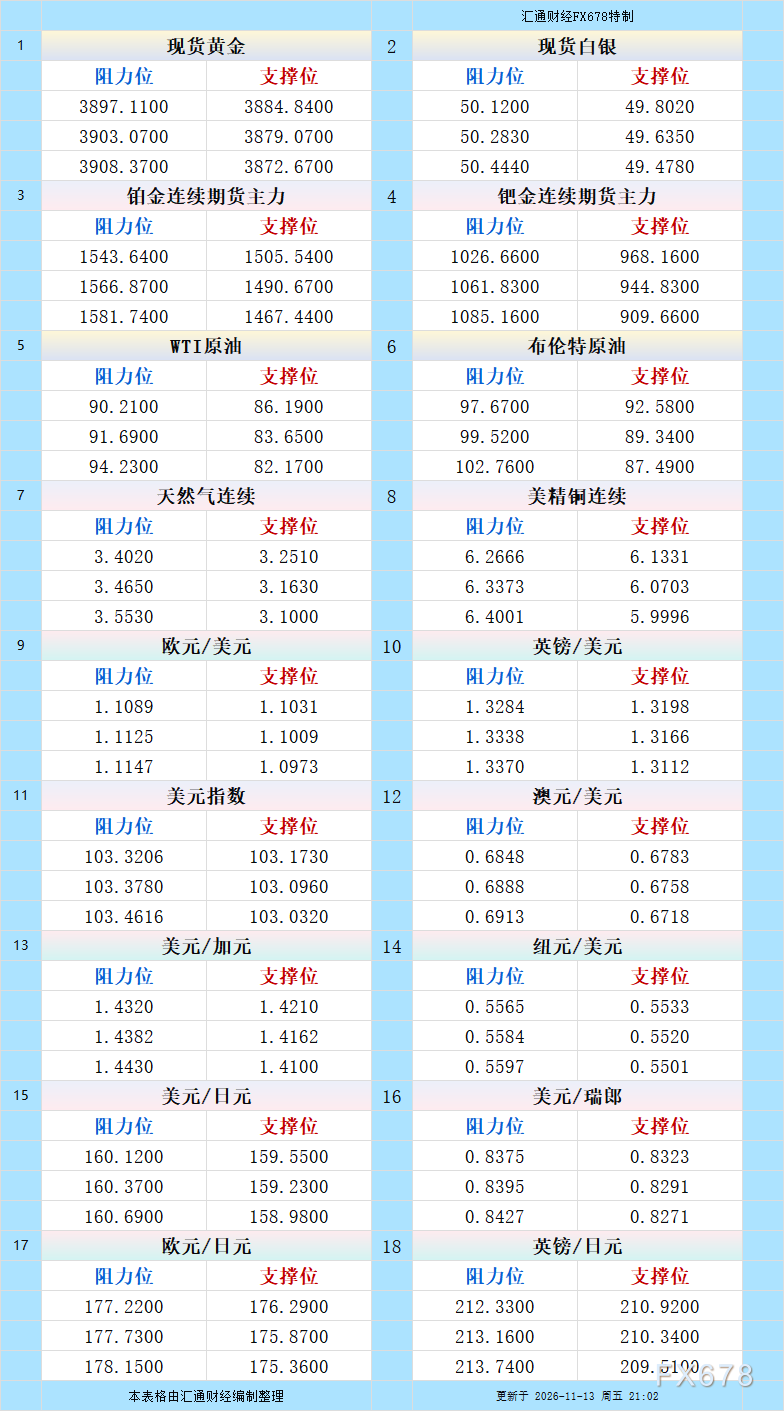
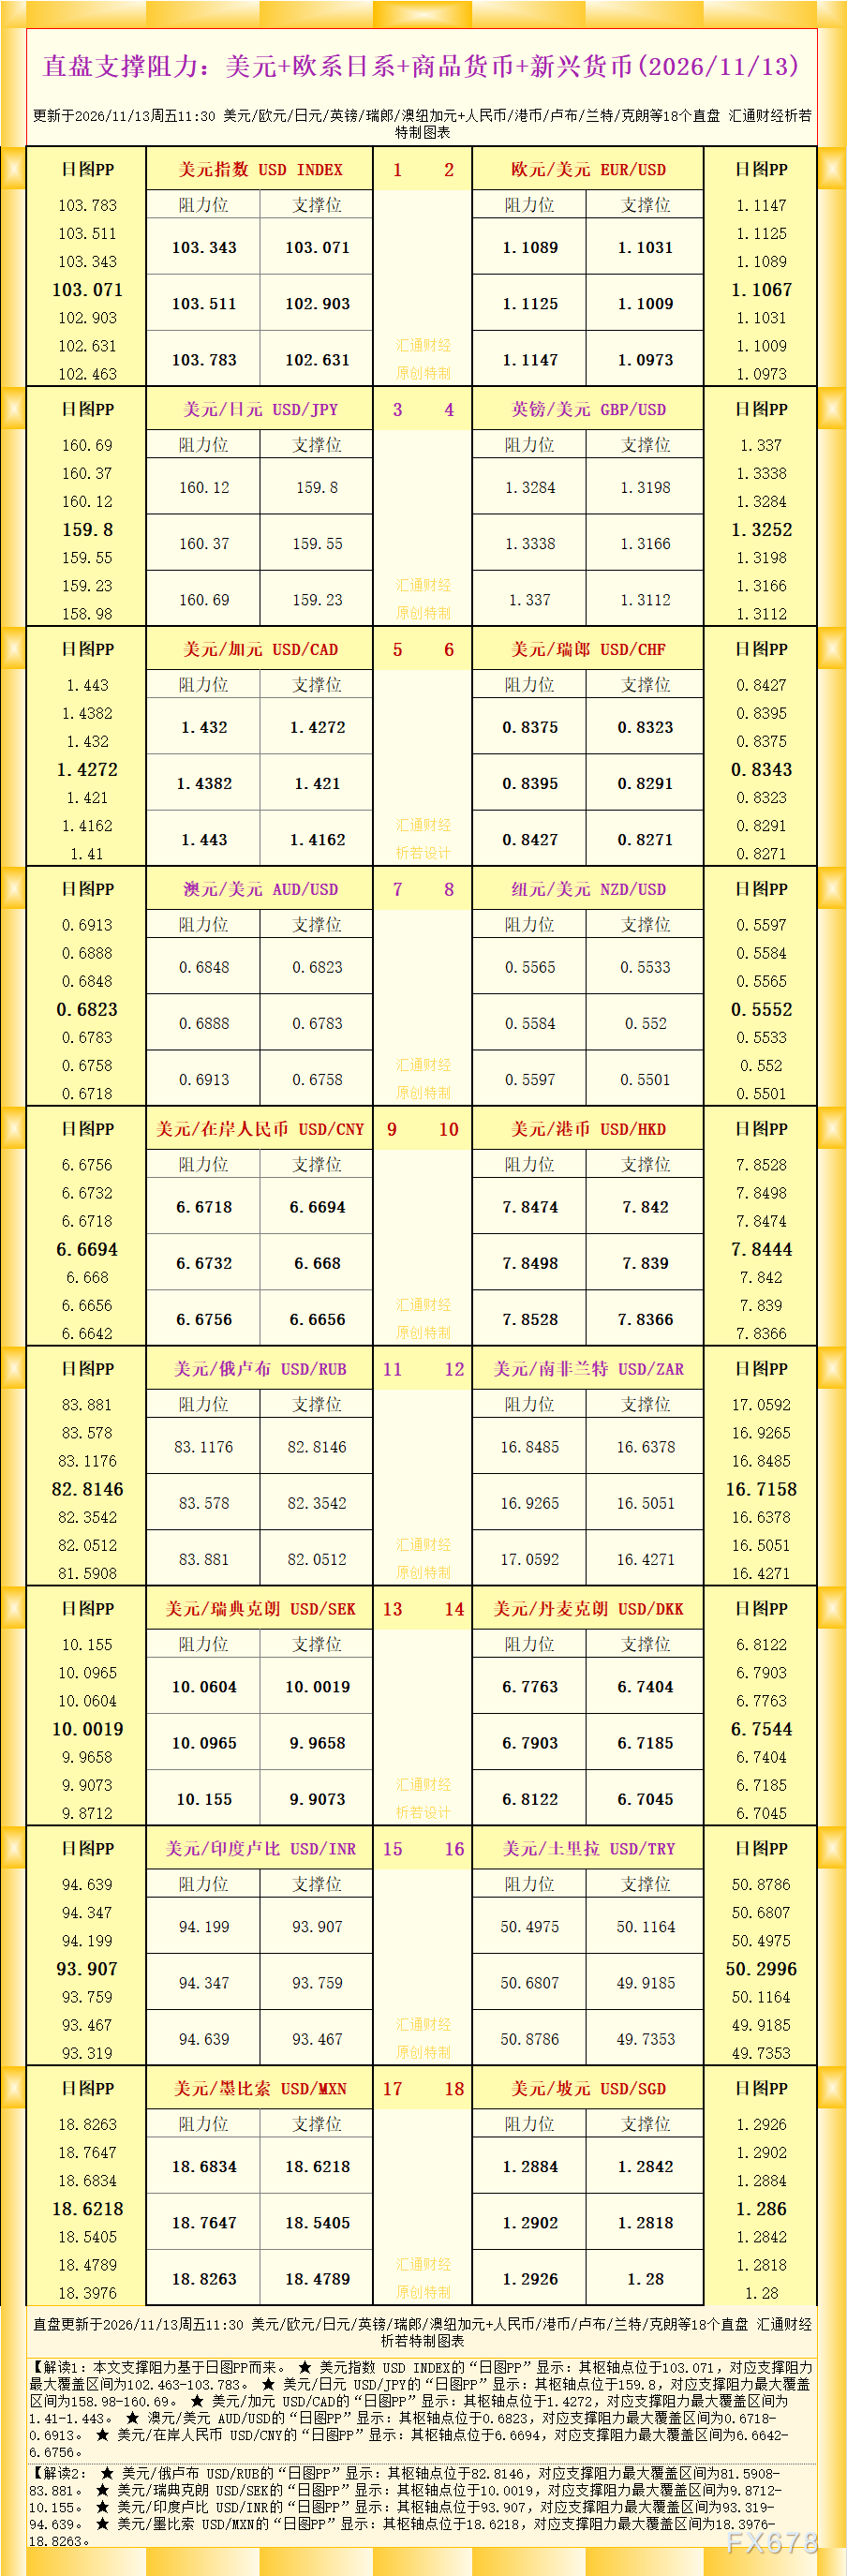
11月13日美市更新支撑阻力:18品种支撑阻力(金银铂钯原油天然气铜及十大货币对)
2年期美债收益率单周暴涨30基点:美联储鹰派回归,外汇黄金原油机会在哪里?
风险提示:
任何在本网站刊载的信息包括但不限于资讯、评论、预测、图表、指标、信号等只作为参考,您须自主做出投资决定,并对该决定负责。本网站所含数据未必实时、准确,所以价格可能并不准确且可能与实际市场价格行情存在差异,该价格仅为指示性价格反映行情走势,不宜为交易目的使用。投资者依据本网站提供的信息、资料及图表等信息进行交易行为所造成的损失与本网站无关。
全球财经,极速了解




 沪公网安备 31010702001056号