汇通网11月13日讯—— 贝莱德克里斯蒂·阿库利安指出,金银短期受高实际收益率、强势美元压制,但长期支撑逻辑尚存。高主权债务、避险配置支撑黄金,央行持续增持;白银依托光伏、AI算力基建等工业需求,弹性更高、波动更大。黄金适合做组合稳定底仓,白银博取工业景气红利,二者适合搭配配置。
贝莱德美洲iShares投资策略主管克里斯蒂·阿库利安(Kristy Akullian)分析称,尽管金银短期行情偏弱,但两类贵金属都拥有扎实的需求支撑,能够给投资组合带来差异化配置价值。2026年金银在年初大涨之后逐步回落,实际收益率上行、美元走强叠加获利了结带来压制,不过长期结构性利好因素大多没有消失,金银的投资价值依然值得重视。
年内行情先扬后抑,金银基本面存在明显差异
阿库利安在周二(11月10日)发布的研报中回顾,黄金在2026年初冲高至每盎司5000美元上方后转入调整,年内跌幅大约10%,但其对冲地缘与经济风险、分散资产组合的核心功能并未失效。白银在2025年行情向好,今年则面临更大压力,同样遭遇获利回吐与宏观利空冲击。
白银和黄金最大的区别在于,白银除了投资属性之外,还深度绑定光伏、电气化、AI基础设施等工业赛道,工业需求构成它长期需求的重要底座。白银波动显著高于黄金,过去二十年其年化波动率最高可达黄金的两倍,周期性特征更加突出。
三大长期核心驱动,支撑贵金属底层价值
第一个驱动因素是全球高债务格局带来的储值需求。美国联邦债务规模已经超过GDP的120%,年度财政赤字维持在GDP的6%至7%附近,日本、英国、法国、加拿大等主要发达经济体的债务占比也突破百分之一百。黄金不存在单一主权发行方的风险,在高负债环境里天然具备储值属性,白银则是这一逻辑下弹性更高的品种。近期经济回暖,市场对美国财政可持续性的担忧有所降温,美元反弹,不少押注货币贬值的交易平仓,短期压制贵金属价格。
第二个驱动来自避险配置需求。全球政策切换、地缘格局重构阶段,资金会增配避险资产。贵金属不应该被简单理解为危机避险工具,更是组合稳定器,在股市大跌时和权益资产呈现低相关性甚至负相关。自2020年以来,标普500单月跌幅超过5%的月份,黄金平均录得2%的收益,而美债综合指数基本持平,这种不对称收益让黄金在回撤行情中优势明显。
第三个驱动是白银独有的工业需求。每年大约六成白银消费用于工业领域,电子行业是最大工业需求来源,每年消耗约4.45亿盎司白银。AI算力中心持续新建、用电需求抬升、全社会电气化推进,持续带来增量需求,光伏更是白银需求增长的主力,光伏用银占白银工业需求比重从2014年的11%提升至2024年的近29%。
央行购金仍是黄金支柱,黄金ETF资金持续净流入
央行购金已经重塑黄金需求格局,2025年黄金超越美债,三十年来首次成为全球储备当中占比最高的品种。虽然购金节奏很难持续此前的极高水平,但仍是重要支撑。2026年调研显示,89%的央行预计全球黄金储备继续增长,45%的央行计划增持黄金,不少新兴经济体黄金储备占比不足10%,增持空间尚存。
黄金ETF资金持续净流入,2025年全球持仓突破4000吨,管理规模超过6500亿美元。
金银配置定位分化,适配不同投资目标
阿库利安表示,黄金和白银搭配配置,可以兼顾防御属性与成长弹性。
黄金适合作为战略底仓,用来对冲股市下行风险,在股债联动失效的环境中起到压舱石作用。白银周期性更强,经济扩张、工业景气上行阶段弹性更大,同时下行风险也更高,在投资组合当中的配置比例通常低于黄金。
结语
在实际利率和美元走强的短期压力之下,金银价格震荡调整,但央行购金、高债务环境、白银工业需求等长期逻辑依然稳固。黄金主打组合分散与避险储值,白银依托新能源与AI基建享受工业红利,二者搭配,能够帮助投资者在资产组合中平衡抗风险能力与长期收益机会。
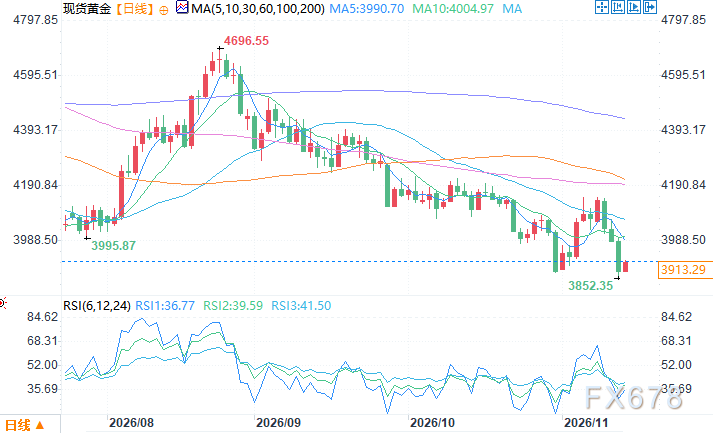
现货黄金日线图 来源:易汇通
北京时间11月13日10:36 现货黄金 报 3913.29 美元/盎司
【慎重声明】汇通网对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。
客户应详细了解所有有关外汇贵金属买卖的风险,并请自行承担全部责任。






 沪公网安备 31010702001056号