汇通网11月12日讯—— 日本央行委员浅田统一郎周四警告应审慎考虑加息节奏,称政策利率已处于估计的1%至2.5%中性区间内、进一步收紧对经济的风险在上升。他今年6月与9月均投票反对加息,认为消费基本持平、近期物价上涨未必由需求驱动。
周四(11月12日)亚洲时段,美元兑日元震荡微跌,当前交投于159.70附近。汇价隔夜一度触及159.93,为9月初以来最高;周二与周三两日累计上涨逾1%。日本央行委员浅田统一郎周四敦促对进一步加息的节奏保持谨慎。
他论证称,由于政策已处于估计的中性区间内,每一次额外加息都带来更大的经济放缓风险。
此番在长崎向当地领袖发表的讲话,使他在12月会议前再次成为委员会中最偏鸽的声音之一——多数经济学家预计12月将加息。
投票记录与中性利率:两次反对加息,政策利率已在中性区间内
浅田对今年两次加息均投了反对票——6月与9月,这两次将政策利率推至1.25%、为约三十年来最高。
他表示,央行估计中性利率(既不刺激也不抑制经济的水平)大约在略高于1%至2.5%之间。由于政策利率已处于该区间内,他论证称货币宽松正在逐步减弱,进一步加息比紧缩周期开始时更可能损害经济活动。
他补充称,一次加息的效果可能需要一年或更长时间才能显现。
浅田的反对并非针对“是否加息”,而是针对“加息的空间”——当政策利率已在中性区间内,每一次额外行动的成本收益比都在恶化,这是他主张审慎的核心依据。
核心关切:消费基本持平,近期物价上涨未必由需求驱动
他的核心关切是消费。央行官方将私人支出描述为有韧性,但浅田表示,消费基本持平,不足以驱动整体增长。
在他看来,近期物价上涨未必由需求驱动。他表示,任何进一步加息最可能出现在更高工资推动需求驱动型通胀之时,央行应适当考虑收紧的节奏。
浅田将“需求驱动型通胀”设定为加息的条件——当前的通胀更多来自成本端(能源、进口价格),而非消费的强劲,因此加息缺乏需求端的依据。
企业利润、就业、实际工资与7%的生产者价格通胀
他也承认了其他方面的强劲。企业利润高企,受全球AI相关需求支撑;失业率约2.5%,基础工资上涨已连续三年保持,实际工资自2026年初以来为正。
他还指出,生产者价格通胀一直在7%左右,并表示关键问题是供应链上游的成本压力以多快速度传导至消费者。核心消费者通胀约2%、受政府能源补贴抑制,而剔除这类制度性因素的指标则在3%至3.5%。
浅田并非否认经济的强劲,而是将强劲的领域(企业、就业)与疲弱的领域(消费)区分开来——他的谨慎建立在“强劲尚未传导至消费”这一判断之上。
政策含义:数据超预期、日元逼近160,鹰派仍占上风
浅田的讲话与同日公布的数据同时出现——日本10月生产者价格超预期上涨7.1%;财务省官员也在警告日元过快波动,美元兑日元逼近160。
这些压力强化了委员会多数派的理由。单一异议不会阻止12月加息,但它将凸显委员会对更快收紧步伐的意愿有限。
浅田的鸽派声音在12月会议前提供了异议的预期,但无法改变加息的共识;然而,在财务省警告日元过快波动的同一天出现鸽派表态,为日元空头提供了论据、也使东京的口头防御更难。
对日本国债而言,他强调审慎支持“12月之后的加息将是渐进的”这一观点,可能限制前端收益率的上行;但在油价驱动的投入成本仍推高生产者价格的背景下,鹰派目前仍握有更强的手牌。
浅田的异议削弱了日元多头的政策叙事,但没改变利差
浅田的鸽派表态与财务省警告日元过快波动出现在同一个早晨,而美元兑日元正逼近160——这为日元空头提供了一个现成的论据:连日本央行内部都有声音认为进一步加息的风险在上升,东京的口头防御因此更难令市场信服。换言之,浅田的异议削弱了“日本央行将加快收紧”的叙事,而这一叙事正是日元多头在利差劣势下为数不多的支撑之一。
但这一影响是边际的,而非主导的。单一异议不会阻止12月加息,市场对12月行动的定价也不会因他而改变;美元兑日元的更大驱动仍是美日利差——美联储的加息路径与接近5%的美债收益率支撑美元,这限制了日元任何由政策预期驱动的反弹空间。浅田的讲话更可能的作用,是让美元兑日元在160附近的上行更具韧性:口头警告的效力被稀释,交易者在测试干预红线时的顾虑减少。
因此,对美元兑日元而言,浅田的鸽派声音是“上行阻力的减弱”,而非“下行驱动的增加”。160附近的双向风险仍在,但天平略微向多头倾斜——除非财务省的措辞升级至“果断行动”,或美国收益率出现回落。
结论
日本央行委员浅田警告进一步加息的节奏,称政策利率已处于估计的1%至2.5%中性区间内、进一步收紧对经济的风险在上升。他今年6月与9月均投票反对加息,核心关切是消费基本持平、近期物价上涨未必由需求驱动——他将“需求驱动型通胀”设定为加息条件。他承认企业利润高企、失业率约2.5%、实际工资为正、生产者价格通胀约7%,但将强劲的领域与疲弱的消费区分开来。
此番讲话与10月生产者价格超预期涨7.1%、财务省警告日元过快波动同日出现:单一异议不会阻止12月加息,但凸显委员会对更快收紧的意愿有限;而在财务省警告的同日出现鸽派表态,为日元空头提供了论据、使东京的口头防御更难。对日本国债而言,其审慎立场支持“12月后加息渐进”的预期、可能限制前端收益率;但在油价驱动的投入成本仍推高生产者价格的背景下,鹰派仍握有更强的手牌。
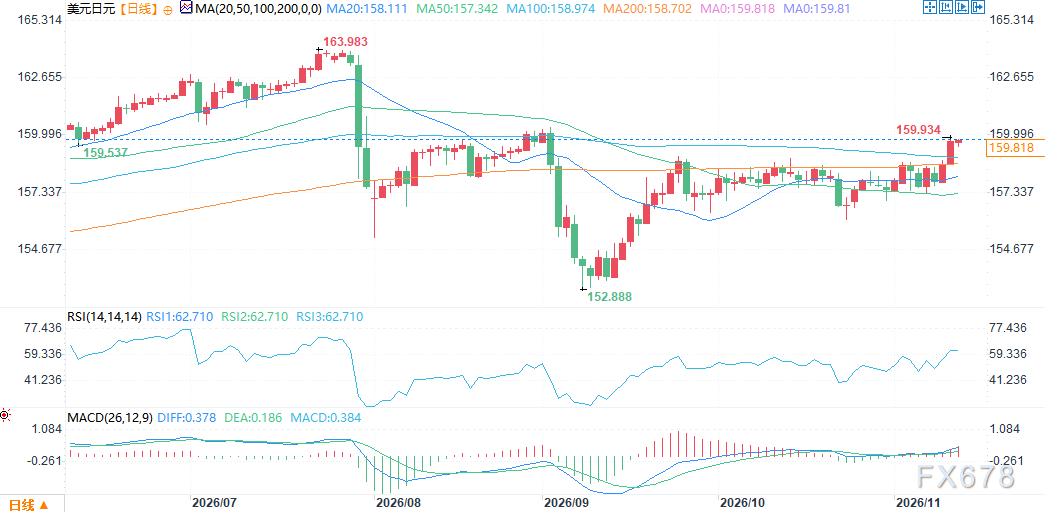
(美元兑日元日线图,来源:易汇通)
北京时间10:43,美元兑日元报159.76/77。
【慎重声明】汇通网对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。
客户应详细了解所有有关外汇贵金属买卖的风险,并请自行承担全部责任。







 沪公网安备 31010702001056号