


汇通网11月11日讯—— 整体来看,地缘主线已经从冲突升级预期,转向长期消耗对峙。油价波动率中枢维持高位,尾部风险需要持续纳入风控体系。
截至2026年11月中旬,中东地缘局势进入明确的有限封锁、规避全面开战的僵持阶段。前期市场充分计价的战争避险溢价持续消化,油价显著回调。但实物端结构性约束并未消除,偶发摩擦扰动的风险敞口始终存在。
地缘主线:兵力部署以威慑为核心,大规模冲突概率偏低
罗斯福号航母打击群已经穿越马六甲海峡,驶入美军中央司令部责任辖区,将与已部署在阿拉伯海的乔治·华盛顿号、乔治·布什号形成短期三航母叠加部署态势。编队配置包含完整舰载机联队、肖辛号巡洋舰、多艘宙斯盾驱逐舰及配套陆战队兵力,核心职能为对霍尔木兹海峡及周边航道实施常态化监视、海上威慑,保障对伊朗海上封锁的落地执行。
与此同时,美方正式启动“铁门行动”,由中央司令部组建专项工作组,在海上封锁之外,同步从陆路边界、里海通道实施拦截,阻断伊朗武器、军民两用技术、受制裁物资以及非法原油收入的流转渠道。依据披露信息,美方评估这套海陆协同封锁机制,已限制伊朗规模超过250亿美元的原油对外出口。
综合特朗普、卢比奥近期公开表态,叠加多重现实约束判断,美国主动发起大规模空袭、推动全面战争的概率处于较低区间。美国过往在中东军事行动形成的国内政治成本约束较强,国内舆论对新一轮大规模海外军事行动接受度有限;以色列深陷本土冲突泥潭,难以配合美方实施新一轮高强度军事打击。中期选举落地之后,美国国内政治博弈加剧,扩大军事行动的政治基础显著弱化。
当前美方策略框架清晰:以持续性封锁和经济施压为主要手段,依托卡塔尔等海湾国家斡旋开展外交接触,走消耗施压路线,倒逼伊朗内部调整,既不主动挑起战事,也不急于达成妥协协议。特朗普11月9日至10日明确表态,伊朗在军事层面“事实上已经被削弱”,短期内实施大规模打击的可能性极低,同时确认美军处于战备待命状态,外交途径优先。主流媒体解读为,局势已经从冲突升级预期,转向长期极限威慑与消耗战。
需要注意的一点是,三航母前置部署本身是应急作战兜底力量。高层层面虽均有规避全面战争的诉求,但该前提无法排除航道油轮遇袭、无人机对抗、零星导弹交火等局部摩擦事件。一旦发生此类突发事件,当前已经消退的避险溢价将快速修复。美伊谈判目前处于实质性僵局:伊朗要求先行解除封锁、取消军事威慑后再启动磋商,美方坚持核核查、浓缩铀管控作为前置条件,僵局短期难以化解,整体维持不战不和的脆弱均衡。
供需基本面:原油流通修复驱动溢价出清,结构性实物约束形成底部支撑
布伦特原油自10月底118美元/桶上方高点回调幅度超20%,11月中旬一度跌破90美元/桶,WTI同步走弱。本轮价格下行的核心驱动,是市场重新定价大规模冲突的下行概率。
霍尔木兹海峡原油通行流量已恢复至战前的绝大多数水平,日均通行规模约1030万桶,叠加替代管道输送路线,原油实物流转基本修复。沙特、科威特等OPEC成员国适度释放产能,叠加亚洲主要经济体需求预期偏弱,共同构成空头基本面支撑。现货端信号同样明确:沙特下调原油官方售价,中东基准升水走弱,反映现货市场阶段性宽松。
KCM Trade首席分析师Tim Waterer指出,本轮油价回调本质是前期市场提前计价选举后冲突升级的预期,在美方释放缓和信号后,前期累积的战争溢价集中出清。Eurasia Group同步下调霍尔木兹海峡长期断供的情景概率,推动资金减持原油多头头寸。
但实物市场修复存在明显结构性失衡:原油流通恢复速度更快,成品油出口修复严重滞后,仅恢复至战前35%-40%。自冲突爆发以来,全球原油累计去库规模超过5亿桶,IEA持续警示,当前全球商业库存缓冲处于低位,后续存在刚性补库需求。海运环节风险成本居高不下,海湾航线战争保险、远期运费溢价持续抬升,推高全链条贸易成本。
即便长期维持封锁僵持、无大规模战事的基准情景,区域能源贸易成本的抬升,也将对油价底部形成支撑,价格难以直接回落至冲突前水平。
机构观点分歧与情景研判
市场机构预期分化清晰,分歧核心不在于简单多空,而在于对封锁格局的可适应性、供给扰动的价格敏感度判断存在差异。
偏空阵营以高盛Daan Struyven领衔的原油研究组为代表。其基准假设为霍尔木兹海峡不会出现长时间全面停摆,封锁模式逐步被市场消化,地缘溢价持续收敛,定价重心回归传统供需平衡框架。高盛基准展望中,2027年布伦特原油均价中枢将下移至偏低区间。团队配套情景测算:若海峡原油流量减半并持续一个月,布伦特仅上行约4美元/桶;只有通道完全封锁、替代产能用尽,油价才会一次性上行15美元/桶。测算结果表明,在仅封锁、不爆发大规模冲突的基准假设下,地缘溢价上行空间本身有限。高盛同时提示,若浮仓滞留原油集中释放,将带来阶段性供给增量,进一步压制价格。
Rapidan Energy等属于风险谨慎阵营,也是当前需要重点关注的视角。其核心判断是,当前脆弱均衡具备极高不稳定性。伊朗在持续封锁带来的经济压力下,存在主动升级博弈、袭击航运设施抬高谈判筹码的动机;叠加低库存、成品油供给瓶颈,原油市场对供给扰动的价格弹性显著放大,小幅流量冲击即可触发明显反弹。市场容易在连续平稳阶段,逐步抹去尾部风险定价,一旦突发航运袭击,风险溢价将快速重估,即所谓“粗暴觉醒”。
PVM石油协会分析师Tamas Varga补充,海峡零星袭击事件并未完全中断,缓和格局根基薄弱,单纯依托缓和叙事做空,风险收益比并不占优。
综合基本面判断:基准情景下,当前油价内含的风险溢价仍偏高,价格存在进一步下行空间。但单边空头策略面临显著反向风险。中期选举带来的美国国内政治不确定性、航道突发袭击、谈判破裂均属于黑天鹅变量,能够快速触发油价脉冲上行。
后续跟踪框架
行情定价逻辑已经脱离单纯的兵力部署新闻驱动,需要持续跟踪高频实物与政策变量:
一是航运高频数据,依托Kpler、Vortex监测霍尔木兹海峡原油、成品油日度流量及浮仓变动;
二是供给端变量,OPEC+产量政策、沙特官方售价调整、伊朗原油出口动态;
三是需求端变量,中国、印度等亚洲核心采购国炼厂开工、现货采购节奏;
四是地缘变量,美伊谈判细节、卡塔尔斡旋进展、海峡航运安全事件;
五是辅助定价指标,海湾航线保险费率、远期合约升贴水结构,用于观测市场隐性风险溢价变动。
周线技术分析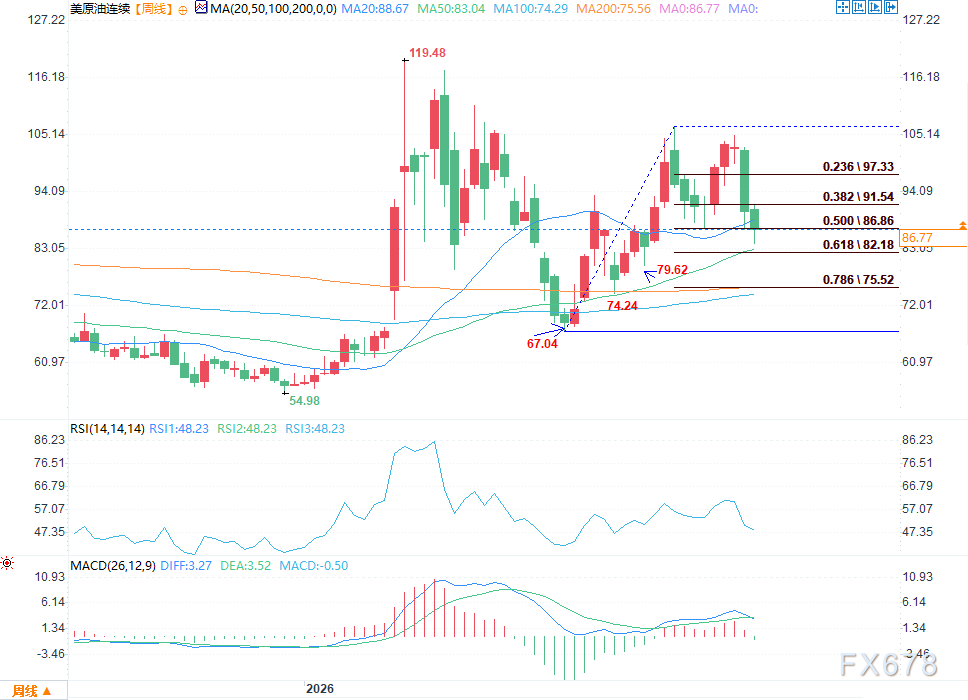
(WTI原油周线图 来源:易汇通)
美原油连续周线处于67.04–105.14上涨波段后的回撤阶段。斐波那契关键位置:上方压力91.54、97.33;多空分水岭86.86;核心支撑82.18,深度防守75.52。价格运行在MA20与MA50之间,MA20拐头向下形成短期压制;RSI处于中性区间,多空力量均衡;MACD刚翻出微弱绿柱,属于多头衰竭初期信号,尚未走成深度空头。
基准情景重点观察82.18共振支撑,守住则维持宽幅震荡,仍有反攻机会;周线有效跌破该位置,本轮反弹结构破坏,下行看向75.52。若地缘刺激推动价格站稳86.86,多头结构修复,方能重新挑战上方压力。技术面当前为上涨后的震荡休整,方向选择依赖基本面,仅提供攻防价位参考。
整体来看,地缘主线已经从冲突升级预期,转向长期消耗对峙。油价波动率中枢维持高位,尾部风险需要持续纳入风控体系。
从18个月低点反弹近18%:钯金突然“活了”,黄金玩家该怎么看?
美联储加息预期骤升,欧洲会跟吗?ING解读 金油汇接下来怎么走?
英伟达再挫5.5%市值蒸发数千亿,高通胀+沃勒鹰派言论双重冲击华尔街
白宫B20峰会重申关税决心,科恩警告消费者最终买单,10月CPI超预期上涨0.4%
风险提示:
任何在本网站刊载的信息包括但不限于资讯、评论、预测、图表、指标、信号等只作为参考,您须自主做出投资决定,并对该决定负责。本网站所含数据未必实时、准确,所以价格可能并不准确且可能与实际市场价格行情存在差异,该价格仅为指示性价格反映行情走势,不宜为交易目的使用。投资者依据本网站提供的信息、资料及图表等信息进行交易行为所造成的损失与本网站无关。
全球财经,极速了解




 沪公网安备 31010702001056号