


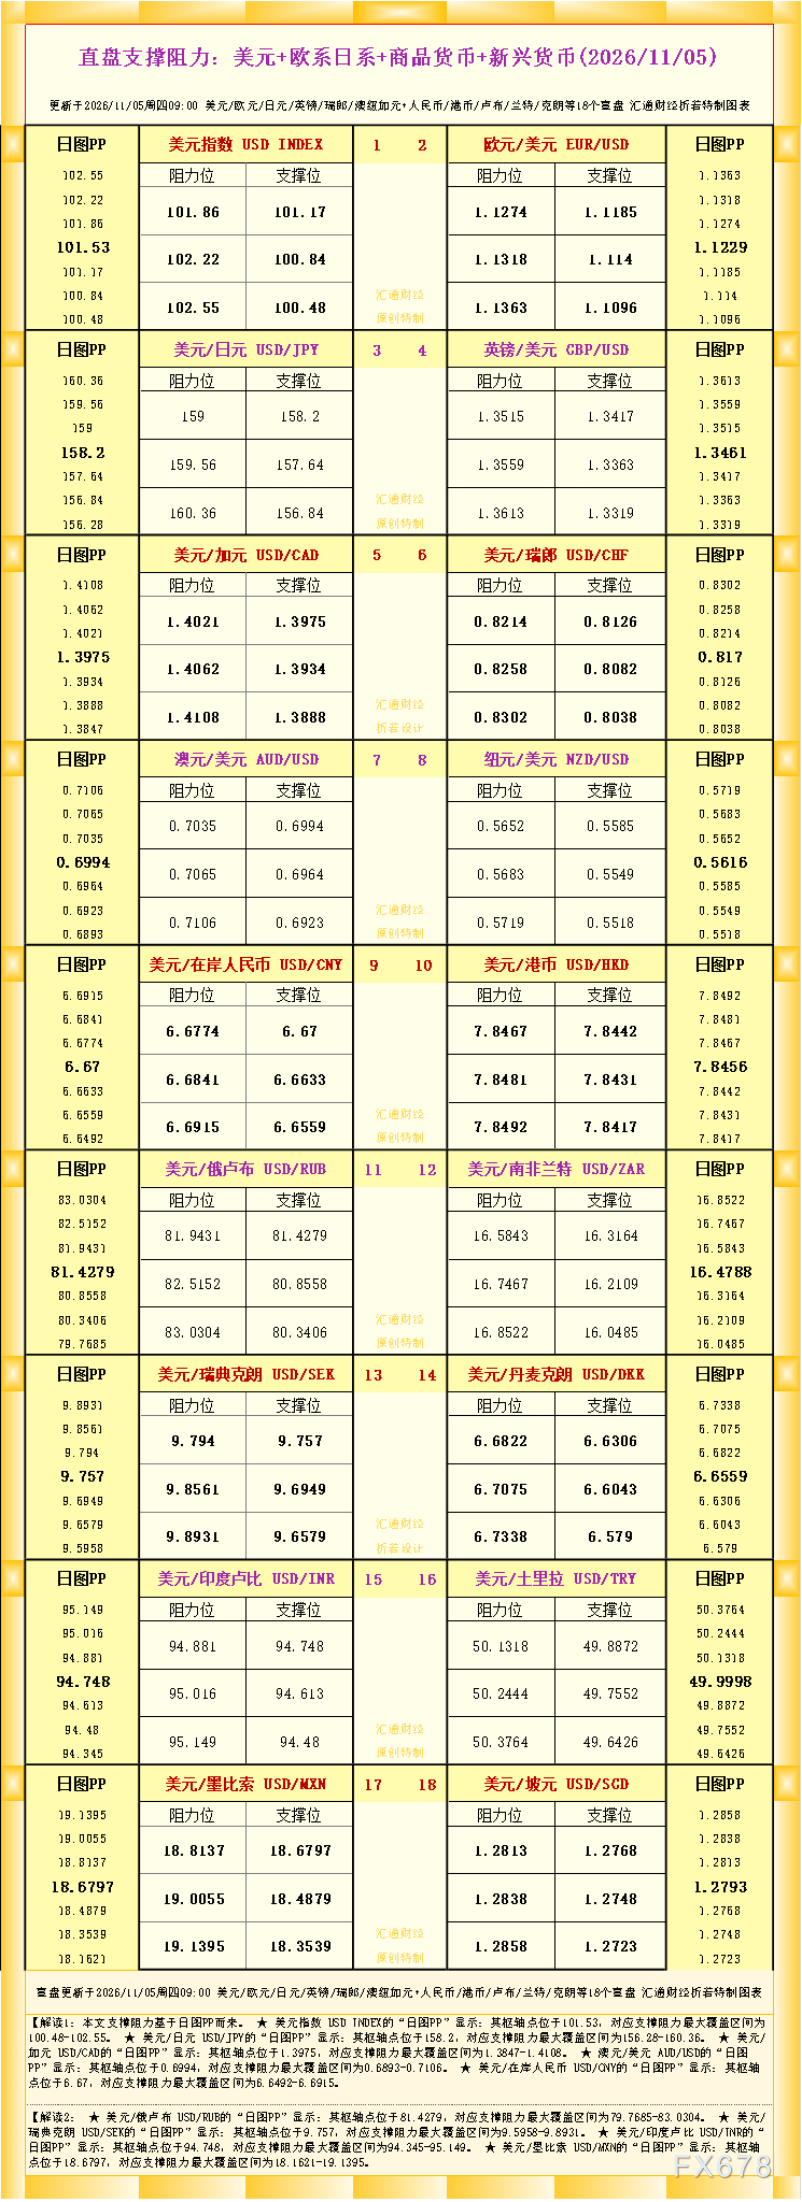
汇通网11月5日讯—— 周四亚市,美元指数连续第二个交易日下行,下探月内低点 101.20。民主党横扫美国国会两院,市场计价华盛顿政策僵局;同时中东冲突有望快速落幕的预期打压油价,双重因素带来美元抛售。不过 ADP、ISM 服务业数据展现经济韧性,12 月加息概率维持 82%,限制深度下跌,市场等待初请失业金与非农报告。
周四亚洲交易时段,衡量美元兑一篮子六大主要货币表现的美元指数延续跌势,实现连续第二个交易日收跌,盘中下探本月低点 101.20。中期选举民主党一举拿下参众两院控制权,市场担忧美国华盛顿将陷入政策僵局,重大财政刺激法案推进受阻,投资者开启集中抛售美元。与此同时,市场预期中东冲突有望迎来快速和解,国际原油价格大幅下行,通胀降温预期进一步给美元施加下行压力。
但美元并未完全失去支撑,美国最新经济数据展现出经济韧性,支撑美联储 12 月加息预期。ADP 私营就业报告显示,10 月新增就业 8.6 万人,高于市场预期的 6.9 万人;9 月就业数据由 9 万下修至 8.6 万。ISM 服务业 PMI 小幅回落至 54.5,略低于预期 54.8,但读数依旧维持在 50 荣枯线上方,服务业保持扩张状态。CME 美联储观察工具显示,市场目前定价 12 月再度加息概率接近 82%,韧性的就业数据对美元形成托底,抑制空头进一步发力。
接下来市场将重点关注美国周四公布的初请失业金数据,而周五非农就业报告是本周最重要的风险事件。就业报告的强弱将直接修正美联储加息预期,若就业数据继续强于预期,美元存在反弹修复机会;反之就业显著走弱,美元或将延续本轮跌势。
日线级别,美元指数现价 101.20,价格运行在 9 周期、50 周期指数移动平均线下方,短期维持偏空格局,此前反弹均未能站上这两道动态阻力。14 日 RSI 回落至 43,处于 50 中性线下方,多头动能消退,但尚未进入严重超卖区间,不排除震荡反复的可能性。
上方第一阻力位于 50 周期 EMA101.27,进一步阻力为 9 周期 EMA101.72;只有日线收盘价站稳 101.72 上方,短期下行压力才会得到缓解,否则价格向均线反弹过程中容易遭遇抛压,美元指数仍存在再度下探的风险。下方关键支撑关注 100.75,其次 100.24,一旦失守,将打开更大下行空间。
4 小时周期,均线呈空头排列,价格重心持续下移,指标处于中性偏弱区间,暂无明确超卖信号。盘面处于趋势性回调当中,操作上不宜盲目追空,等待关键位置突破,重点关注晚间以及周五就业数据带来的驱动。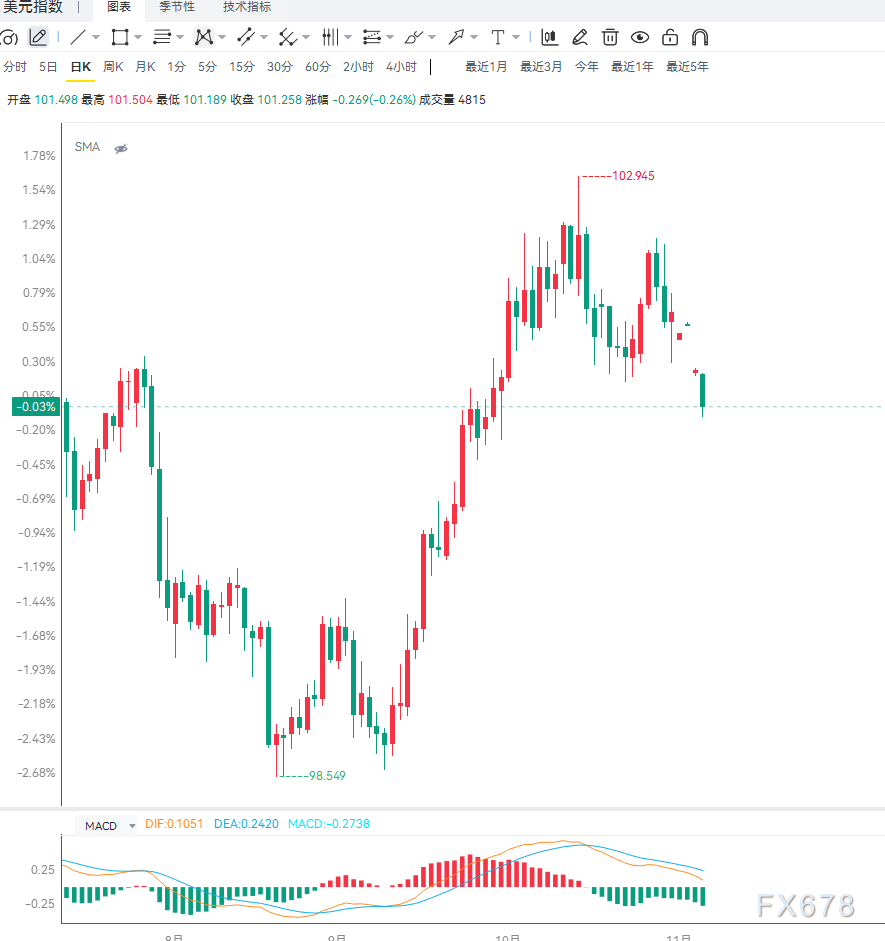
编辑总结
美元指数受中期选举结果、中东缓和预期双重打压,连续走弱创出月内低点,但美国就业数据韧性支撑美联储高加息概率,限制单边下行空间。短期风险集中在非农就业大幅走强,推动美元反弹修复;潜在机会是就业数据不及预期,美元进一步打开下行空间。重点关注 101.27?101.72 阻力区域,以及 100.75 支撑是否有效。
英国央行三年来首次加息至4%,未来还要再加一次,英镑短线冲高30点
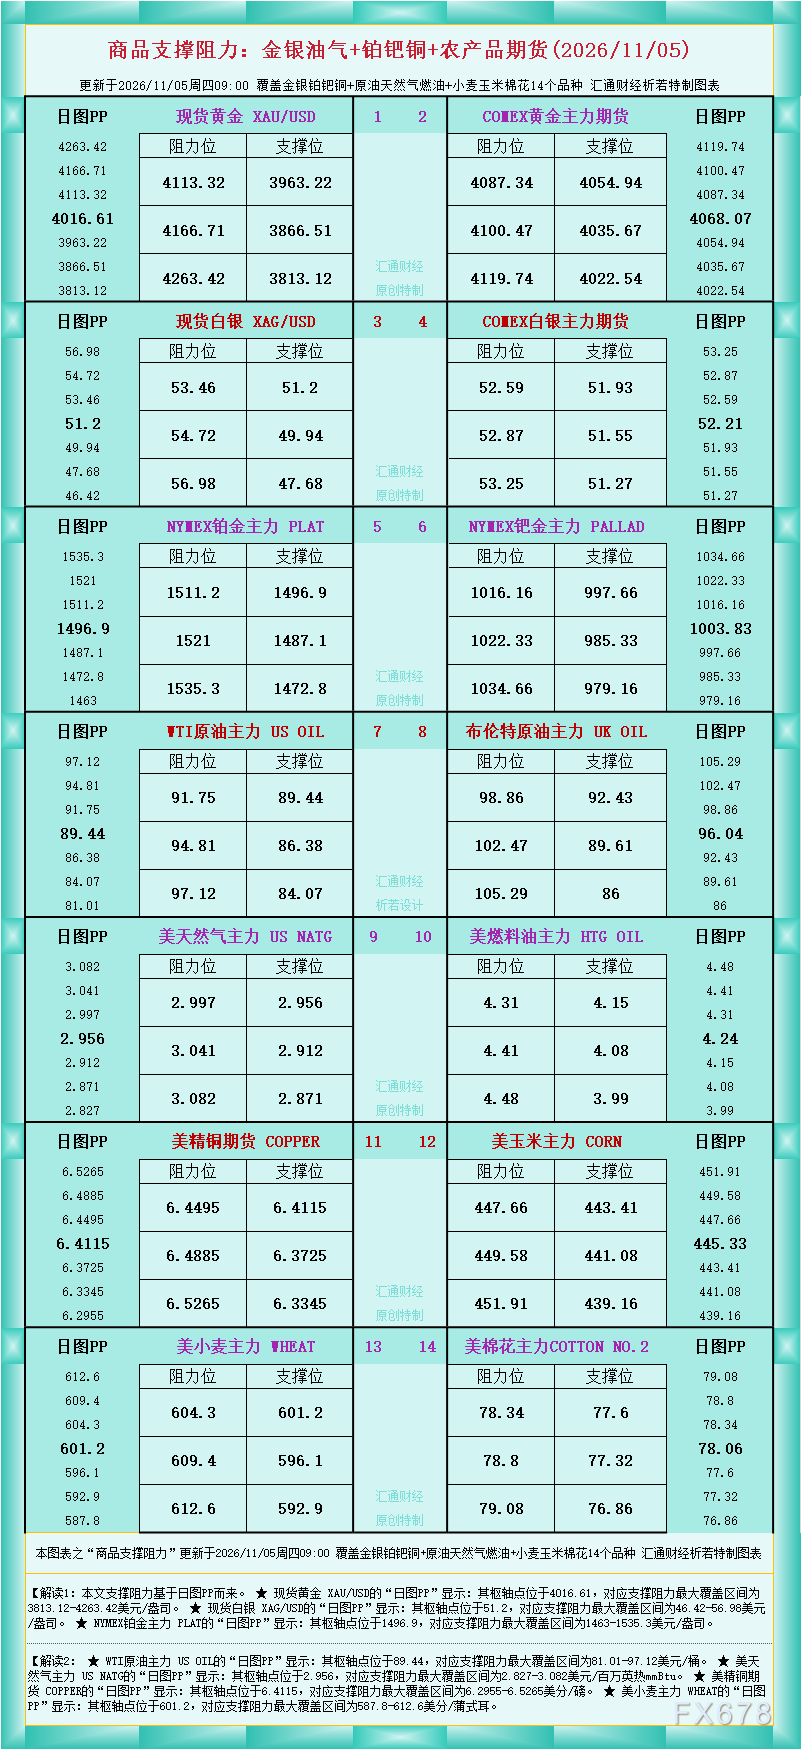
一张图看商品支撑阻力:金银油气+铂钯铜农产品期货(2026年11月5日)
黄金交易提醒:民主党横扫国会引爆美元重挫,金价单日暴涨超3%创三月最大涨幅!
风险提示:
任何在本网站刊载的信息包括但不限于资讯、评论、预测、图表、指标、信号等只作为参考,您须自主做出投资决定,并对该决定负责。本网站所含数据未必实时、准确,所以价格可能并不准确且可能与实际市场价格行情存在差异,该价格仅为指示性价格反映行情走势,不宜为交易目的使用。投资者依据本网站提供的信息、资料及图表等信息进行交易行为所造成的损失与本网站无关。
全球财经,极速了解




 沪公网安备 31010702001056号