


汇通网11月2日讯—— 美元指数回落至101.5附近交投,前一日小幅上行之后多头动能有所收敛。中东外交磋商持续推进,避险需求降温拖累美元;但 9 月 PCE 数据显示通胀回落进程停滞,市场维持美联储 12 月加息约 75% 的定价。本周非农、ISM 系列 PMI 与美联储官员讲话将主导后续方向。
衡量美元兑六大主要货币表现的美元指数,周一亚洲交易时段在101.5附近横盘整理,结束前一交易日小幅走强的节奏。地缘层面,尽管市场仍存有美国对伊朗采取军事行动的担忧,但卡塔尔与伊朗官员连续三日展开对话,力求在美国中期选举前达成停战共识,外交斡旋取得进展,直接削弱美元的避险买盘,成为指数短期回落的主要诱因。不过通胀维度的支撑逻辑并未消失,据市场调查显示,CME 工具显示市场维持美联储 12 月加息概率约75%,近期美国经济数据展现韧性,通胀降温节奏放缓,持续推升进一步收紧货币政策的预期。
布朗兄弟哈里曼机构解读美国 9 月 PCE 报告指出,通胀改善进程已经陷入停滞。整体 PCE 环比录得0.5%,8 月为 0.3%,同比上行至3.6%,高于前值 3.4%;核心 PCE 环比维持0.3%,同比抬升至3.1%,8 月读数为 3.0%。整体与核心通胀同步出现粘性,为美元提供底层支撑,当前市场除通胀指标之外,同样密切跟踪薪资走势以及美国整体增长预期,贸易担忧情绪暂时退居次要位置。
市场参与者静待本周一系列重磅数据落地,10 月非农就业、ISM 制造业与服务业 PMI 将陆续公布,多位美联储官员也将发表讲话,官员表态会持续修正市场对于 12 月加息的概率定价,左右美债收益率与美元指数的波动节奏。
日线级别来看,美元指数中期上行趋势尚未完全被破坏,当前价格回踩关键中枢区间,上涨动能明显衰减,RSI 指标回落至中性区间,没有进入超卖。上方第一道阻力位于102.00,其次是102.45,只有重新站稳 102.00 关口,多头才具备再次上攻的条件;下方第一支撑位于101.20,更深支撑在100.80,若有效跌破 101.20,本轮反弹结构将进一步走弱。4 小时周期上,短期趋势转为震荡偏弱,短期均线形成压制,指标在中性区间运行,尚未形成明确的持续下行信号,价格存在两种路径:若通胀、就业数据继续强于预期,指数有望企稳反弹;若数据走弱,将进一步下探下方支撑,行情等待宏观信号完成方向选择。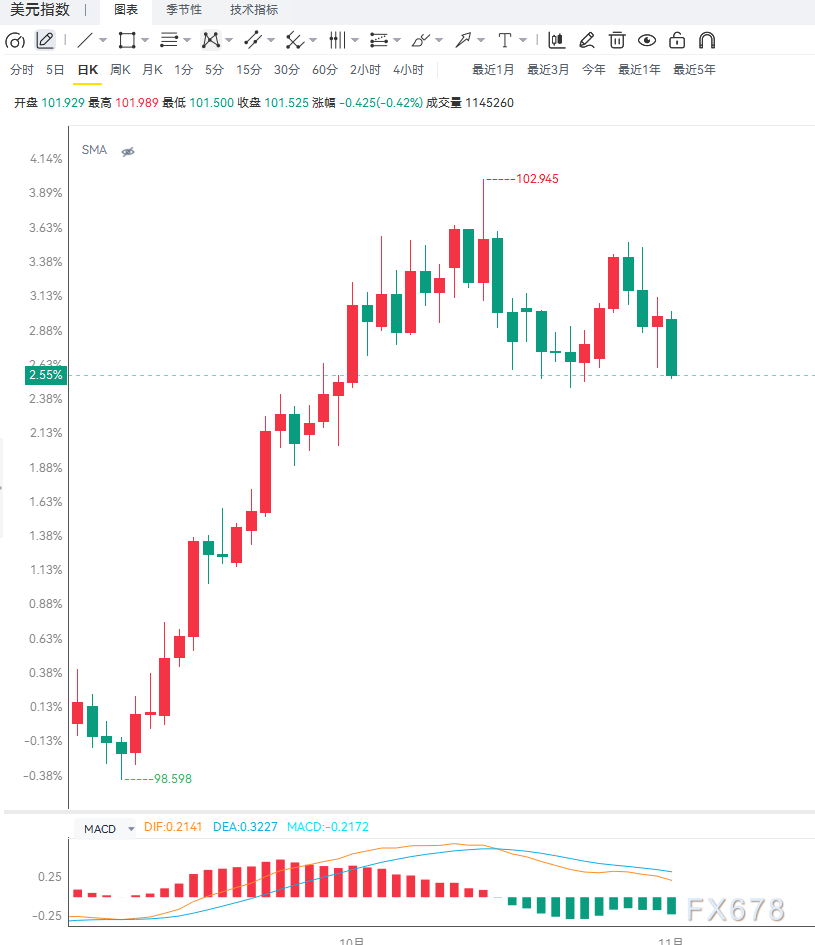
编辑总结
美元指数当前处于地缘避险消退带来的回调压力,以及通胀粘性支撑加息预期的多空拉扯之中,101.5 是短期多空分界位置。短期风险集中在中东局势再度紧张带来避险脉冲上涨,或是美国通胀、就业数据明显降温,压低 12 月加息预期,驱动指数继续下行;潜在机会在于经济数据延续韧性,推升加息概率,推动指数重回 102 上方。交易上不宜在当前位置盲目抄底或追空,建议等待数据落地、关键支撑阻力确认后再布局,重点防范数据公布前后的流动性冲击与快速波动。
特朗普称美仍需处理伊朗一两个目标,卡塔尔调解推进油价回落逾2%
原油交易提醒:OPEC+维持12月产量,美原油冲高回落,维持高位震荡
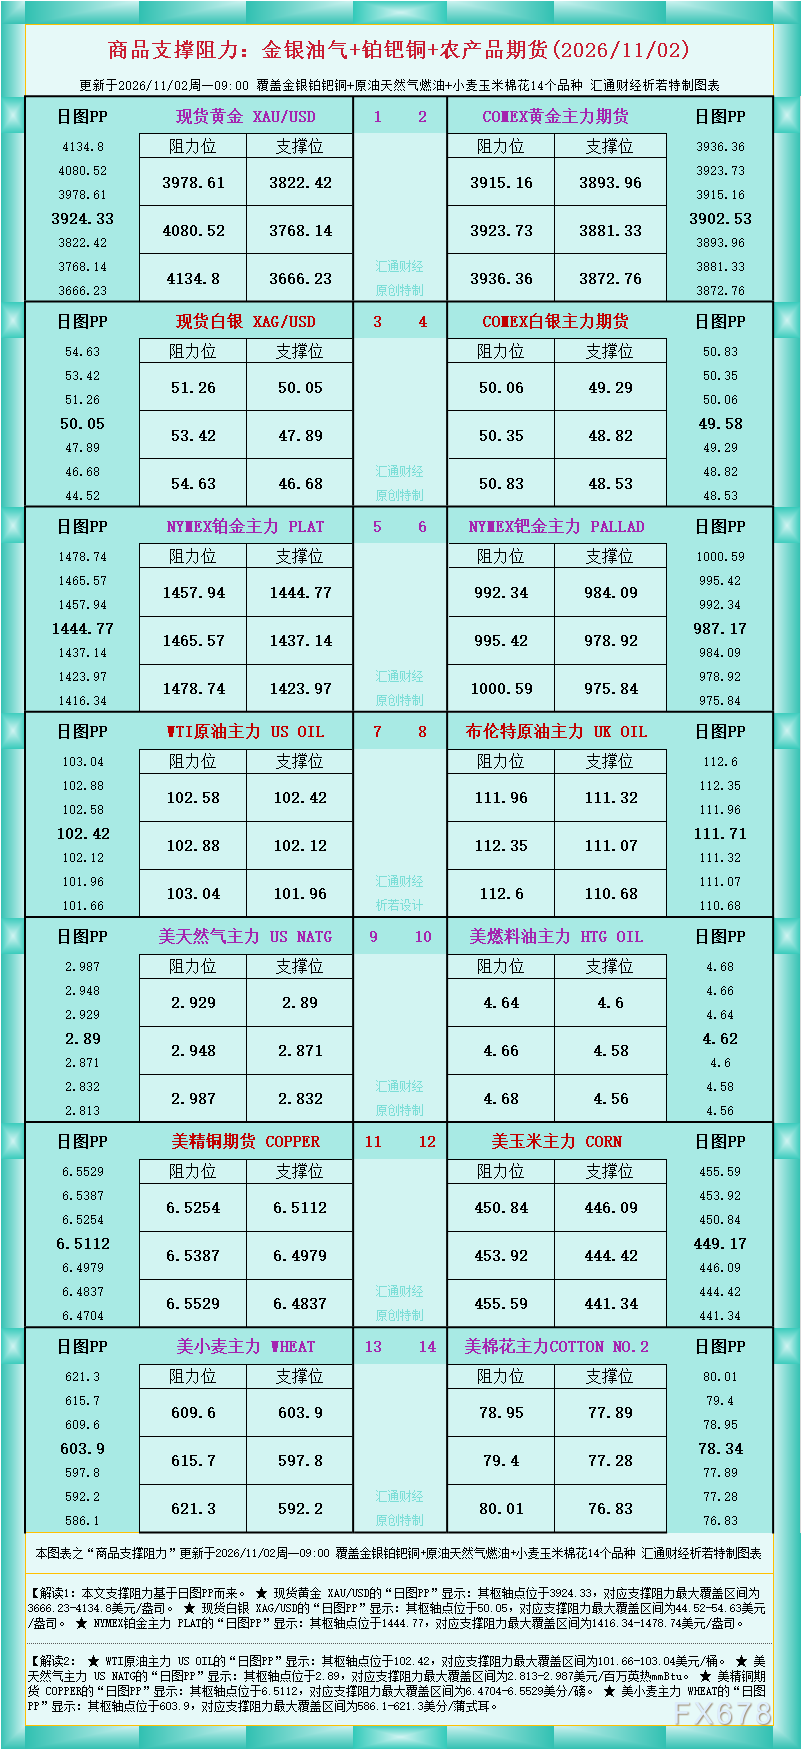
一张图看商品支撑阻力:金银油气+铂钯铜农产品期货(2026年11月2日)
风险提示:
任何在本网站刊载的信息包括但不限于资讯、评论、预测、图表、指标、信号等只作为参考,您须自主做出投资决定,并对该决定负责。本网站所含数据未必实时、准确,所以价格可能并不准确且可能与实际市场价格行情存在差异,该价格仅为指示性价格反映行情走势,不宜为交易目的使用。投资者依据本网站提供的信息、资料及图表等信息进行交易行为所造成的损失与本网站无关。
全球财经,极速了解




 沪公网安备 31010702001056号