汇通网11月2日讯—— 11月2日周一,布伦特原油在经历10月约14%的累计涨幅后进入高位整理阶段,近期一度触及约117.5美元/桶的六个月高点,即便中东地区原油出口已逐步回升至接近冲突前水平。多家机构同步上调年底及2027年价格展望,核心驱动来自供应中断风险溢价的持续定价,市场正在为美国中期选举后可能出现的中东供应弱化赋予更高权重。
11月2日周一,布伦特原油在经历10月约14%的累计涨幅后进入高位整理阶段,近期一度触及约117.5美元/桶的六个月高点,即便中东地区原油出口已逐步回升至接近冲突前水平。多家机构同步上调年底及2027年价格展望,核心驱动来自供应中断风险溢价的持续定价,市场正在为美国中期选举后可能出现的中东供应弱化赋予更高权重。当前期货价格交投110美元/桶附近,反映出事件驱动下的波动特征仍较显著。
机构上调展望的逻辑基础
高盛将12月布伦特价格展望从90美元/桶上调至105美元/桶,2027年平均价格从原先约80美元/桶上调至88美元/桶,增幅约10%,同时上调西德克萨斯中质原油展望。摩根士丹利将第四季度布伦特价格展望上调至105美元/桶,澳新银行也将年底布伦特期货展望上调至相同水平。这些调整基于中东供应存在显著下行风险,分析师指出中断的时机与地点几乎无法预测,因此基准情景纳入了2027年每日100万桶的全球供应中断预留量。风险溢价的维持并非源于当前流量的绝对短缺,而是对潜在升级路径的定价权重上升。欧佩克+近期维持产出目标不变,实际产出仍低于目标,进一步支撑这一逻辑。
中东供应风险的持续特征
冲突持续数月后,中东原油供应虽已反弹至接近冲突前水平,但航运攻击加剧、基础设施受损等因素仍被列为可能触发进一步价格上行的关键变量。据报道,伊朗方面已指示指挥官为可能的重新对峙做准备,相关方面也多次暗示可能恢复空袭行动。此外,乌克兰冲突相关风险亦被纳入考量。基准情景下,2027年包含每日100万桶的中断预留量,反映出预测者面对广泛潜在结果时的挑战。上行情景中,若波斯湾产出较上年平均水平低350万桶/日,布伦特2027年平均价格或达130美元/桶;下行情景则可能回落至60美元区间。供应恢复的速度与完整性、航运通道的稳定性以及基础设施的完好程度,共同构成风险溢价的核心支撑。
市场平衡与情景框架的不确定性
机构在核心观点之外勾勒了牛市与熊市框架,价格跨度约70美元,凸显预测难度。供应恢复路径、航运安全状况、基础设施完整性以及地缘政治演变均构成关键变量。市场对美国中期选举后局势演变的定价正在加大,供应中断的持续时间与规模将决定溢价的持续性。欧佩克+在11月1日会议中维持12月产出目标不变,实际产出仍低于目标水平,表明名义配额与有效供应之间存在差距。这一差距在冲突背景下被放大,使得市场平衡的评估更依赖实时供应数据而非静态目标。广泛的情景区间反映出预测者对中断规模与持续时间的高度不确定。
价格结构与波动特征观察
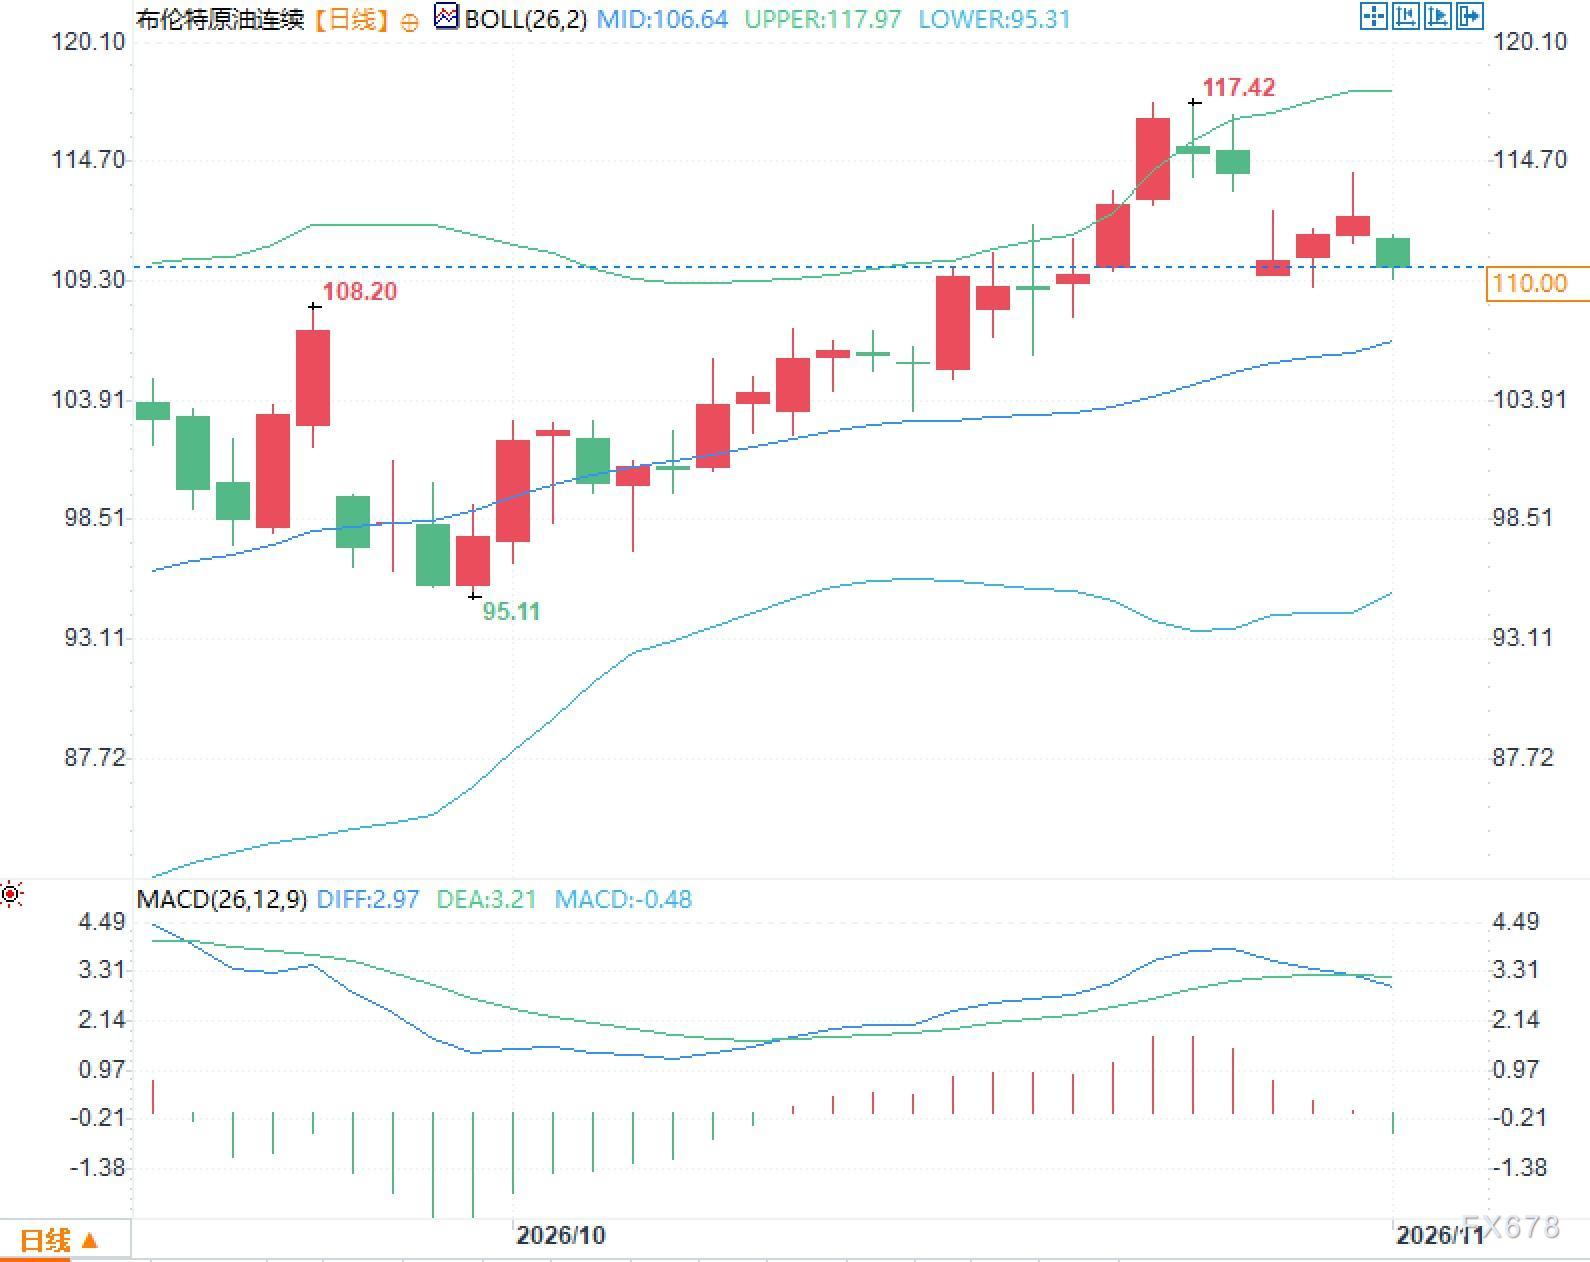
从近期走势看,布伦特在10月底触及约117.5美元/桶后出现回落,11月初交易于110美元附近。波动率维持高位,反映出事件驱动特征明显。布林带指标显示价格曾触及上轨附近后回撤,MACD指标处于中性区域。基本面风险溢价与供应不确定性仍是主导因素,市场关注供应数据的实际演变以及中断事件的实际发生情况。价格在高位的整理过程,更多体现了对潜在升级与供应恢复两种力量的权衡,而非单一趋势的确认。
常见问题解答
问题一:机构上调油价展望的主要依据是什么?答:核心依据是中东供应存在显著下行风险,市场正在为美国中期选举后可能的供应弱化赋予更高权重,同时纳入航运攻击、基础设施受损及乌克兰冲突等多重因素,基准情景中加入每日100万桶的中断预留量。
问题二:为何供应已恢复至接近冲突前水平但价格仍处高位?答:尽管出口量回升,但市场关注的是潜在中断的不可预测性以及事件升级的可能性,风险溢价持续存在,而非仅基于当前流量水平。
问题三:上行与下行情景的关键差异在哪里?答:上行情景假设波斯湾产出持续低350万桶/日,平均价格或至130美元/桶;下行情景则基于更快的区域产出恢复,价格可能进入60美元区间,跨度约70美元。
【慎重声明】汇通网对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。
客户应详细了解所有有关外汇贵金属买卖的风险,并请自行承担全部责任。






 沪公网安备 31010702001056号