


汇通网10月28日讯—— 本周四市场将迎来欧洲央行利率决议,不过目前市场认为本次会议欧洲央行不会采取行动,几乎完全定价欧洲央行在12月17日再次加息,但欧洲央行有理由让预期降温,却可能不愿明说。
周三(10月28日),本周四市场将迎来欧洲央行利率决议,不过目前市场认为本次会议欧洲央行不会采取行动,几乎完全定价欧洲央行在12月17日再次加息,但欧洲央行有理由让预期降温,却可能不愿明说。

法国预算、能源、伊朗战争和美国中期选举都不确定;更关键的是,欧元走弱和股市走强正在抵消主权债收益率上升带来的金融条件收紧。欧洲央行或许乐见市场替它实施部分紧缩。交易者要看的不是“加不加息”,而是FCI分解和欧元汇率反馈。
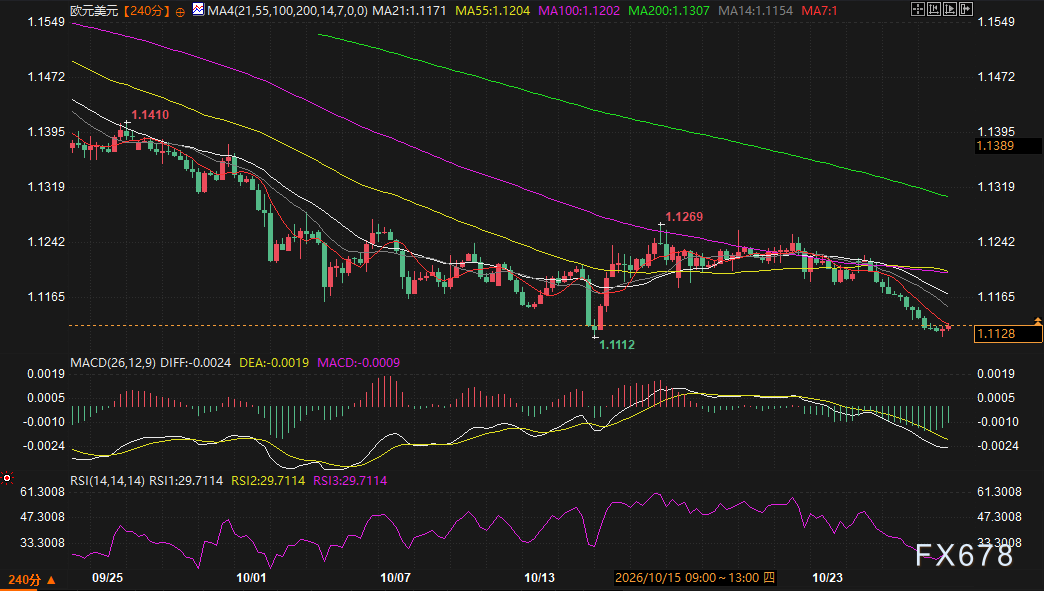
本周三大央行预计都不动利率,但欧洲央行的沟通最微妙。它今年已因伊朗战争引发的能源冲击两度加息,现在又碰上法国债务市场剧烈动荡。市场几乎完全定价12月17日再次加息,欧洲央行其实能提出充分理由让市场下调押注。
问题在于,它可能不愿这么做。12月会议前,法国预算不确定性可能产生双重影响,能源价格、伊朗战争、美国中期选举也都不确定。欧洲央行迄今巧妙避免正面回应法国债务,公开坚持应由巴黎当局处理。拉加德说进一步收紧要“有节制”,理由不是法国,而是整体通胀飙升尚未产生“第二轮效应”。这给市场留下一个模糊但偏鹰的默认空间。
欧洲央行自己的Macro-Finance金融条件指数显示,9月大幅收紧至年内最紧,但到9月底趋于平稳。高盛等机构模型随后显示,尽管法国问题发酵,本月初金融条件反而进一步放松。主权债成本上升带来收紧效应,却被欧元走软和股市走强抵消。
这就是关键预期差:市场看到法国利差扩大,就以为金融条件在紧缩;但欧洲央行看的是一篮子变量。行情图里EUR/USD从1.1410跌到1.1128,欧元走弱本身就在放松金融条件。自欧洲央行上次加息以来欧元/美元跌了约4.5%,部分原因正是市场认为法国动荡降低了欧洲央行加息周期的“终点利率”。换句话说,市场越空欧元,欧洲央行越不需要急着打压加息预期。
欧洲央行 9月银行贷款调查显示,截至9月的三个月欧元区房贷需求大幅下滑,企业和消费者贷款条款及标准日益收紧。房贷需求降幅最大的是法国,消费者信心已降至13年最低。
这理论上给欧洲央行提供了暗示“年内未必再加息”的依据。但欧洲央行可能不愿说得太直白,因为法国预算的不确定性可能双向影响:如果预算妥协,利差收窄;如果僵局恶化,市场又可能逼欧洲央行出手。提前承诺放鸽,反而可能引发不必要的波动。
当前有一个自我抵消的循环:市场进一步压低欧元,会缓解金融条件紧缩,而这种紧缩原本可能促使欧洲央行给加息押注降温。于是,欧洲央行无论默许市场加息预期,还是暗示年内未必加息,都不算明智。
对交易者而言,这意味着欧洲央行沟通的风险不对称。鹰派默认可能推高欧元利率,但欧元未必走强;鸽派暗示可能压低利率,却可能让欧元先跌、金融条件再放松。行情图上EUR/USD RSI已近超卖、美元指数MACD高位死叉,短线反弹不奇怪,但趋势仍偏空。真正要盯的是FCI周度变化、欧元汇率反馈和12月17日会议前的法国预算进展。
如果市场替欧洲央行加息,欧洲央行乐见其成;如果欧元下跌替欧洲央行放松金融条件,欧洲央行更没必要急着放鸽。这就是“可以做,但不会做”的核心。
能源价格逼宫加息!加拿大央行三年来首次加息,美元兑加元波动40点!
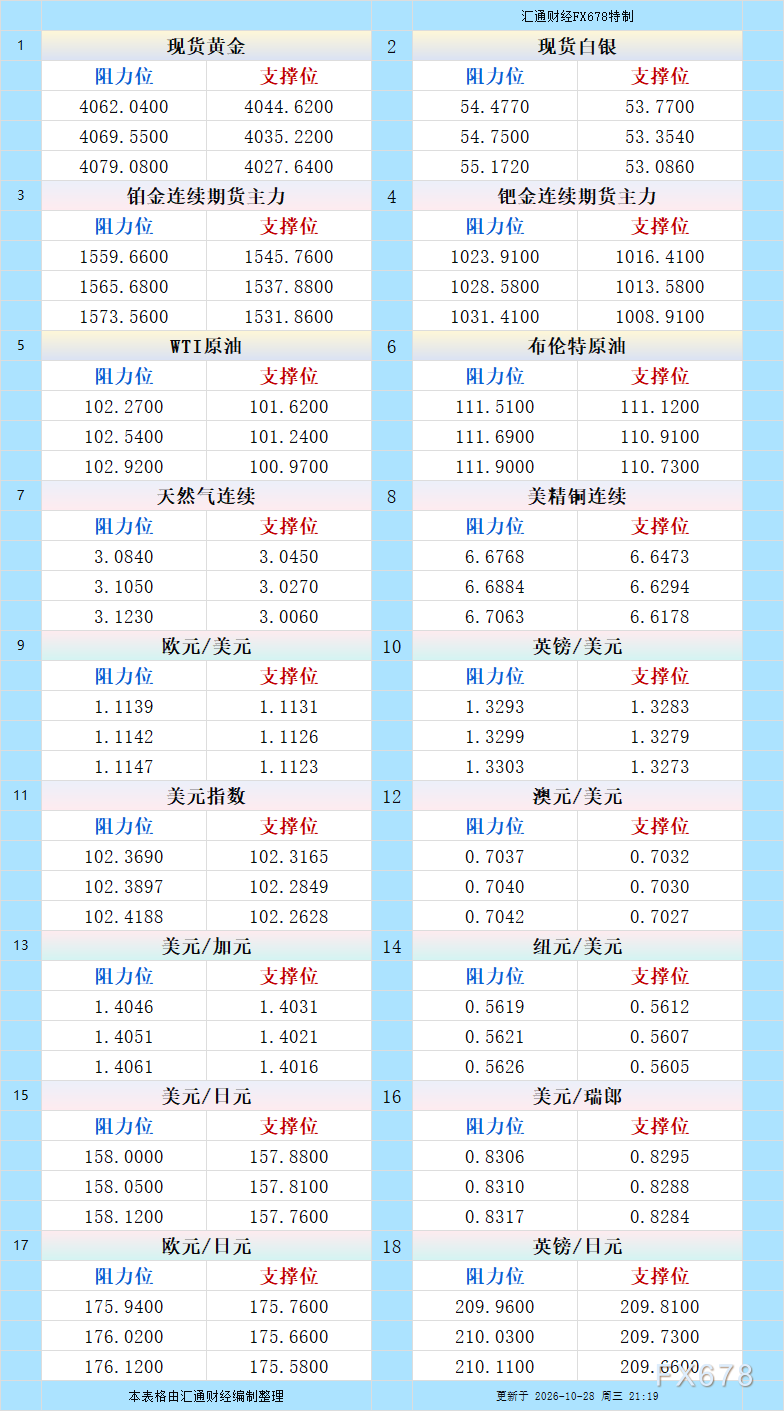
10月28日美市更新支撑阻力:18品种支撑阻力(金银铂钯原油天然气铜及十大货币对)
美联储决议前瞻:按兵不动几无悬念?五个关键细节读懂沃什、通胀与12月加息信号
风险提示:
任何在本网站刊载的信息包括但不限于资讯、评论、预测、图表、指标、信号等只作为参考,您须自主做出投资决定,并对该决定负责。本网站所含数据未必实时、准确,所以价格可能并不准确且可能与实际市场价格行情存在差异,该价格仅为指示性价格反映行情走势,不宜为交易目的使用。投资者依据本网站提供的信息、资料及图表等信息进行交易行为所造成的损失与本网站无关。
全球财经,极速了解




 沪公网安备 31010702001056号