


汇通网10月17日讯—— 工业物资与资本品价格的上涨尤为突出。机动车及非汽车类消费品价格开始显现上行态势。
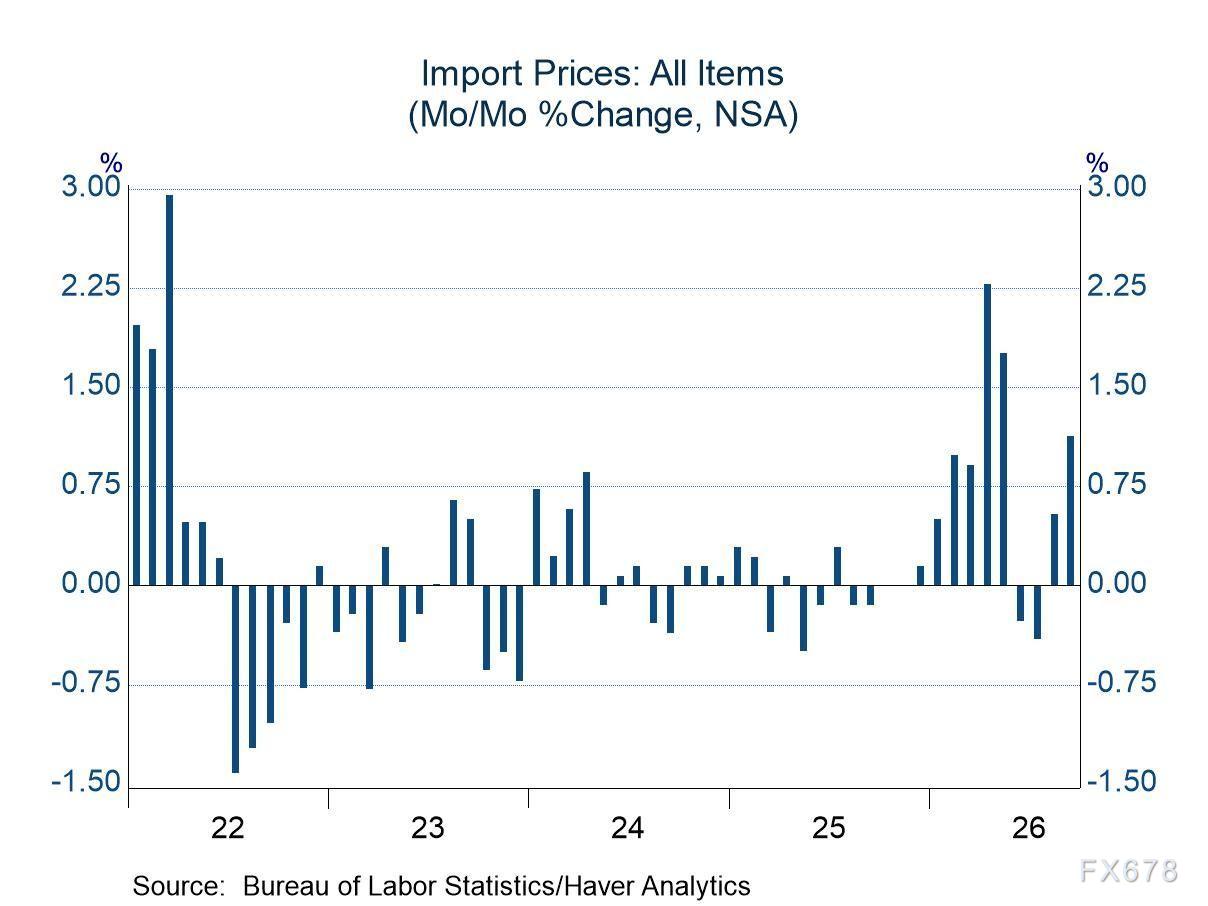
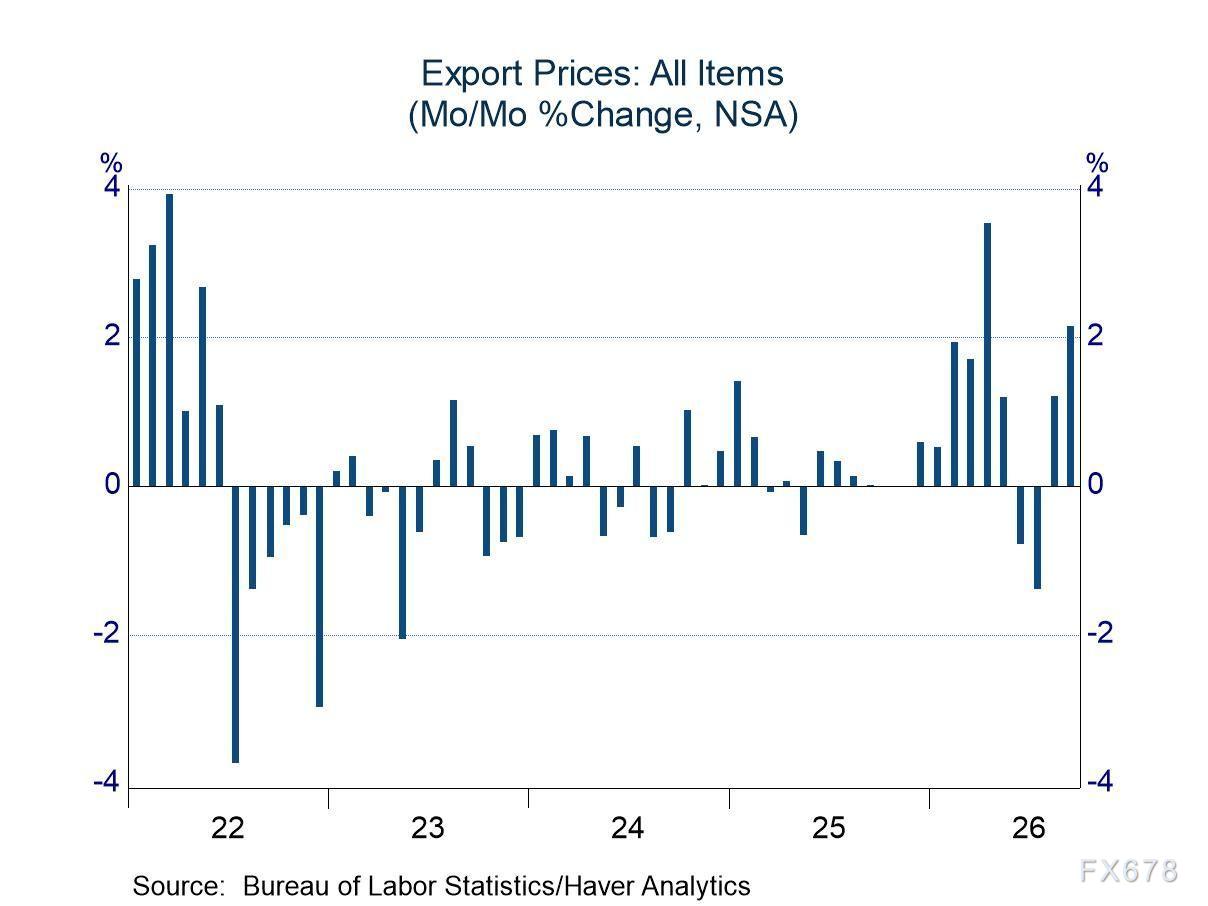
9月,美国居民消费价格指数(CPI)与生产者价格指数(PPI)均出现令人担忧的上涨,进出口价格也随之走高。9月进口价格环比大涨1.1%,远高于市场预期的0.6%;出口价格环比飙升2.2%,大幅超出0.7%的市场预期(预期数据来自行动经济学调查)。经此月度变动后,进口价格同比涨幅达到8.1%,出口价格同比涨幅达11.6%。
进口端中,工业物资类别表现尤为突出,环比上涨2.7%,12个月累计涨幅达20.4%。该品类月度上涨主要由石油价格推动,石油价格环比跳升4.6%。在此之前,石油产品价格已经历三个月平稳期,当前价格水平仍低于5月的峰值。受美国国内强劲企业投资需求拉动,进口资本品今年每个月都出现明显上涨,月度涨幅介于0.4%?1.3%之间;9月进口资本品价格上涨0.9%,同比涨幅为8.4%。
机动车与非汽车类进口消费品价格,在去年大部分时间以及今年上半年一直保持平稳,但近几个月两类商品价格均出现明显抬升。机动车进口价格7月上涨0.6%,8月维持该涨幅,9月再度上涨0.3%;其同比增速已从6月的?0.4%回升至9月的1.1%。2025年全年,进口消费品价格12个月累计下跌0.5%;而今年9个月中有6个月出现价格上行,9月进口消费品同比涨幅已经达到2.7%。
部分观察人士试图从这份报告中寻找关税对进口价格产生影响的线索。但本报告统计的价格数据,是征收关税之前的发票价格。如果境外企业为维持在美国市场的竞争力而自行消化关税成本,会体现为(税前)价格走低或是涨幅收窄;依靠现有数据,很难剥离、识别出这部分关税带来的影响。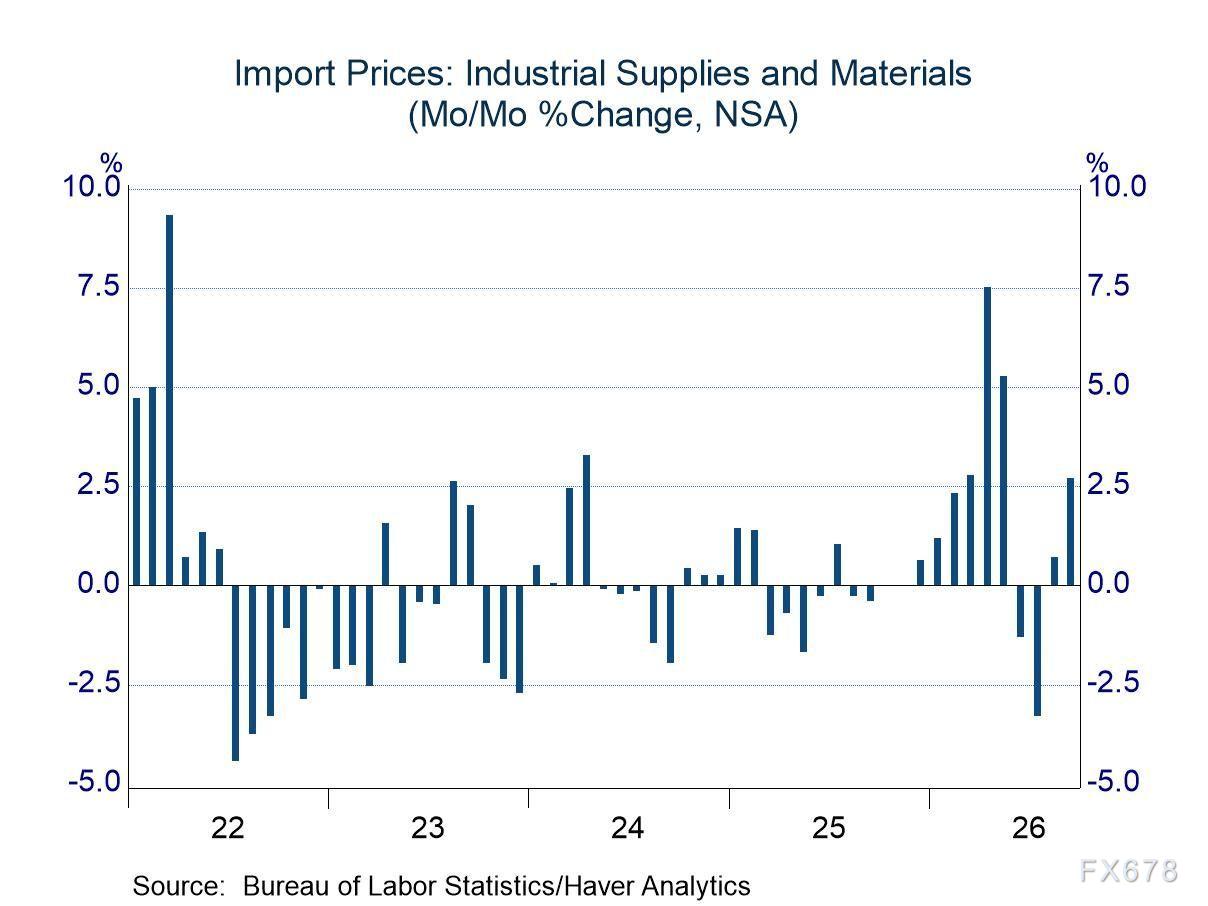
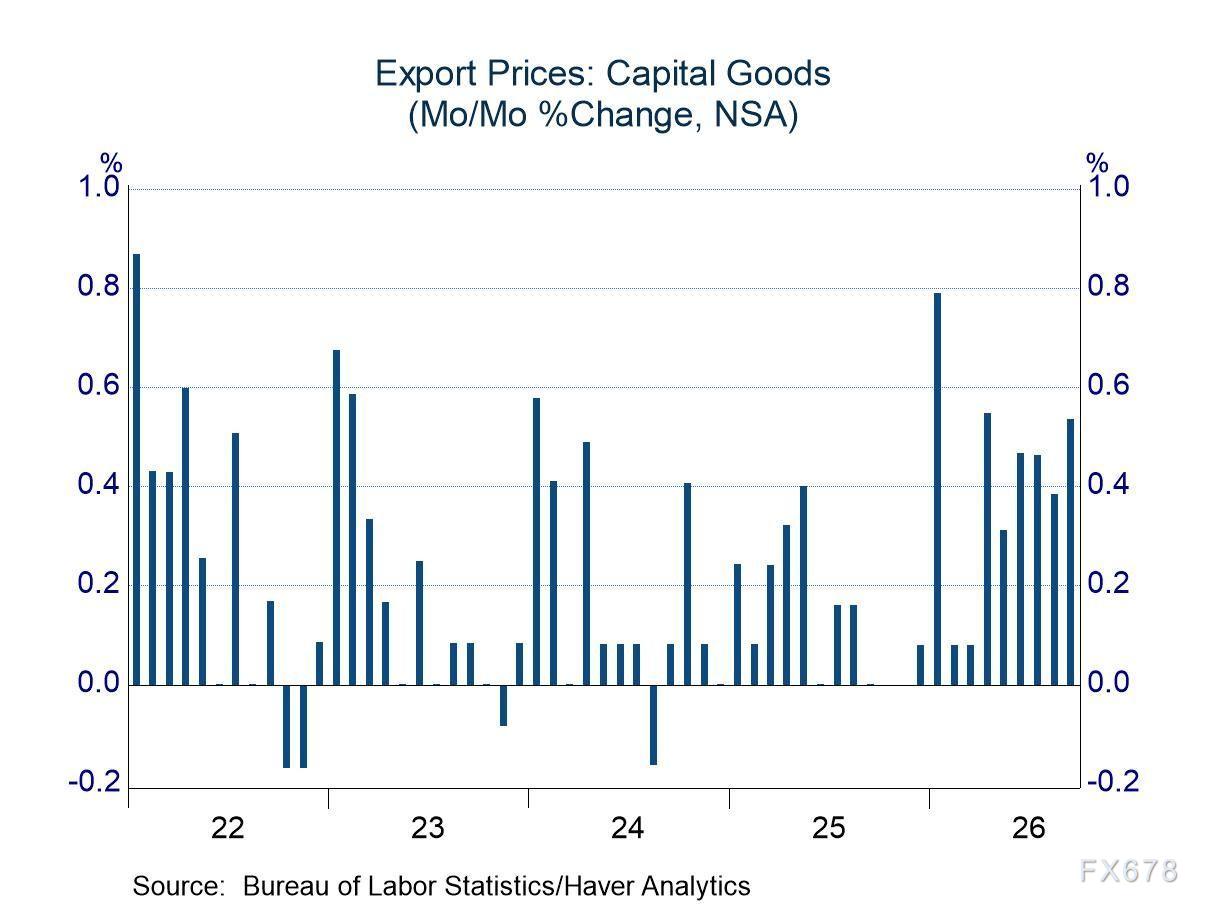
出口端,整体出口价格环比上涨2.2%,主要由工业物资品类拉动:该品类环比上涨4.0%,同比上涨23.3%,涨价无疑受到石油产品的推动。资本品出口价格同样显著上行,环比上涨0.5%、同比上涨4.2%,但其涨价压力弱于进口资本品。食品出口价格则出现意外波动:今年前8个月食品出口月均涨幅为0.6%,9月食品出口价格大幅跳涨2.7%,同比涨幅达到9.0%。
和进口端情况类似,机动车与非汽车类消费品的出口价格近期也开始升温。自2025年末至今年前六个月,机动车出口价格波动幅度较小;而近三个月机动车出口价格月均上涨0.5%。非汽车类消费品出口价格在经历四个月平稳之后,9月环比大涨1.1%,同比涨幅达到4.0%。
注:以上进出口价格序列均未经季节调整。
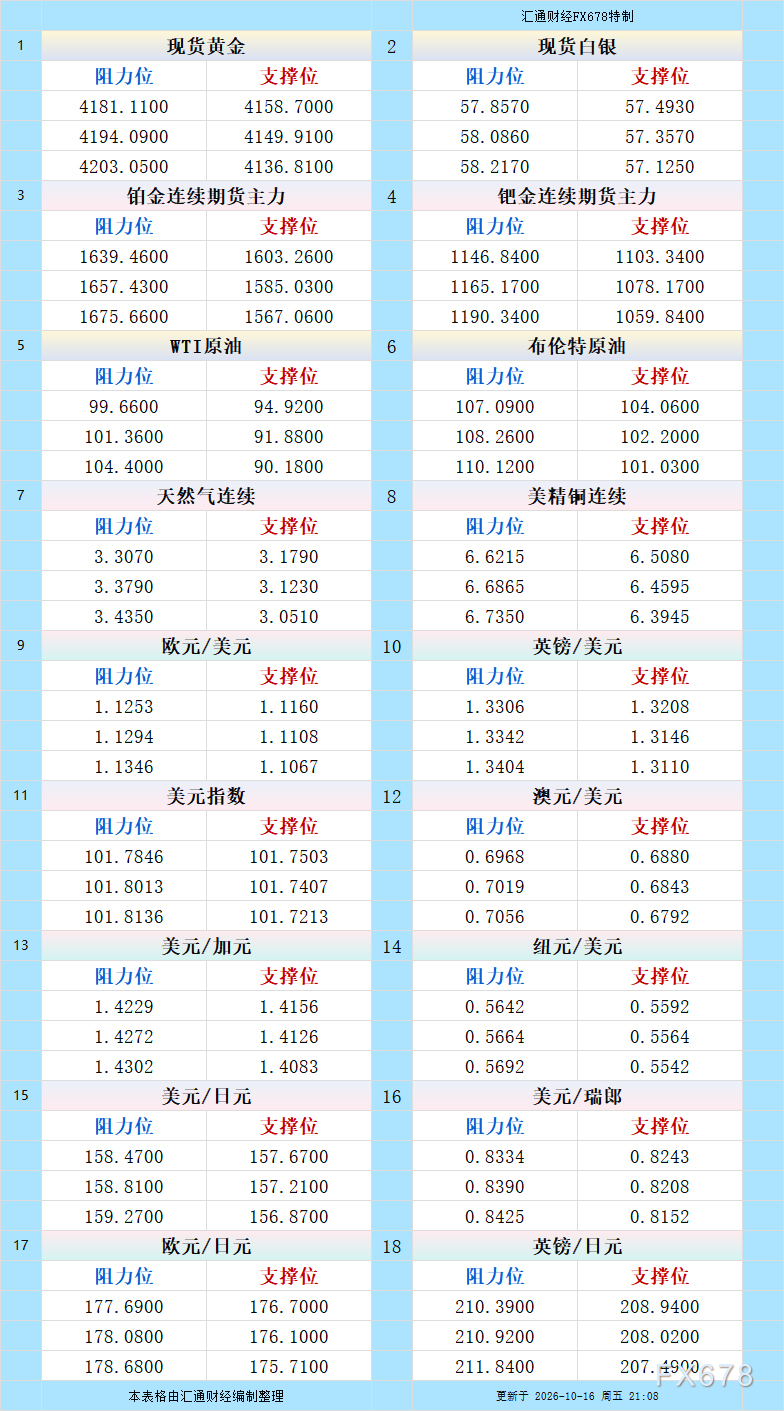
10月16日美市更新支撑阻力:18品种支撑阻力(金银铂钯原油天然气铜及十大货币对)
AI债务压顶、柴油告急:市场喘息背后,黄金美债原油谁在定价风险?
马棕周涨3.85%:出口跳增与逢低买盘撑盘,竞品油脂和原油构成拖累
风险提示:
任何在本网站刊载的信息包括但不限于资讯、评论、预测、图表、指标、信号等只作为参考,您须自主做出投资决定,并对该决定负责。本网站所含数据未必实时、准确,所以价格可能并不准确且可能与实际市场价格行情存在差异,该价格仅为指示性价格反映行情走势,不宜为交易目的使用。投资者依据本网站提供的信息、资料及图表等信息进行交易行为所造成的损失与本网站无关。
全球财经,极速了解




 沪公网安备 31010702001056号