


汇通网10月16日讯—— 受燃油价格、美伊冲突影响,民众对生活成本的担忧不断加剧,这提升了民主党重夺国会控制权的胜算,但美国选举充满不确定性,一切尚无定数。本文将剖析三种选举结果可能给经济与市场带来的影响。
受燃油价格、美伊冲突影响,民众对生活成本的担忧不断加剧,这提升了民主党重夺国会控制权的胜算,但美国选举充满不确定性,一切尚无定数。本文将剖析三种选举结果可能给经济与市场带来的影响。
随着11月美国中期选举临近,特朗普总统的支持率跌至新低。
美国中期选举定于11月3日举行,全部435个众议院席位以及参议院100个席位中的35个席位将迎来改选。生活成本忧虑、人工智能对就业保障的冲击是左右民众情绪的核心因素;而民众对美伊冲突的支持度也出现动摇。民调显示,民主党全国支持率领先约8个百分点,特朗普个人支持率创下新低,共和党方面担忧本党选民投票意愿低迷。
民调机构与预测市场普遍预计民主党将接管国会,但美国政坛向来不乏意外。虽然中期选举极少带来政策方向的彻底转向,但选举结果会极大束缚特朗普总统的施政空间,令施政重心更多转向外交与贸易政策。下文将分析各类选举结果的潜在影响。
中期选举三大情景
情景一:共和党卷土重来
共和党同时保住众议院、参议院控制权
就当前民调形势来看,该情景发生概率最低。但倘若成真,特朗普会将此视作其“美国优先”战略得到认可的证明。由于不再需要谋求连任,在剩余两年任期内,特朗普大概率会聚焦于塑造个人政治遗产,巩固他眼中属于自己的标志性政绩。
政策层面,边境执法力度会进一步强化,驱逐移民的规模会扩大;关税政策会更多用来迫使他国在国际立场上向美国靠拢,同时会要求北约成员国增加国防开支。特朗普还会更加大胆地在经济、军事层面对伊朗采取强硬手段,并施压其他国家配合相关行动。
放松监管会成为政策主线;加速人工智能与科技创新、鼓励制造业以及化石能源、核能等能源产业发展,将成为拉动经济增长的主要政策抓手。
不过财政层面的隐患会持续加剧。尽管外界普遍认为,特朗普兑现“向回归国会的共和党人发放5000美元支票”这一承诺的可能性微乎其微,但国防开支扩张,无法完全依靠行政增效、削减医疗支出来覆盖,财政可持续性的担忧会进一步升温。
与此同时,中东军事冲突升级可能扰乱能源市场,推高能源价格。一旦特朗普强行推行“特朗普分红”计划,市场会倒逼美联储加息,市场会担忧经济出现暴涨之后快速崩盘的循环。
市场反应:整条美债收益率曲线会承受上行压力。短端收益率反映加息风险上升;长端收益率则会因财政赤字进一步扩大、美联储被动收紧货币政策而承压。10年期美债收益率大概率突破5.5%并维持在该水平上方,2年期收益率同样上行,大约维持在5%。
当然也存在反向可能性:强势掌权的共和党如果着手解决财政赤字问题,最终会推动美债收益率回落。但出现这种局面,往往需要美债市场先经历一轮痛苦的下跌,倒逼共和党采取行动。综合判断,该可能性相对较低。
从周期维度看,在财政扩张、货币收紧的组合下,该情景对美元最为利好。美债收益率走高会持续考验全球金融体系,新兴市场货币,还有受法国国债联动影响的欧元,都将承受更大下行压力。
情景二:特朗普施政遭遇掣肘
民主党拿下众议院,共和党保留参议院控制权
众议院议员任期两年,当前席位分布为共和党219席、民主党214席,另有2席空缺。民调机构与预测市场认为民主党拿下众议院的难度不大。参议院的竞争则更为胶着:当前共和党53席,民主党45席,另有2名独立派议员投票立场与民主党保持一致。民主党需要从22个共和党席位中拿下4席,同时守住全部13个改选民主党席位,才可以掌控参议院。
即便民主党未能拿下参议院,也足以在特朗普剩余两年任期内阻碍其立法议程。财政支出、税收相关提案会陷入立法僵局;不少民主党众议员还会借胜选的契机,阻挠本选区的数据中心建设。科技企业、人工智能发展将面临更严格的监督,国会会就此举行多场听证会;化石能源企业也会遭遇相似的监管压力。
一个核心问题是:权力受限的特朗普,在任期尾声,会不会为达成政策目标,甘愿承受政治与市场动荡。
国会立法陷入僵局的背景下,总统仅能依靠行政权力落地政策,主要包括:1)外交与贸易政策;2)国家安全与国防;3)执法与监管;4)人事任命;5)行政管理。这意味着伊朗议题、关税与贸易会成为特朗普的发力重点,但民主党会依托国会权力尝试限制他的行动。
财政风险依旧存在,不过债务上限问题会带来阶段性约束。预计到2027年年中,债务上限矛盾会集中爆发,两党几乎没有妥协空间,政府长期停摆风险上升,停摆时长甚至可能超过去年10月。那次停摆直接让2025年第四季度GDP增速回落整整1个百分点。一旦政府停摆,官方经济统计数据停止编制与发布,美联储又会陷入“两眼一抹黑”的决策困境。
众议院拥有发起弹劾的权力,不排除新一轮弹劾动议。但弹劾定罪需要参议院100名议员中67人投赞成票。该情景下,民主党很难凑齐足够票数,弹劾成功概率很低。即便如此,民主党仍可以借弹劾议题牵制总统,但此举会进一步毒化美国国内政治环境。除弹劾总统外,外界也有猜测,民主党会对特朗普内阁成员发起各类调查。
该情景基本符合市场当前的主流预期。民主党掌握部分权力,但不足以推动实质性变革。政策停滞,债券市场需要在高财政赤字与通胀缓和预期之间寻找平衡。美债短端收益率大概率下行,长端收益率依旧易涨难跌,大致运行在5.25%-5.5%区间。
美元已部分计入该情景的定价。国会分裂的局面,不足以让市场转移对高通胀的关注,市场仍会预期美联储至少再加息一次。但如果2027年下半年出现政府长期停摆,美元将开始承压。
情景三:民主党大获全胜
民主党同时掌控众议院与参议院
结合民调以及特朗普低迷的个人支持率,预测市场认为这是概率最高的结果;不过政治分析师在情景二与情景三之间仍存有分歧。
该情景的影响和情景二有相似之处,但民主党底气更足,会更坚决地反对特朗普对伊朗、以色列相关政策以及关税升级举措;会向总统施压,要求其对俄罗斯采取更强硬立场、持续援助乌克兰。
内政层面,民主党国会会尝试推动扩大医保覆盖的立法,以此换取在国防开支增加议题上做出妥协。但参众两院全部落入民主党手中之后,如果出现政府停摆,舆论压力会主要归咎于民主党。财政问题依旧悬而未决。
倘若民主党取得压倒性多数席位,特朗普遭遇第三次弹劾的可能性上升;不过想要弹劾定罪,民主党需要取得极其辉煌的选举胜利。
更深层次来看,参众两院遭遇惨败,会促使共和党内部开启关于政党未来路线的大讨论。特朗普的影响力逐步退去,党内代表人物,例如万斯、卢比奥,会为2028年总统大选提前积攒政治资本。与之对应,如果民主党大胜,党内也会开始争论2028年总统候选人,是选择传统建制派,还是代表左翼力量的人物。
该情景和情景二的市场影响差距不大。民主党拥有推动部分变革的权限,但行政部门仍会处处阻挠。美债短端收益率面临上行压力;关税抬升变相等同于加税,给长端美债带来一定利好,但通胀因素又会对长端收益率形成压制。10年期美债收益率有向5.5%靠近的风险,但大概率不会突破该关口。
民主党强势反击共和党放松监管、扩张人工智能产业的政策,美元可能会小幅走弱。
对欧洲与中国意味着什么
如果共和党爆冷保住国会全部控制权,欧洲面临的政治压力会上升。俄乌之间出现牺牲乌克兰、损害欧洲利益的强制和解方案的风险抬升,打击欧洲市场信心;中东冲突再度升级会推高能源价格,拖累欧洲经济。欧洲当前日趋贸易保护主义的政策,也可能点燃新的全球贸易摩擦。
若国会分裂、民主党拿下众议院,特朗普把重心放在外交贸易上,全球经济的波动与不确定性会加剧,欧洲将直接受到冲击。而特朗普任期只剩两年,欧洲会更多考量“特朗普习惯性半途而废”这一现象。特朗普对欧洲的政策愈发强硬,欧洲自身立场也会趋于强硬,期待特朗普任期结束,意外的经济政策失误风险随之上升。
倘若民主党参众两院双双取胜,外界会更加认定特朗普时代行将落幕。部分欧洲国家会出于本国财政考量,放缓国防开支的增速。
无论选举结局如何,中国大概率会保持观望姿态,更多依据美国实际政策变动而非国会的潜在政策倾向做出应对。核心风险触发点集中在对台军售、关税、各类贸易与投资限制。
中美两国领导人个人关系尚可。如果共和党掌控国会,特朗普需要处理大量多元议题,主动激化对华矛盾的动机相对有限。但如果特朗普被民主党国会束缚手脚,施政挤压到国内立法空间,他会把精力转向外交贸易,中国可能再度成为针对目标。
当前中美贸易停战安排将于明年1月到期,双方都无意回到2025年那种两败俱伤的高关税状态,但这种风险依旧不能完全排除。
一旦民主党拿下参众两院,会向中国释放信号:需要开始着眼2028年之后,重新评估长期对美策略。
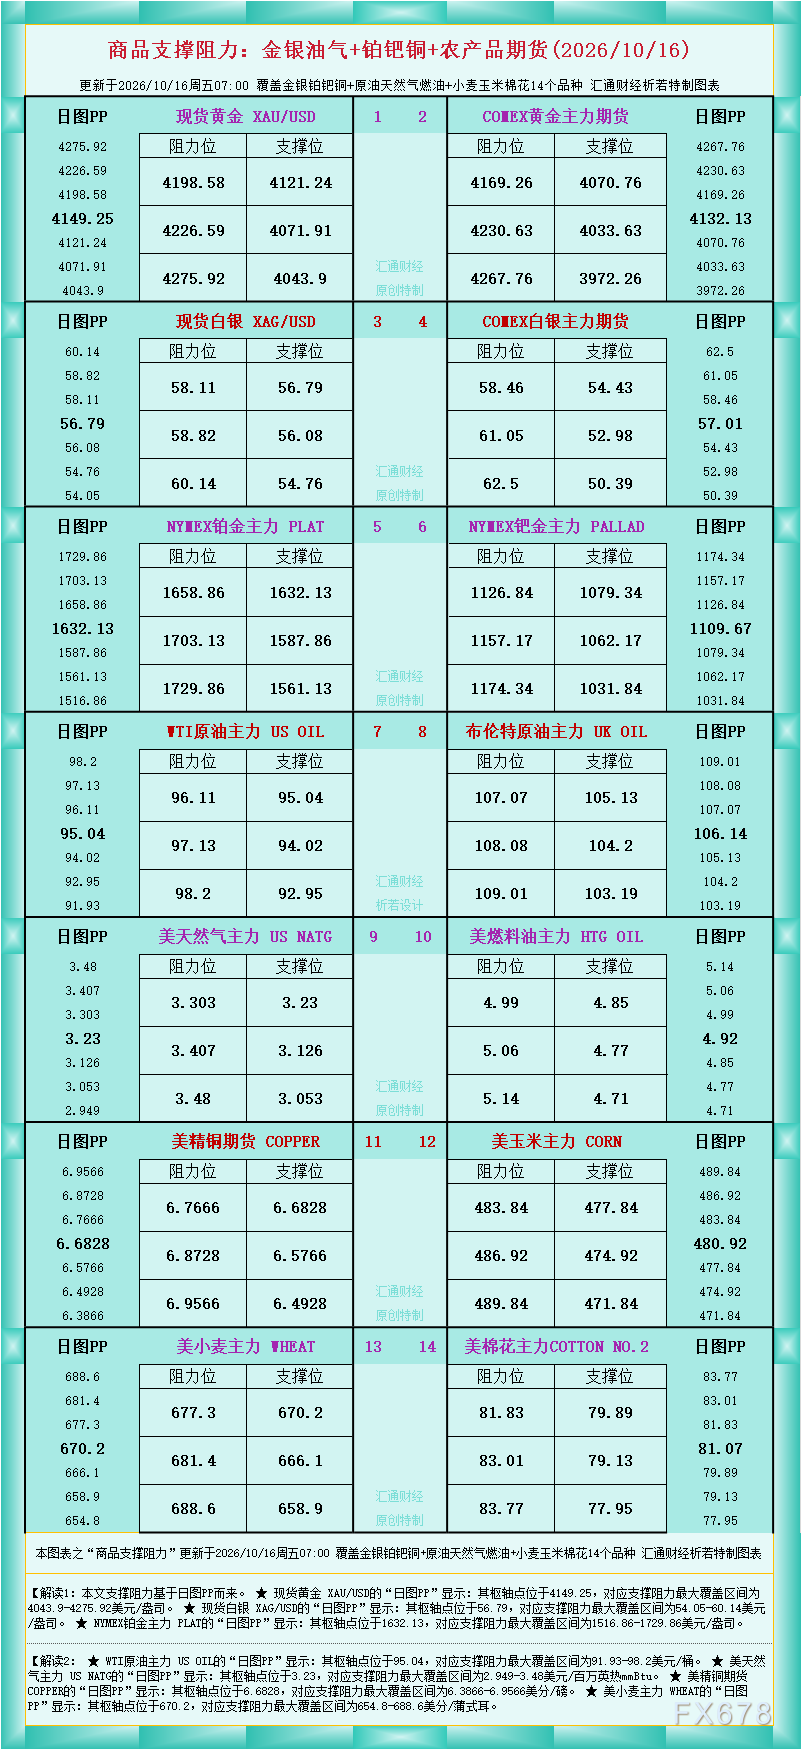
一张图看商品支撑阻力:金银油气+铂钯铜农产品期货(2026年10月16日)
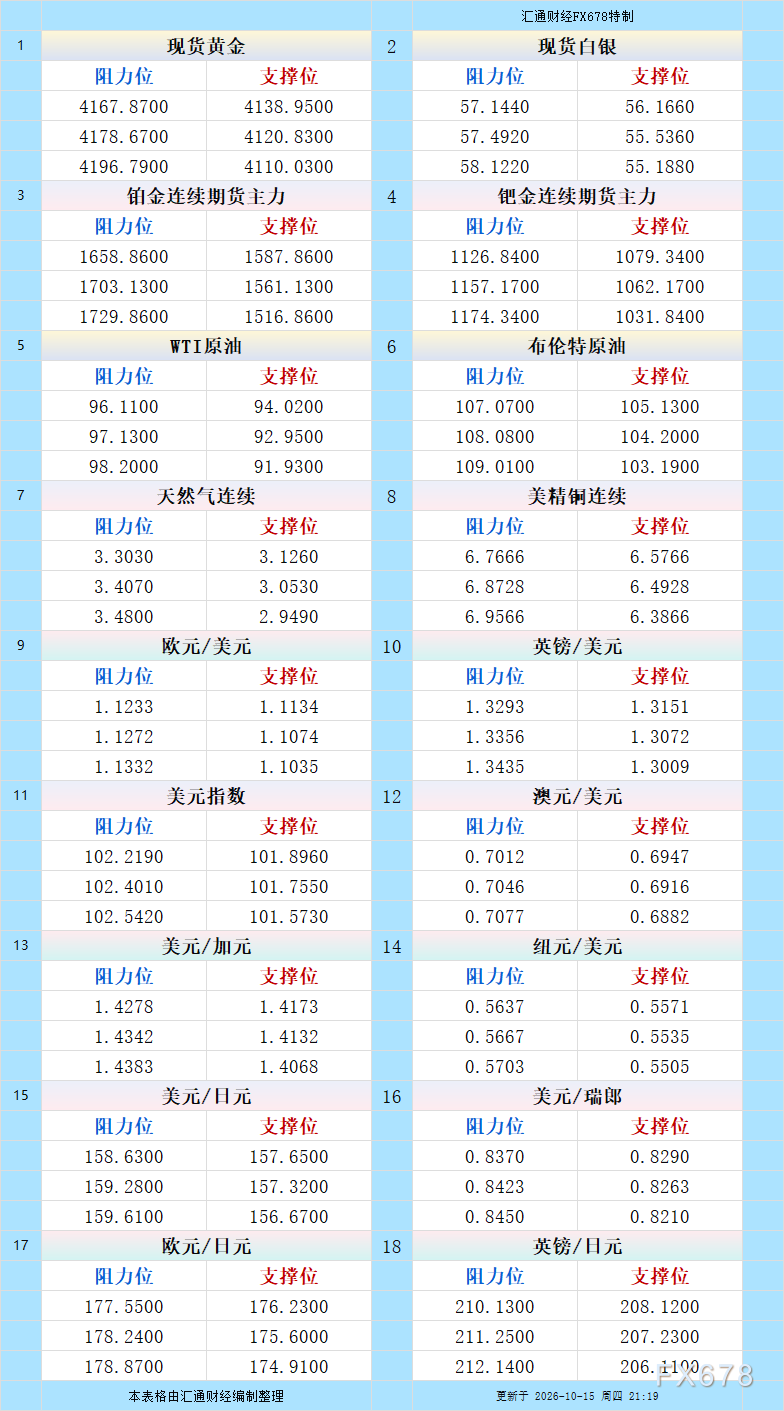
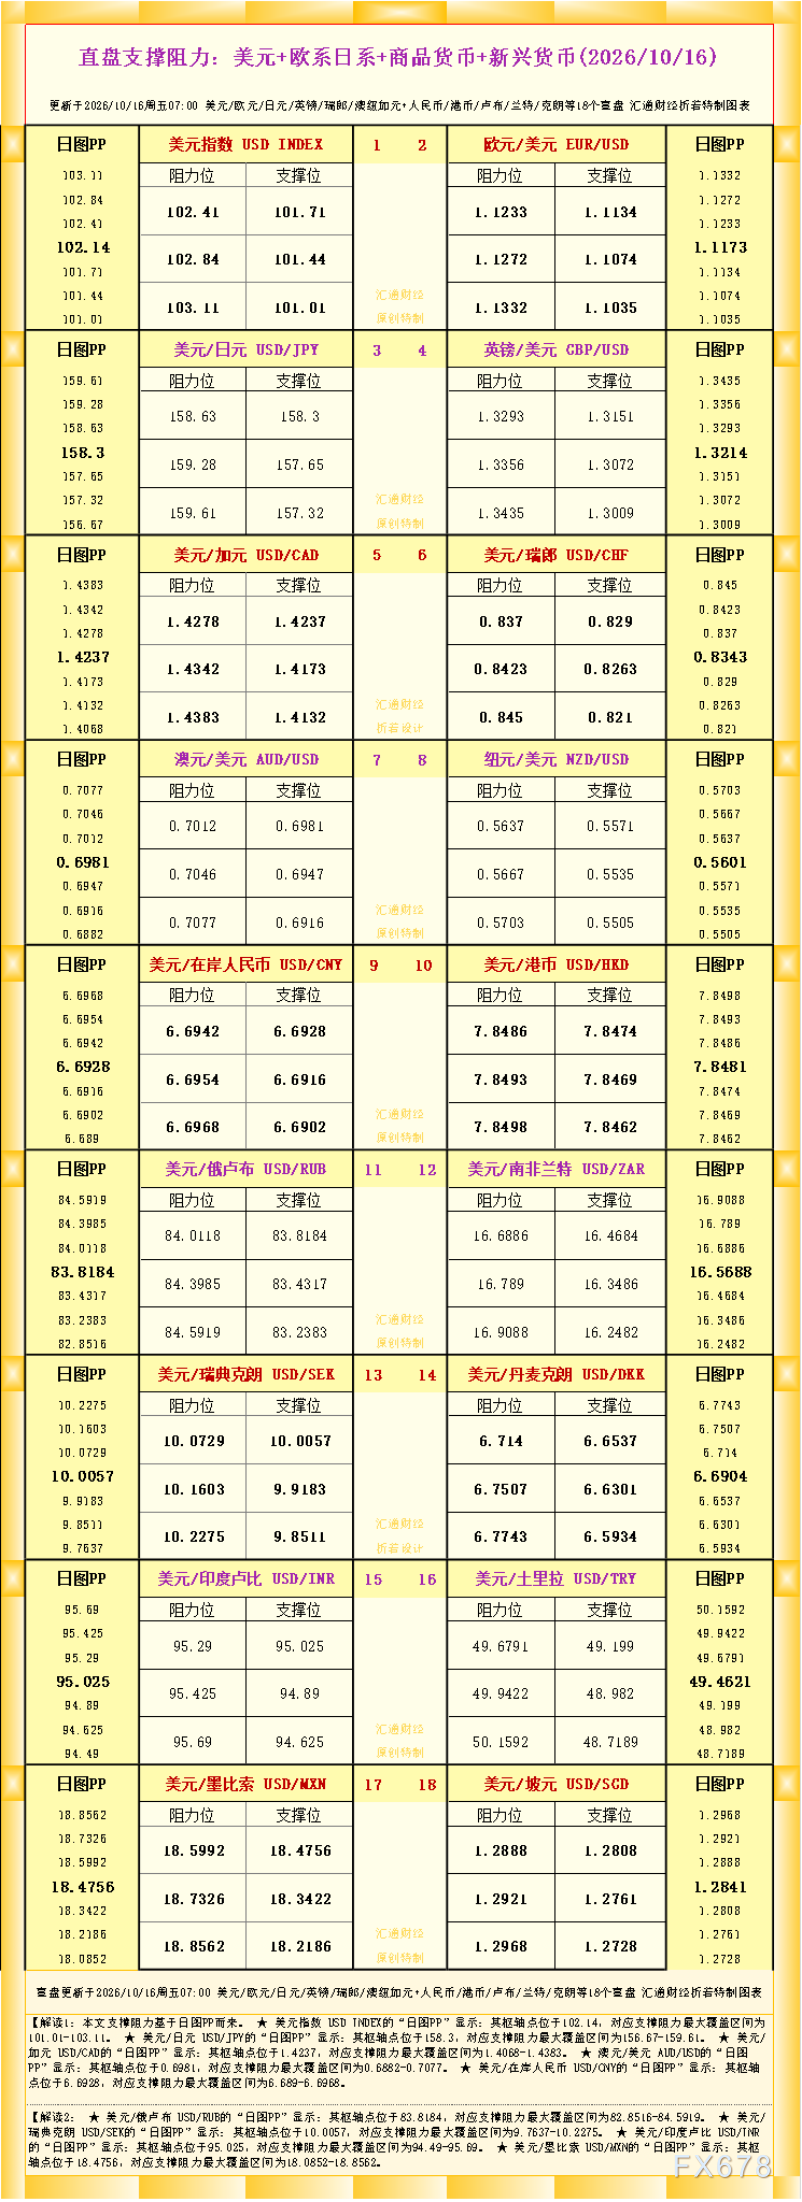
10月15日美市更新支撑阻力:18品种支撑阻力(金银铂钯原油天然气铜及十大货币对)
胡塞袭击利雅得机场致多机受损,沙特航空紧急撤离价值40亿美元飞机,保险风险激增
风险提示:
任何在本网站刊载的信息包括但不限于资讯、评论、预测、图表、指标、信号等只作为参考,您须自主做出投资决定,并对该决定负责。本网站所含数据未必实时、准确,所以价格可能并不准确且可能与实际市场价格行情存在差异,该价格仅为指示性价格反映行情走势,不宜为交易目的使用。投资者依据本网站提供的信息、资料及图表等信息进行交易行为所造成的损失与本网站无关。
全球财经,极速了解




 沪公网安备 31010702001056号