汇通网10月8日讯—— 10月8日周四,现货黄金在前一交易日触及近两个月低位后出现企稳迹象,但宏观定价环境仍由高收益率、油价抬升与政策预期共同主导。当前现货黄金围绕4120美元/盎司波动,日内动能不大。与此同时,布伦特原油升至104美元/桶上方,美国10年期国债收益率在5.30%附近。
10月8日周四,现货黄金在前一交易日触及近两个月低位后出现企稳迹象,但宏观定价环境仍由高收益率、油价抬升与政策预期共同主导。当前现货黄金围绕4120美元/盎司波动,日内动能不大。与此同时,布伦特原油升至104美元/桶上方,美国10年期国债收益率在5.30%附近,黄金市场面对的核心矛盾并非单一避险需求,而是风险溢价与实际利率之间的再平衡。
高油价重新抬升黄金的利率约束
油价走高对黄金的影响并非线性利多。能源价格上升会推高通胀补偿,但如果市场同时认为美联储需要维持更紧的金融条件,名义收益率和实际收益率可能同步处于高位。10月7日官方收益率曲线显示,美国10年期国债收益率为5.28%,10年期实际收益率为2.92%,两项数据都意味着无息黄金面临较高机会成本。10月8日油价进一步走高,布伦特原油升至104美元/桶,美国原油接近92美元/桶,能源冲击因此继续通过通胀预期和利率预期影响贵金属估值。
值得注意的是,10月7日2年期美债收益率为4.77%,10年期为5.28%,期限利差约51个基点,显示长端定价并不只是对下一次利率会议的映射,期限溢价、通胀补偿与债券供给同样在发挥作用。名义10年期收益率5.28%与实际10年期收益率2.92%的差值约为2.36个百分点,这说明当前黄金面对的不只是通胀预期,而是较高实际折现率本身。
美联储并未给出单一政策路径
9月会议纪要显示,美联储已将联邦基金利率目标区间提高至3.75%至4.00%,但后续政策讨论仍强调通胀风险、金融条件与数据变化。当前市场定价更倾向于10月会议暂不调整利率,维持不变的概率约82%,而12月再度加息的概率约86%。美联储副主席菲利普·杰斐逊近期表示,未来政策调整需要结合数据趋势、经济前景和风险平衡判断,并指出形成判断可能需要更多时间。这种表态的关键含义在于,美联储并未向市场提供连续加息或迅速转向宽松的确定路径,黄金因此需要同时消化高实际利率与政策不确定性。
避险溢价与利率折现正在相互抵消
近期中东地区冲突和航运安全风险推高能源市场风险溢价,理论上会增加黄金的防御属性需求。但本轮冲击同时推升油价和长期债券收益率,使传统的避险逻辑出现明显分化。对黄金而言,风险事件本身并不是唯一变量,更重要的是市场如何解释其宏观后果。若冲突风险首先被定价为供应受限和通胀压力,利率端的折现效应会更突出;若风险主要表现为增长和金融稳定担忧,则黄金的避险属性更容易被重新强调。当前两条定价链同时存在,因此盘中出现快速下探后回收,并不意味着宏观矛盾已经解决。
从微观结构看,前一交易日跌破短期参考区域后迅速回收,也符合流动性集中时的典型特征:当止损指令与程序化卖盘在相近价格区间集中触发,短时成交会放大价格位移;若后续缺乏新的宏观催化,价格又可能快速回到原有波动区间。
日线指标显示高波动与弱动量并存
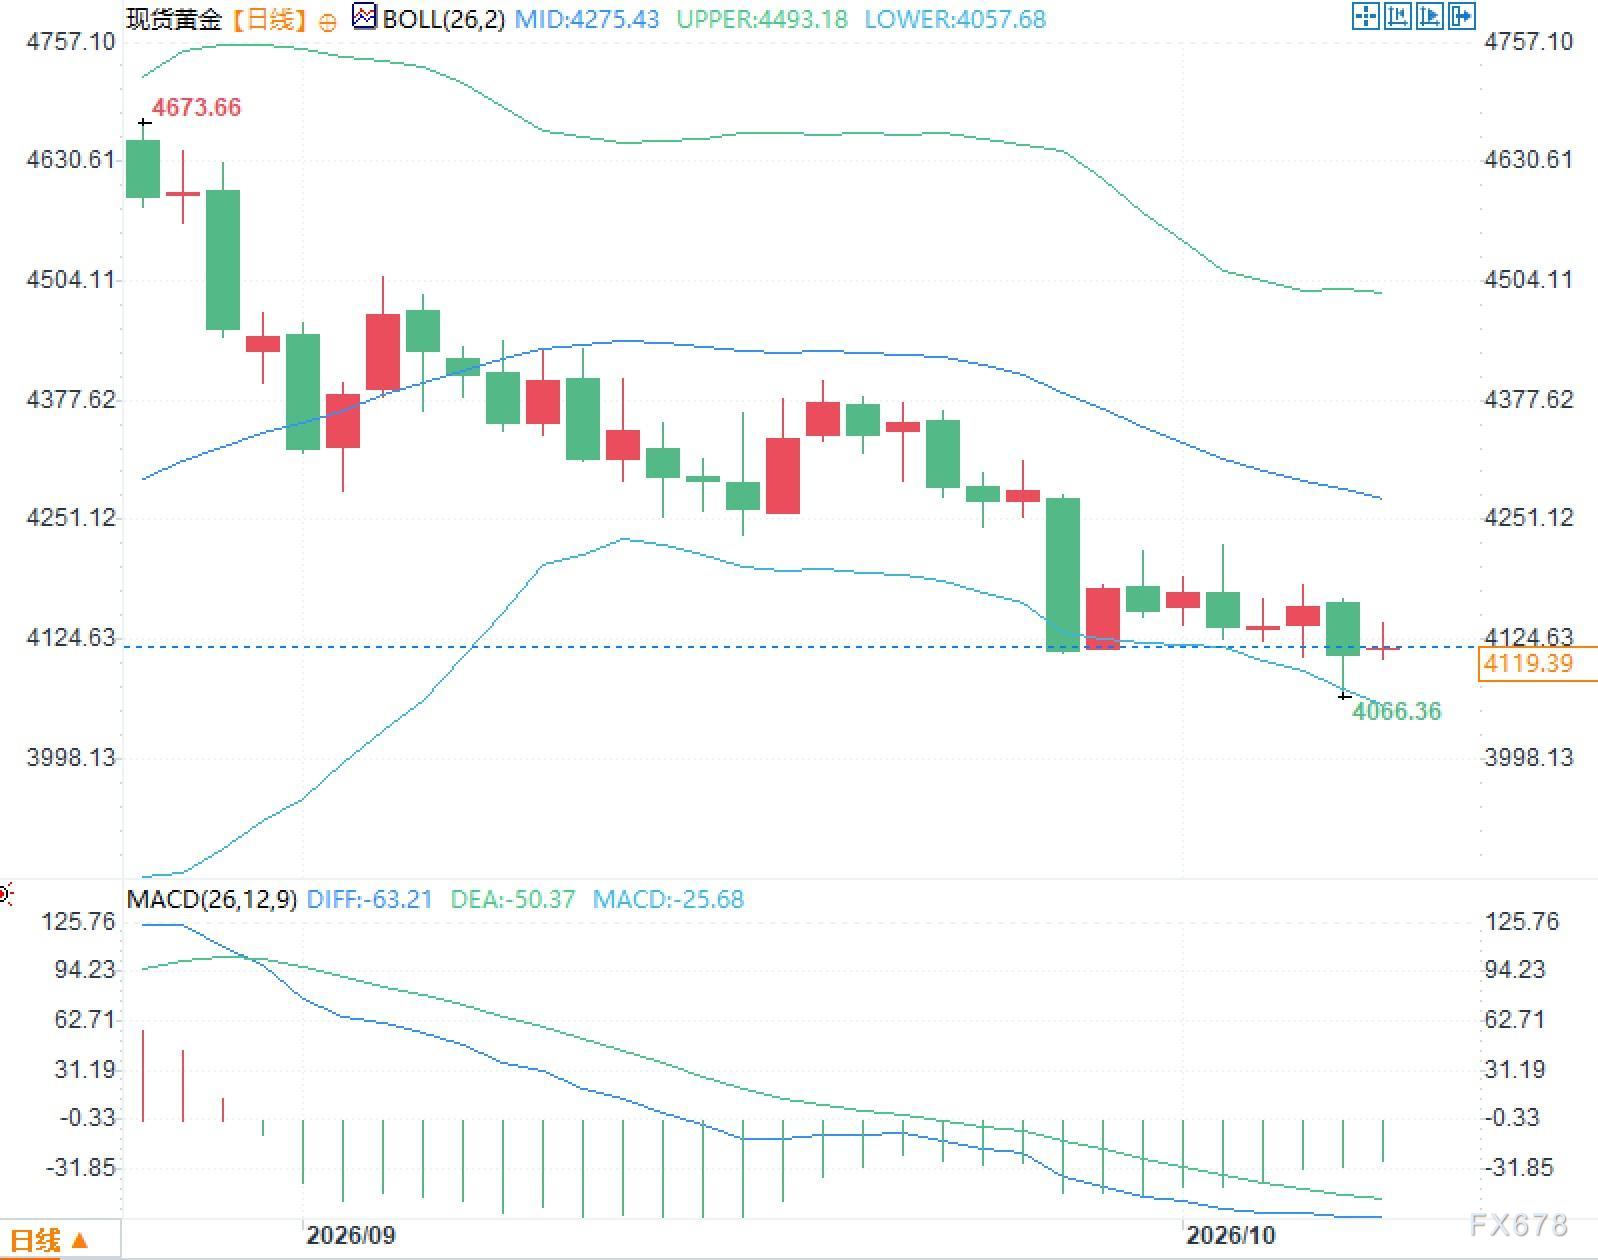
日线图中,布林带中轨约4275,价格位于中轨下方并靠近下轨区域,近期波动率维持在较高水平。MACD方面,DIFF约为-63,DEA约为-50,柱体仍处负值区,反映中期动量尚未回到中性状态;但最近柱体绝对值较此前阶段有所收敛,说明短线单边动量出现减弱。
常见问题解答
问题一:现货黄金为何在冲突风险升温时仍承受压力?答:避险需求只是定价因子之一。当前油价上涨同步强化通胀补偿和高利率预期,实际收益率维持高位,黄金作为无息资产的持有成本上升,因此避险买盘与利率压力可能同时存在。
问题二:美联储暂缓继续加息,是否意味着黄金压力消失?答:并不等同。市场更关注实际利率、期限溢价和美元资金价格,而非单次会议结果。即便短端利率暂稳,只要长端收益率和实际收益率偏高,黄金估值仍会受到较强约束。
【慎重声明】汇通网对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。
客户应详细了解所有有关外汇贵金属买卖的风险,并请自行承担全部责任。






 沪公网安备 31010702001056号