汇通网10月8日讯—— 印度央行一致加息25个基点至5.50%,为近四年来首次,并将立场转向“校准紧缩”。CPI预测上调至5.2%,第四季度预计达6.0%,降息已不在近期桌面上。德国商业银行称此举边际利好卢比,但油价、美债收益率、美元和投资组合流动仍是近期关键驱动。
周四(10月8日)欧洲时段,美元兑印度卢比震荡微涨,当前交投于96.77附近。
印度央行转向鹰派,但卢比为何未能获得持续支撑?
德国商业银行的Charlie Lay报告称,印度央行已重启紧缩周期,将回购利率上调25个基点至5.50%,并采取“校准紧缩”立场。
印度央行一致加息25个基点至5.50%,为近四年来首次
印度央行一致将回购利率上调25个基点至5.50%,为近四年来首次加息,并以4比2投票将立场从中性转向“校准紧缩”。
此次加息主要是预防性的。虽然印度央行仍认为需求侧通胀压力有限,但它注意到在食品和能源成本上升的情况下,通胀预期上升和更广泛价格压力的迹象。
政策偏向已明显转向更鹰派,尽管印度央行强调校准紧缩并不意味着预先确定的加息序列。相反,印度央行将依赖数据。下一步行动将是加息或暂停。
明确的是,近期降息已不在桌面上。印度央行将2026-27财年CPI预测从5.0%上调至5.2%,预计通胀将在2026年第四季度达到6.0%,处于印度央行2%-6%目标区间的上端。
政策转向边际利好卢比,但美元兑卢比仍上涨
政策转向边际上利好卢比,因更高利率和进一步收紧的前景改善了印度的相对利差,并表明印度央行遏制通胀的决心。
然而,美元兑卢比在决策后出现上涨,因25个基点加息已大部分被定价,且政策指引没有显著比预期更激进。
这一反应显示,尽管印度央行转向鹰派,但市场已提前定价加息,且更广泛的驱动因素——油价、美债收益率、美元和投资组合流动——仍主导卢比走势。
油价、美债收益率、美元和投资组合流动仍是近期关键驱动
Lay预计油价、美债收益率、美元和投资组合流动仍将是近期关键驱动因素。这些外部因素对卢比的影响可能超过印度央行的政策转向。
油价上涨通过进口成本渠道推高印度通胀和贸易逆差,压制卢比;美债收益率高企吸引资金流向美元资产,压制新兴市场货币;美元走强进一步压制卢比;投资组合流动的变化则直接影响卢比供需。
印度央行的加息虽然边际利好卢比,但难以抵消这些外部压力。
通胀预测上调至5.2%,第四季度预计达6.0%
印度央行将2026-27财年CPI预测从5.0%上调至5.2%,预计通胀将在2026年第四季度达到6.0%,处于2%-6%目标区间的上端。
这一预测显示印度央行对通胀前景的担忧加剧,支持其转向更鹰派立场。食品和能源成本上升是通胀压力的主要来源,而需求侧压力目前仍有限。
若通胀如预期在第四季度达到6.0%,印度央行可能面临进一步收紧的压力,尤其是在油价持续高企和卢比走弱的背景下。
总结
印度央行重启紧缩周期,一致加息25个基点至5.50%,为近四年来首次,并将立场转向“校准紧缩”。此举是预防性的,旨在遏制通胀预期上升,尽管需求侧压力有限。印度央行将2026-27财年CPI预测上调至5.2%,预计第四季度达6.0%。政策转向边际利好卢比,但美元兑卢比仍上涨至96.77附近,因加息已大部分被定价且指引未显著更激进。
德国商业银行预计油价、美债收益率、美元和投资组合流动仍是近期关键驱动。未来需关注印度通胀数据、印度央行后续政策行动、油价走势、美债收益率和美元表现。若通胀如预期上升且外部压力持续,印度央行可能进一步收紧,但卢比走势仍主要由外部因素主导。
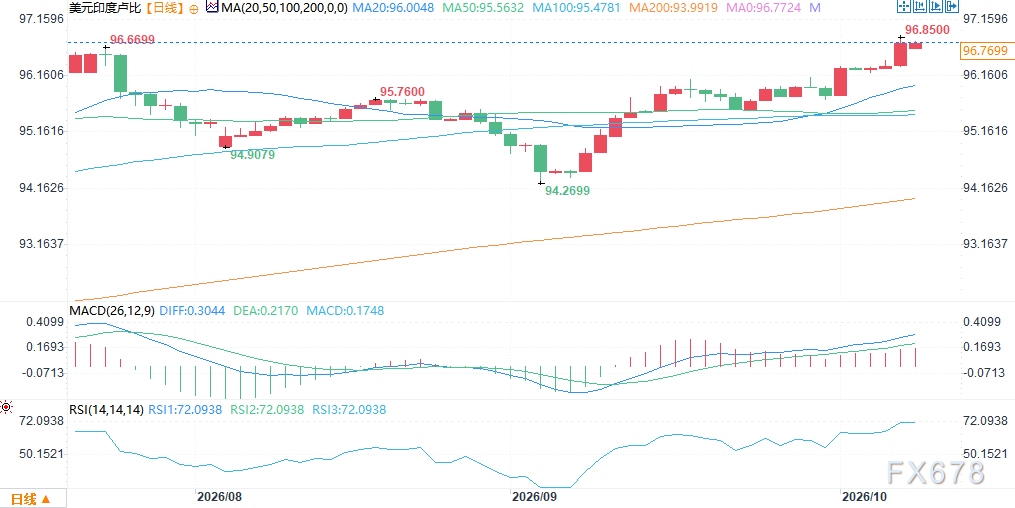
(美元兑印度卢比日线图,来源:易汇通)
北京时间16:09.美元兑印度卢比报96.77/78。
【慎重声明】汇通网对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。
客户应详细了解所有有关外汇贵金属买卖的风险,并请自行承担全部责任。






 沪公网安备 31010702001056号