


汇通网10月6日讯—— 美伊冲突已持续七个月,本次危机缺少可参照的历史案例,石油价格走势虽和过往地缘危机相近,但其他市场表现出现分化,美国国债收益率明显上行、信用利差却维持平稳。造成这一差异主要源于两点:一是美国经济对石油的依赖度较以往能源危机时期显著下降,油价上涨带来的宏观负面影响有所减弱;二是人工智能投资周期支撑增长预期,抬升了市场风险偏好。
美伊冲突已持续七个月,本次危机缺少可参照的历史案例,石油价格走势虽和过往地缘危机相近,但其他市场表现出现分化,美国国债收益率明显上行、信用利差却维持平稳。造成这一差异主要源于两点:一是美国经济对石油的依赖度较以往能源危机时期显著下降,油价上涨带来的宏观负面影响有所减弱;二是人工智能投资周期支撑增长预期,抬升了市场风险偏好。目前供应端出现修复迹象,波斯湾原油出口已恢复至冲突前的八成到九成,受行业过往周期教训影响,美国钻井平台数量仅缓慢增长。不过风险并未消除,炼油及成品油市场仍存瓶颈,叠加地缘局势依旧充满不确定性,一旦能源市场再度震荡,政策制定者仍要应对经济放缓与通胀走高的双重压力。
这场冲突引发了全球能源供给冲击,时至今日,能源市场依旧是风险资产最大的不确定性来源。如图1所示,西德克萨斯轻质原油(WTI)六月期合约价格较2月末水平上涨约25%,走势与过往地缘政治引发的石油冲击大体相仿。
图1:石油市场表现与历史供给冲击情形相近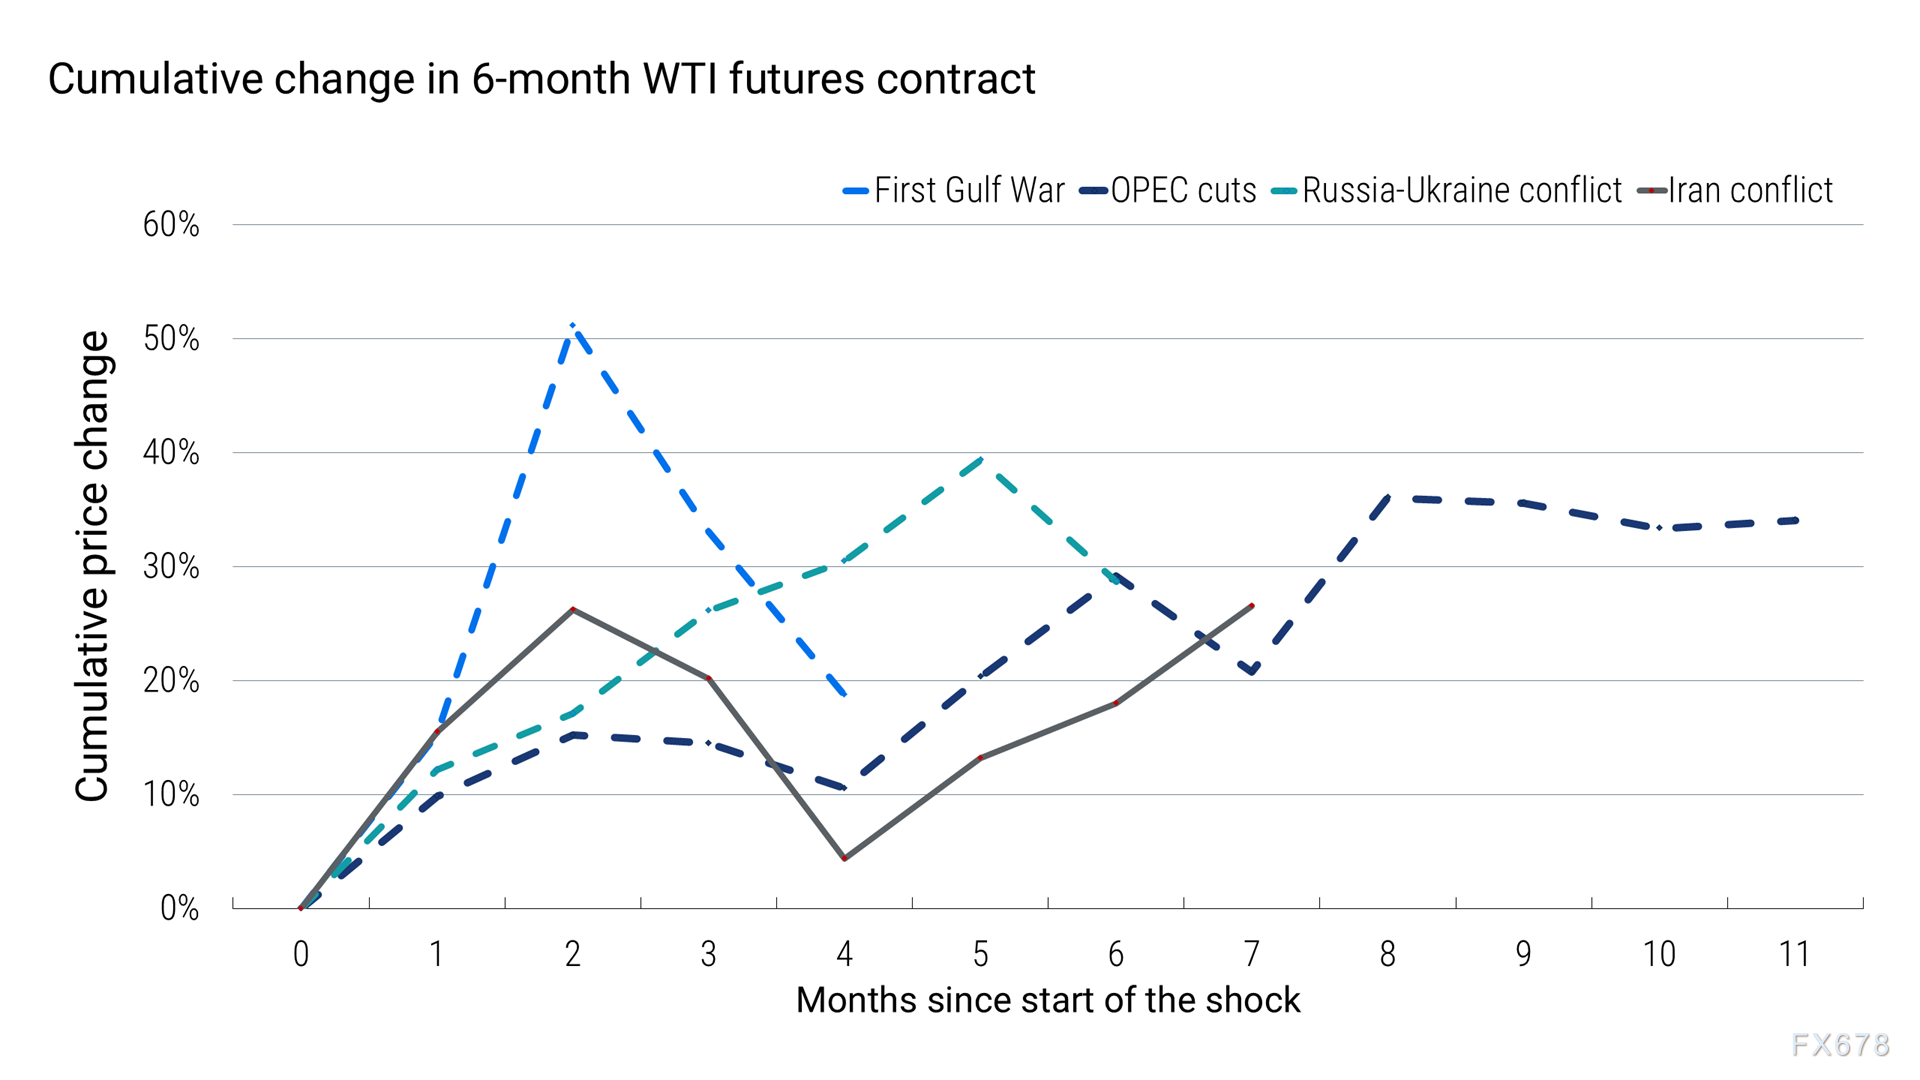
西德克萨斯轻质原油(WTI)六月期期货合约,代码常简写为CL6。
然而,其他大类资产的表现并未复刻历史上供给冲击的经典走势。图2显示,投资级信用利差相较2月基本持平。图3可见,2026年美国国债收益率显著走高,走势更贴近2022年俄乌冲突时期,而非1991年第一次海湾战争阶段。能源价格走高,令大量投资者预期央行将进一步加息,这也是实际收益率上行的核心驱动因素。对信用市场投资者而言,尽管信用利差维持窄幅,但国债收益率抬升推高了债券总收益,这在一定程度上支撑了市场需求。
图2:美国投资级信用利差较伊朗冲突前基本持平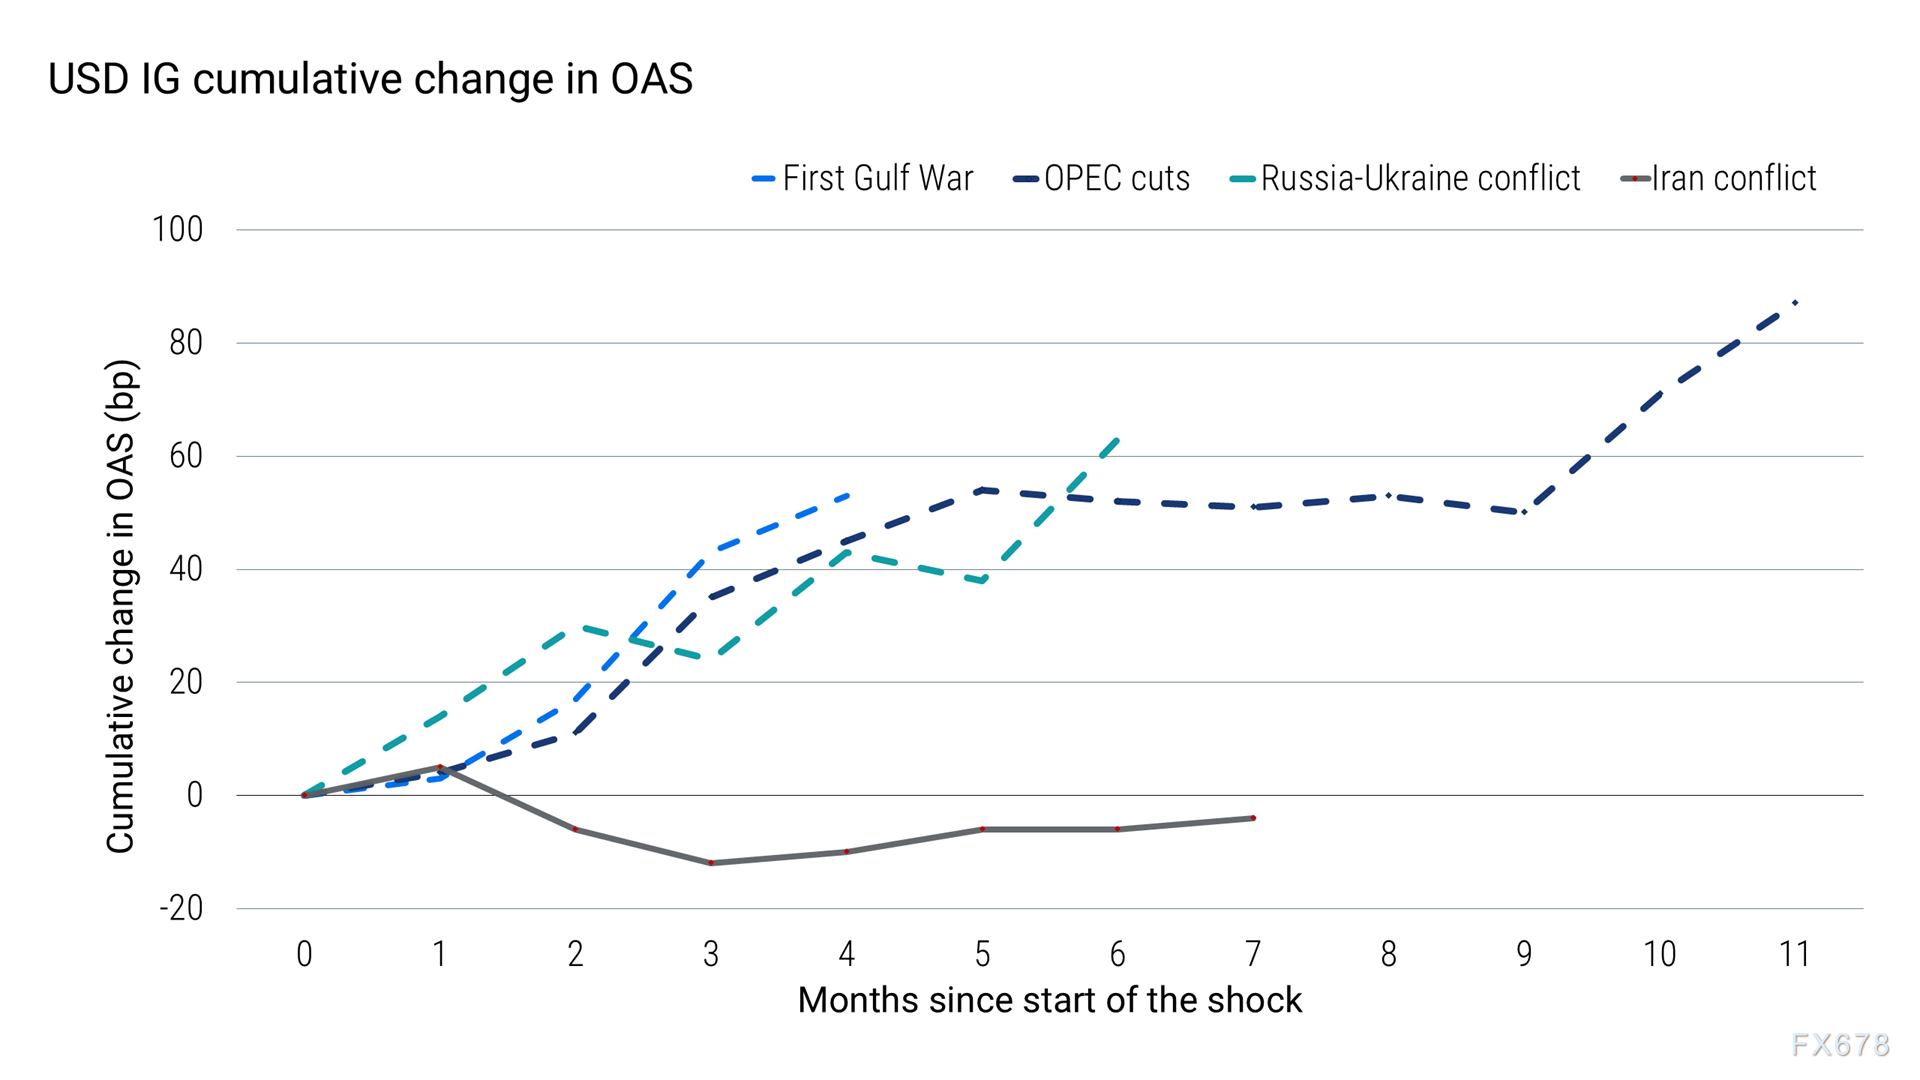
投资级债券以彭博美国企业美元总回报指数为代表。
图3:自伊朗冲突爆发以来,美国国债收益率持续上行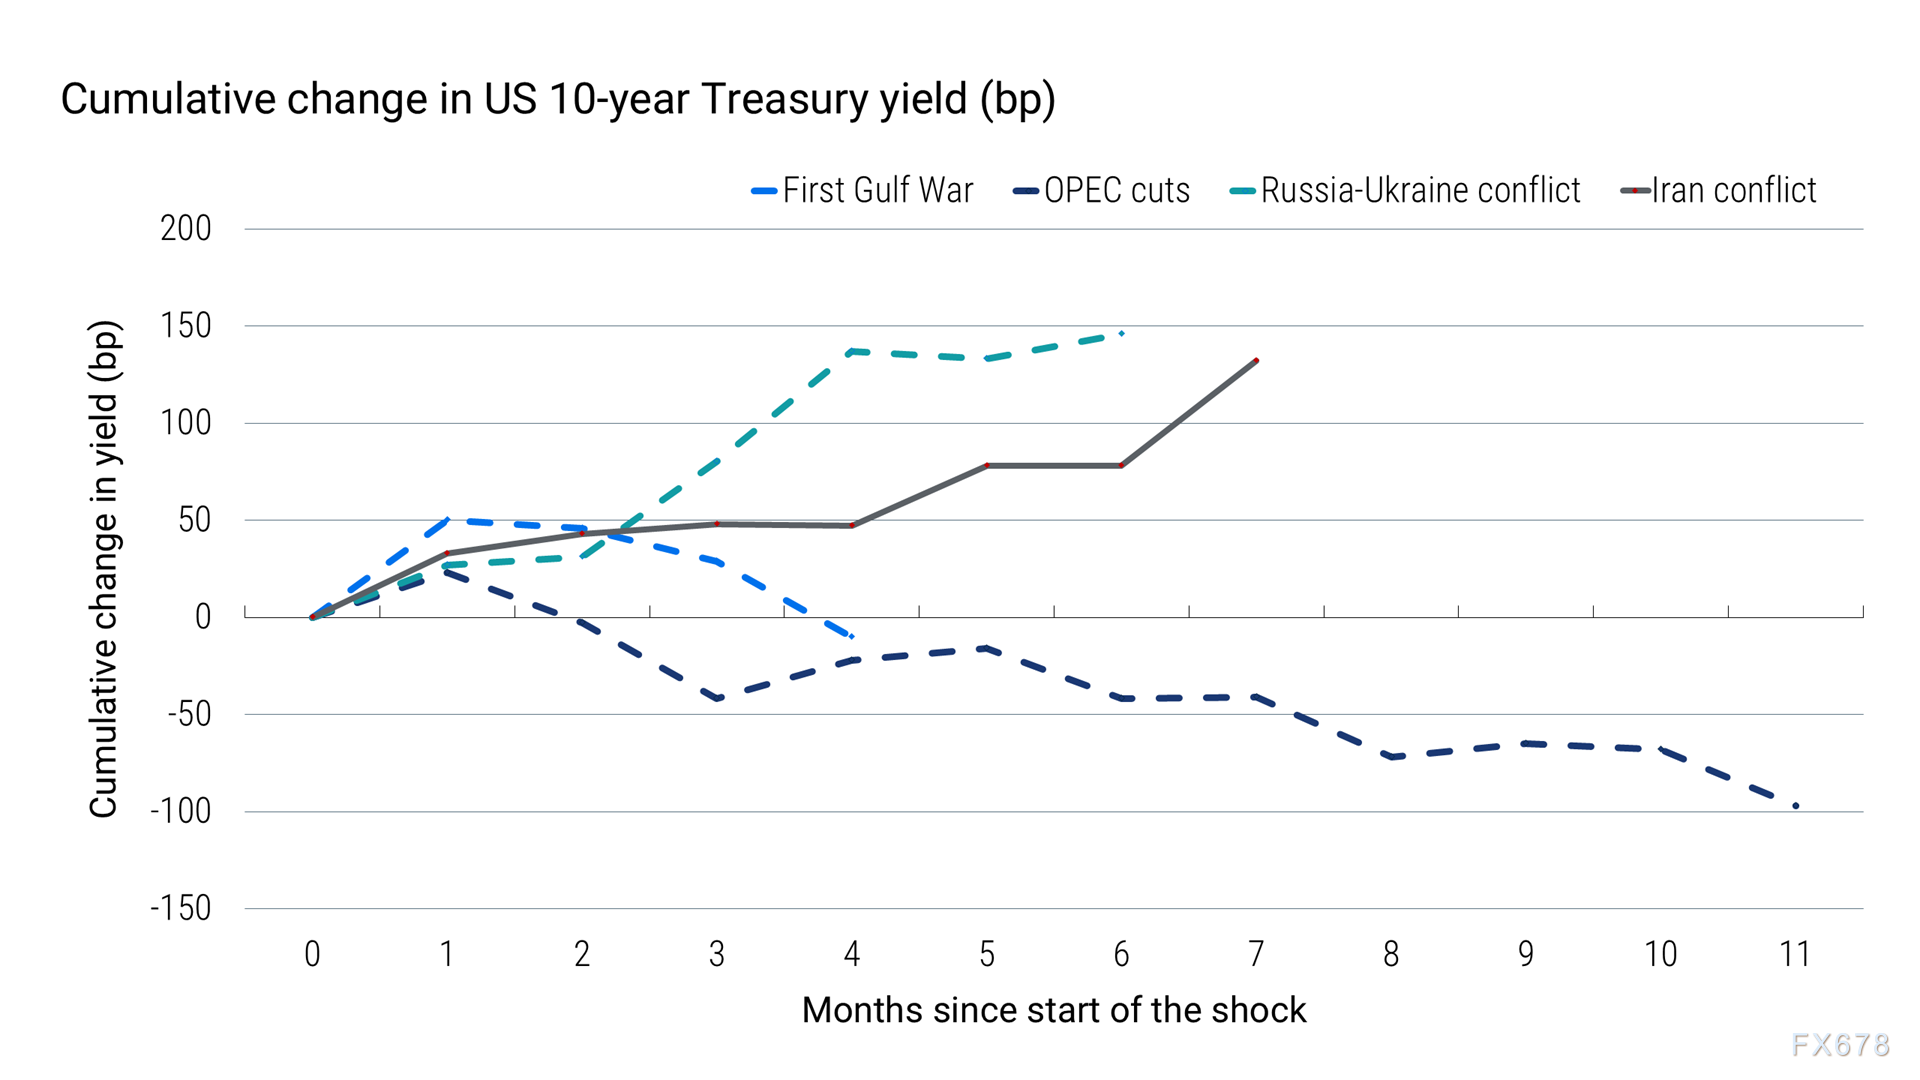
尽管2022年俄乌冲突初期的利率变动,看似可以作为解读本次冲突的参照框架,但传统宏观经济学逻辑却给出不同结论。从历史经验看,能源供给冲击往往会由通胀恐慌演变为增长恐慌:投资者最终会追逐避险资产,进而推动收益率下行(再次参见图3)。
2022年之所以成为特例,源于其特殊的经济起点。2020年疫情期间,多数国家政策利率被降至近乎零的水平;各国央行开启大规模资产购买,将长端收益率压至数十年低位;同时大规模财政刺激托举总需求,却遇上供应链瓶颈,最终造成通胀飙升。
而本轮伊朗冲突爆发之初,上述条件均不复存在。
为何本轮冲击有所不同?
我们认为两大核心因素,支撑美国经济在今年能源冲击之下迄今展现出韧性。
第一点是经济体的石油消耗强度。图4显示,自上世纪80年代起,美国实际GDP每创造单位产出所消耗的原油桶数,出现了持续性的结构性回落。
图4:20世纪80年代以来,美国经济的石油消耗强度呈结构性下行趋势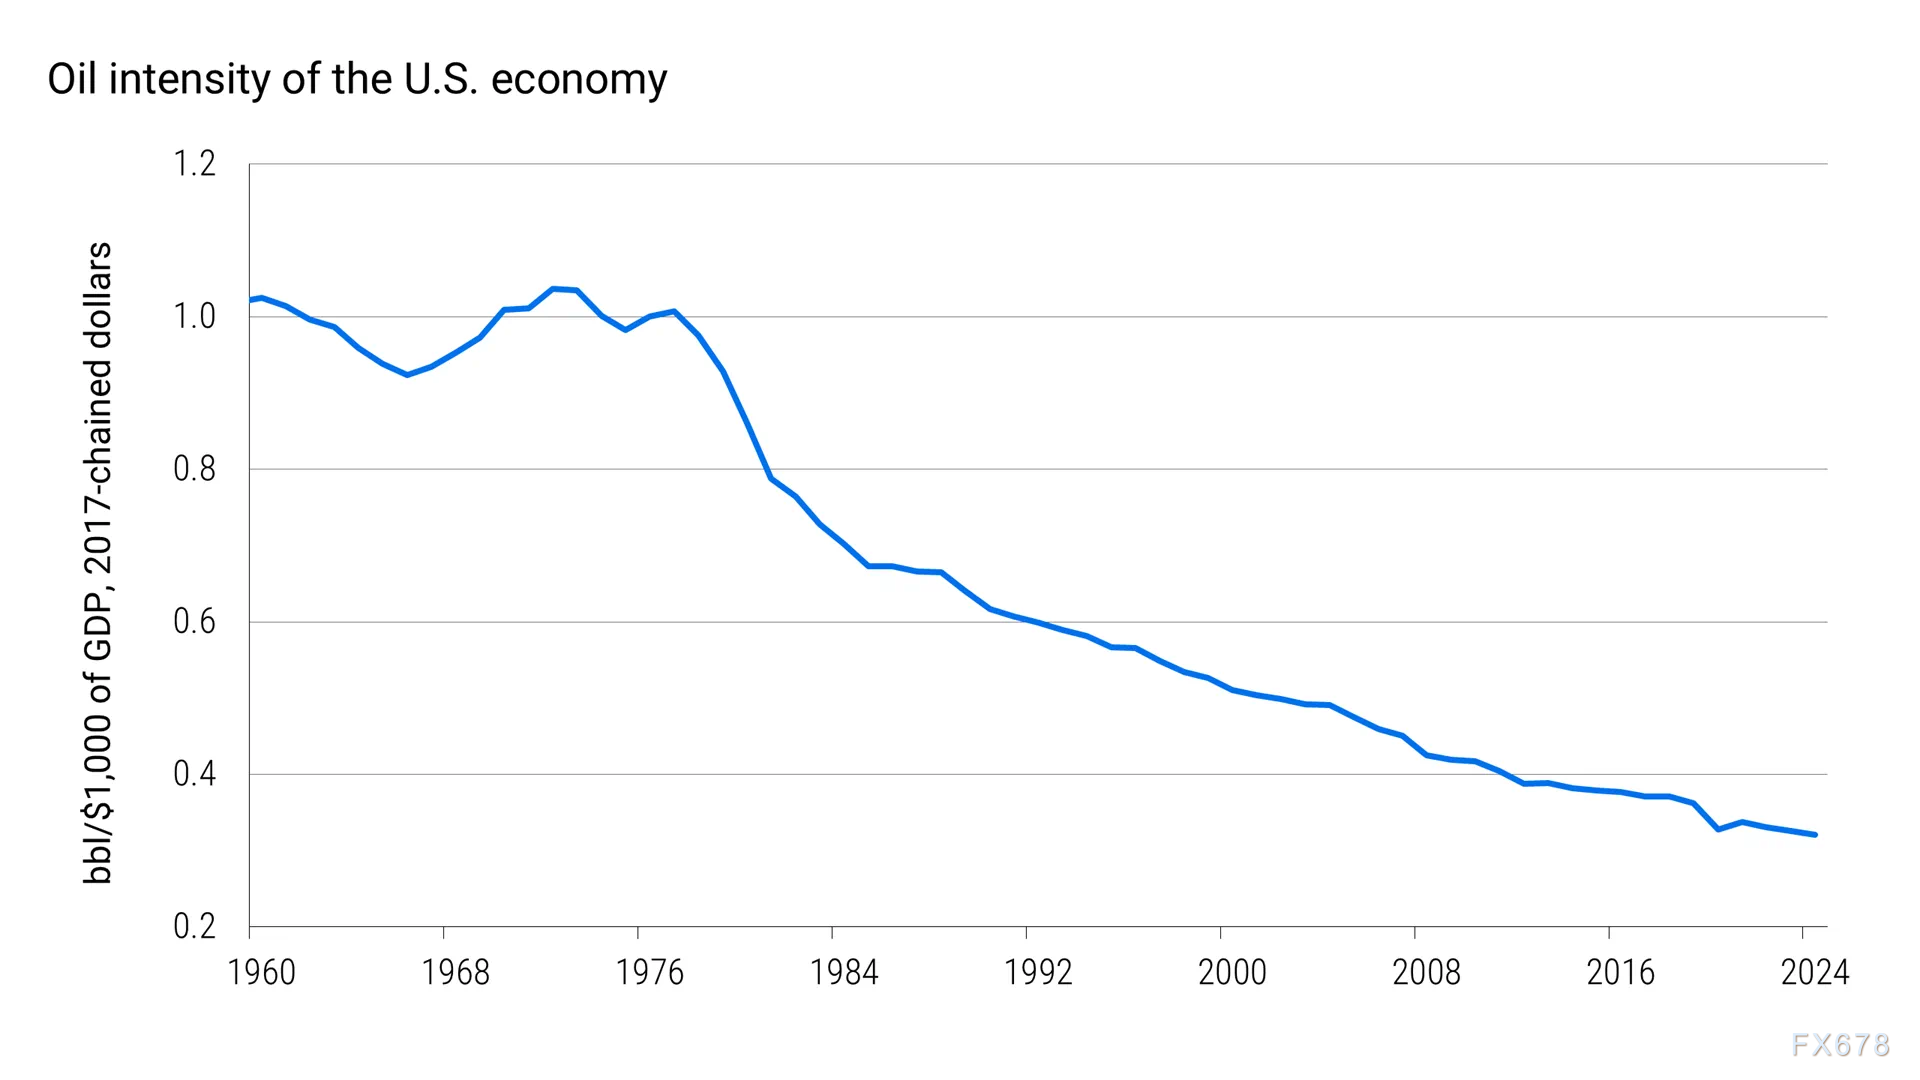
年度数据更新至2024年,数据获取时间2026年9月30日。石油消耗强度用于衡量对应GDP产出的石油消耗量。
作为参照,1991年第一次海湾战争时期,美国创造同等规模GDP所需消耗的石油,大约是当下的两倍。
换个角度理解:过去50年间,美国由制造业主导的经济体转型为服务业主导的经济体,服务业本身对石油这一生产要素的敏感度天然更低。
这并不代表美国可以完全不受能源价格暴涨的冲击。而是意味着:若要复刻第一次海湾战争等时期的经济失速,需要强度更大、持续时间更长的能源冲击。
第二个因素来自人工智能投资周期。过去数月,市场对人工智能生态相关资本开支的预期持续上调。彭博汇总的分析师一致预期显示,仅AI超大规模企业的资本开支,到2027年或将突破1万亿美元。
如此规模的资本开支,稳住了市场对经济增长的预期,提振风险偏好,同时一定程度上遏制高能源价格向更广范围风险资产传导。
供给端压力初现缓和迹象
同时,我们观察到一些积极信号:波斯湾原油流通量正逐步向2025年均值靠拢。大宗商品分析师研判、新闻报道以及卫星追踪服务的数据显示,近几周原油出口量或恢复至伊朗冲突爆发前水平的80%?90%。考虑到霍尔木兹海峡与曼德海峡遭遇的运输扰动,该恢复水平十分可观。即便如此,原油库存依旧承压,供给完全恢复正常仍面临不小风险。
此外,钻井平台数量增加表明美国原油产量或逐步抬升,但节奏温和。贝克休斯统计数据显示,2026年至今美国在用钻井平台数量上涨10%,当前约600台,与2025年初水平接近(见图5)。但回顾美国能源产业大起大落的历史,这一轮油气勘探开采企业扩张态度更为谨慎;相较2020年疫情之前,企业对油价变动的反应不再那么灵敏。
图5:2026年美国在用石油钻井平台数量小幅抬升(年初至今)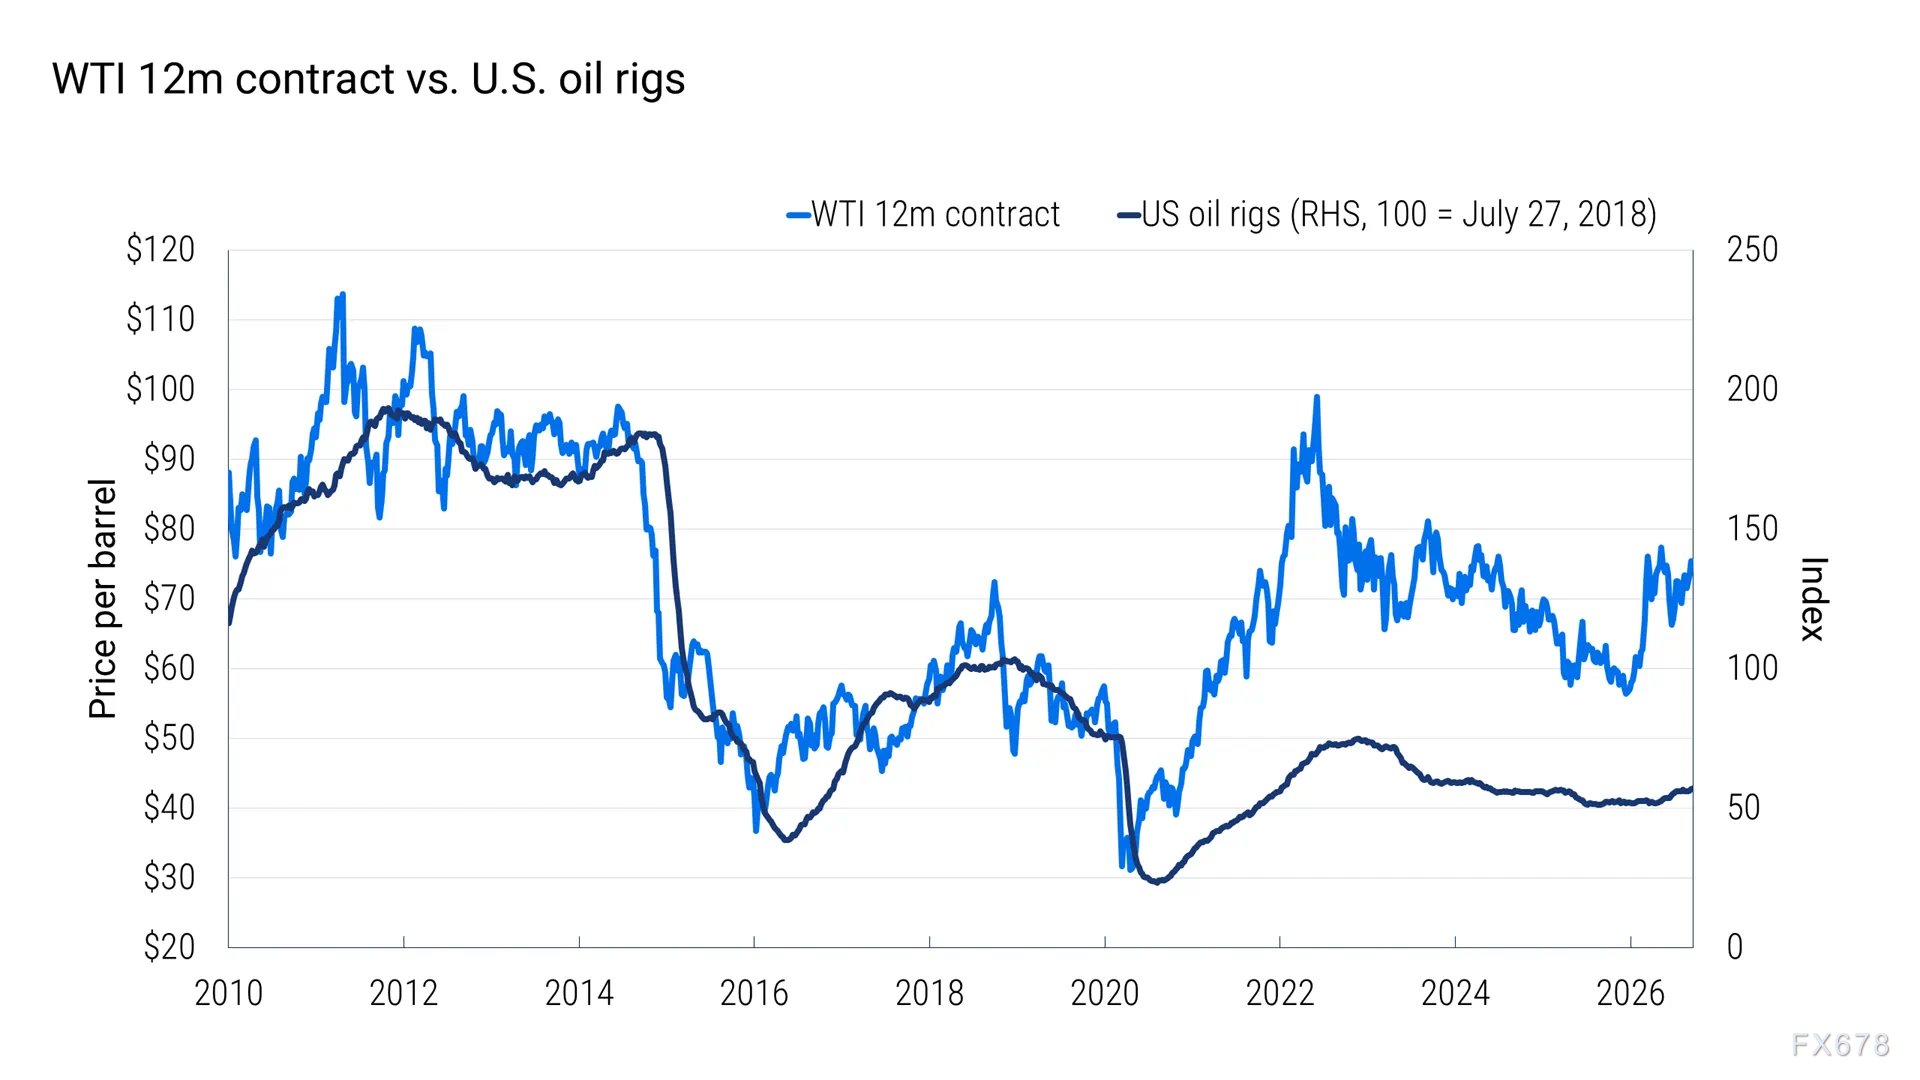
需要密切关注的风险
尽管目前美国经济展现韧性、海湾石油运输出现向好信号,同时我们基准情景判断:能源价格或将按照期货市场的定价逻辑逐步回落,但后续路径依旧风险重重。
炼油环节以及成品油市场的瓶颈真实存在;能源冲击向实体经济传导,不只看原油价格,柴油、航空煤油、汽油价格同样至关重要。即便原油流通量接近恢复,高昂的能源成本依然存在压制居民消费与整体经济活动的风险。
更为关键的是,地缘局势依旧瞬息万变。一旦原油或者成品油市场再度遭受供给中断,会使得增长与通胀的组合走向恶化,政策制定者将同时面对经济走弱与通胀再度抬头的两难局面。
简言之,倘若石油及成品油供应链扰动持续,增长预期与风险资产将越来越容易遭受冲击;只是这一轮调整,相比过往周期,耗时或许会更长。当前各类资产之间有悖历史规律的背离格局,不会永久延续。
10月5日美市更新支撑阻力:18品种支撑阻力(金银铂钯原油天然气铜及十大货币对)
也门10万大军反攻胡塞武装,曼德海峡控制权争夺白热化,全球两大石油咽喉同时告急
原油交易提醒:OPEC+产量政策、G7释储与中东地缘的三重博弈
黄金交易提醒:金价周线暴跌逾3%!非农爆冷也救不了多头,4000美元保卫战本周打响?
风险提示:
任何在本网站刊载的信息包括但不限于资讯、评论、预测、图表、指标、信号等只作为参考,您须自主做出投资决定,并对该决定负责。本网站所含数据未必实时、准确,所以价格可能并不准确且可能与实际市场价格行情存在差异,该价格仅为指示性价格反映行情走势,不宜为交易目的使用。投资者依据本网站提供的信息、资料及图表等信息进行交易行为所造成的损失与本网站无关。
全球财经,极速了解




 沪公网安备 31010702001056号