


汇通网10月2日讯—— 美债收益率触及数十年新高,提振美元;美联储官员释放政策耐心信号,市场加息预期降温;法国财政问题给欧元施压;油价与美债收益率对科技股形成压制,美股小幅收涨
周五(10月2日)欧盘时段,美元指数报102.01,跌幅0.02%。
周四,美元表现强于大多数主要对手货币,兑欧元涨幅最大,但兑瑞士法郎、加元依旧处于弱势。
此前美元走强的背后推手依旧是债市持续抛售,美债收益率随之走高,10年期美债收益率触及5.344%,创下2002年以来最高水平。不过,在至关重要的非农就业报告公布前夕,借贷成本在当日晚些时候有所回落。
尽管收益率上行、美元走强,但市场对美联储10月加息的预期依旧低迷,概率约25%。本周初,市场预期美联储连续加息的概率一度高达70%,但纽约联储主席约翰·威廉姆斯表示“今年晚些时候”或许适合再次加息,而美联储副主席菲利普·杰斐逊称,要判断后续政策调整“可能需要更多时间”,上述表态促使投资者下调美联储加息预期。
目前市场预计下一次加息将落在12月;同时市场已定价到2027年底累计加息80个基点。这意味着,投资者不仅把10月加息预期推迟至12月,还剔除了一次25个基点的加息预期。
靓丽非农数据会进一步推升美元吗?
在此背景下,今日公布的9月非农就业数据将备受关注。市场预期9月非农新增就业将从8月亮眼的16.2万人回落至8.9万人;失业率预计维持在4.1%不变;平均时薪同比增速将从3.1%小幅上行至3.2%。
标普全球采购经理人指数(PMI)显示,9月就业扩张速度创下2022年6月以来新高,该指标自2009年发布以来,如此强劲的就业增速都十分少见。这预示本次非农数据存在上行超预期的风险。
即便一份强劲的非农报告不会显著推高10月加息概率,依旧可能为美元进一步上涨提供动力。在威廉姆斯与杰斐逊讲话之后,投资者仍认为12月才是更合适的下一次加息时点,但会上调2027年底前的累计加息基点预期。
法国财政担忧加剧,欧元承压
欧元兑美元交易者需要应对的不只是美债收益率、美联储加息预期以及本次非农报告,法国财政压力已然成为直接打压欧元的市场风险。
法国政府正在编制2027年预算,计划节约540亿欧元开支,但国内政治格局碎片化,令这份预算的通过与落地充满不确定性。受此担忧影响,法国国债收益率大幅飙升,法德国债利差扩大至约133个基点,达到欧元区危机以来最高水平。
欧元兑美元在关键支撑位1.1205美元附近获得支撑后小幅反弹;但倘若今晚美国非农数据强劲,空头或将推动汇价跌破该关口,回落至2025年5月的价位。下一关键支撑位于5月16日低点1.1130。
非农数据公布前,美股走势受制于美债收益率
美股三大指数在新季度首个交易日悉数收涨,但涨幅有限:标普500指数上涨0.19%,纳斯达克指数仅上涨0.04%。这表明即便市场对美联储加息路径的预期有所缓和,股市依旧高度受制于美债市场表现。
周四有消息称美国向中东增派军事力量,推动油价上行;同时美国ISM制造业PMI的支付价格分项飙升至77.9。种种情况让股票交易者对美联储跳过10月加息存疑。这对成长股、长久期科技股构成压力,不过美光科技超预期的财报与业绩指引为半导体板块带来支撑。
如果今晚非农数据强劲,市场会预期借贷成本走高,高成长科技股的现值将被压低,进而拖累美股;反之,若非农不及预期,美股则有望迎来利好。
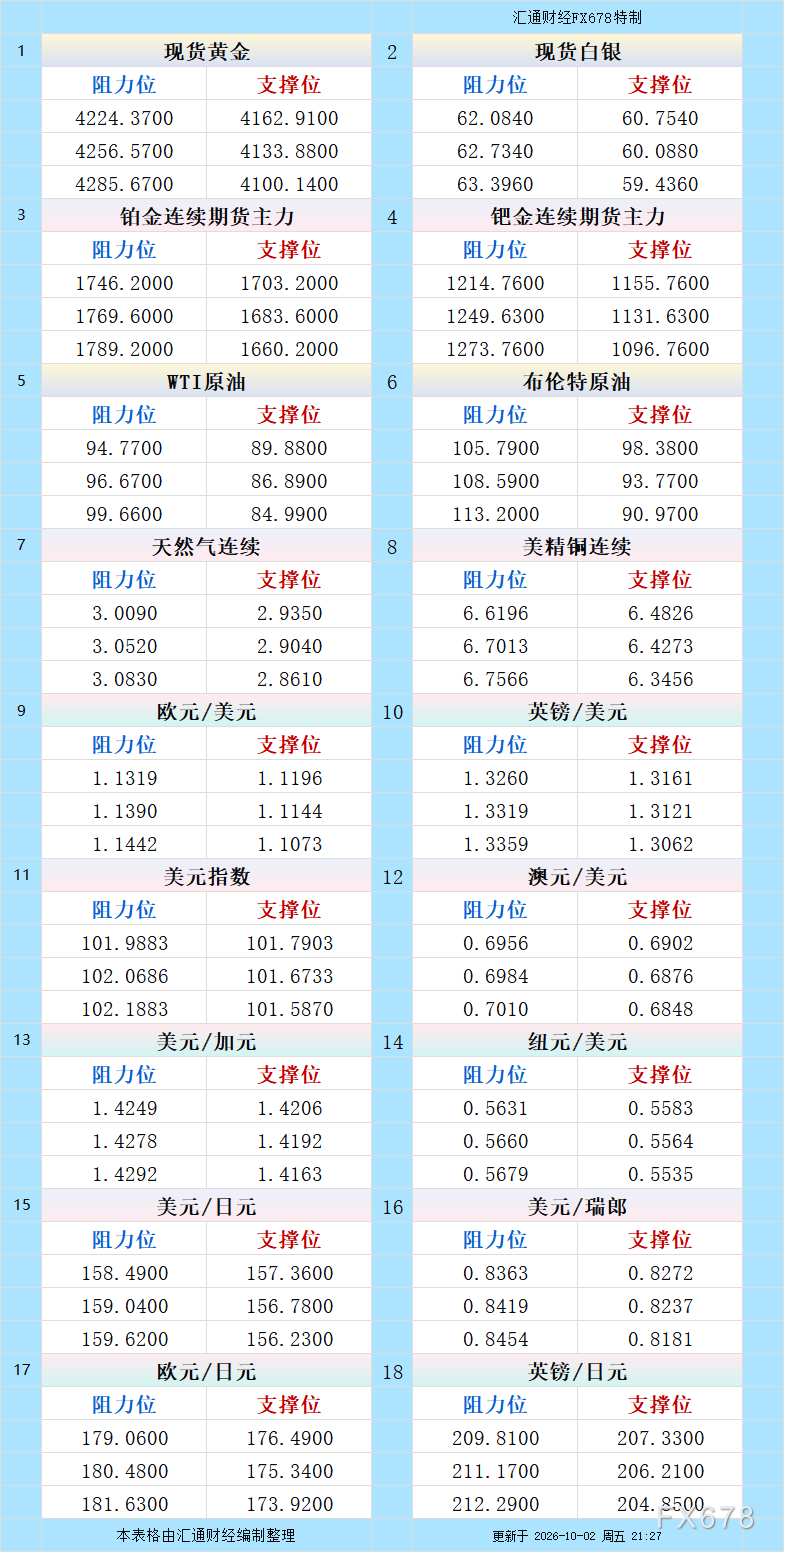
10月2日美市更新支撑阻力:18品种支撑阻力(金银铂钯原油天然气铜及十大货币对)
2.9万人!非农“爆冷”,黄金瞬间拉升40美元,美联储10月剧本已被改写?
英债收益率创27年新高加重财政担忧 英镑兑美元跌破1.32关口录得三周连跌
原油交易提醒:地缘局势推动供应担忧情绪升温,美原油重返93美元附近
风险提示:
任何在本网站刊载的信息包括但不限于资讯、评论、预测、图表、指标、信号等只作为参考,您须自主做出投资决定,并对该决定负责。本网站所含数据未必实时、准确,所以价格可能并不准确且可能与实际市场价格行情存在差异,该价格仅为指示性价格反映行情走势,不宜为交易目的使用。投资者依据本网站提供的信息、资料及图表等信息进行交易行为所造成的损失与本网站无关。
全球财经,极速了解




 沪公网安备 31010702001056号