汇通网10月2日讯—— AI 推升局部通胀叠加库存结构分化,美联储政策陷入两难,实际利率下行驱动金价反弹,重点紧盯非农数据验证后续方向。
近期金价迎来一轮反弹,核心驱动来自美联储官员密集发声,市场重新定价10月加息预期,实际利率下行压低黄金的持有机会成本,推动无息资产黄金价格走强。本轮美联储官员讨论的核心焦点,集中在AI资本开支带来的结构性通胀,这也成为当前宏观博弈的主线。
美联储密集讨论AI的宏观影响,10月加息预期降温推升金价
美联储多位官员近期集中讨论AI对宏观与通胀的复杂影响。
美联储理事库克提出,AI投资正在催生局部通胀压力,这类通胀短期难以快速消退;AI带来的供给冲击持续性超出预期,供给瓶颈风险值得警惕,同时需要审慎评估AI对劳动力市场结构的长期重塑,严防通胀预期脱锚。
威廉姆斯同样指出,AI对供给侧的影响尚未被完全摸清,AI在制造、物流等领域落地,正在重塑产能与资源配置,长期效应仍需持续观察。
卡什卡利、杰斐逊、洛根也围绕经济韧性、通胀粘性展开讨论:卡什卡利认为经济与劳动力市场依旧强劲,当前货币政策的限制性可能不足(即不会影响就业市场),存在继续加息的必要,但对10月是否行动没有强烈倾向;
杰斐逊主张需要更多时间观察数据趋势,不能仅凭单月数据做决策;洛根则提出,美债期限溢价上行可以替代一部分加息,但整体仍需要至少再加50个基点,才能平衡通胀与就业目标。
综合一众官员表态,市场解读为美联储对AI驱动的结构性通胀持观望态度,不会立刻激进收紧,10月加息预期显著回落,实际利率下行,黄金持有成本降低,触发金价反弹。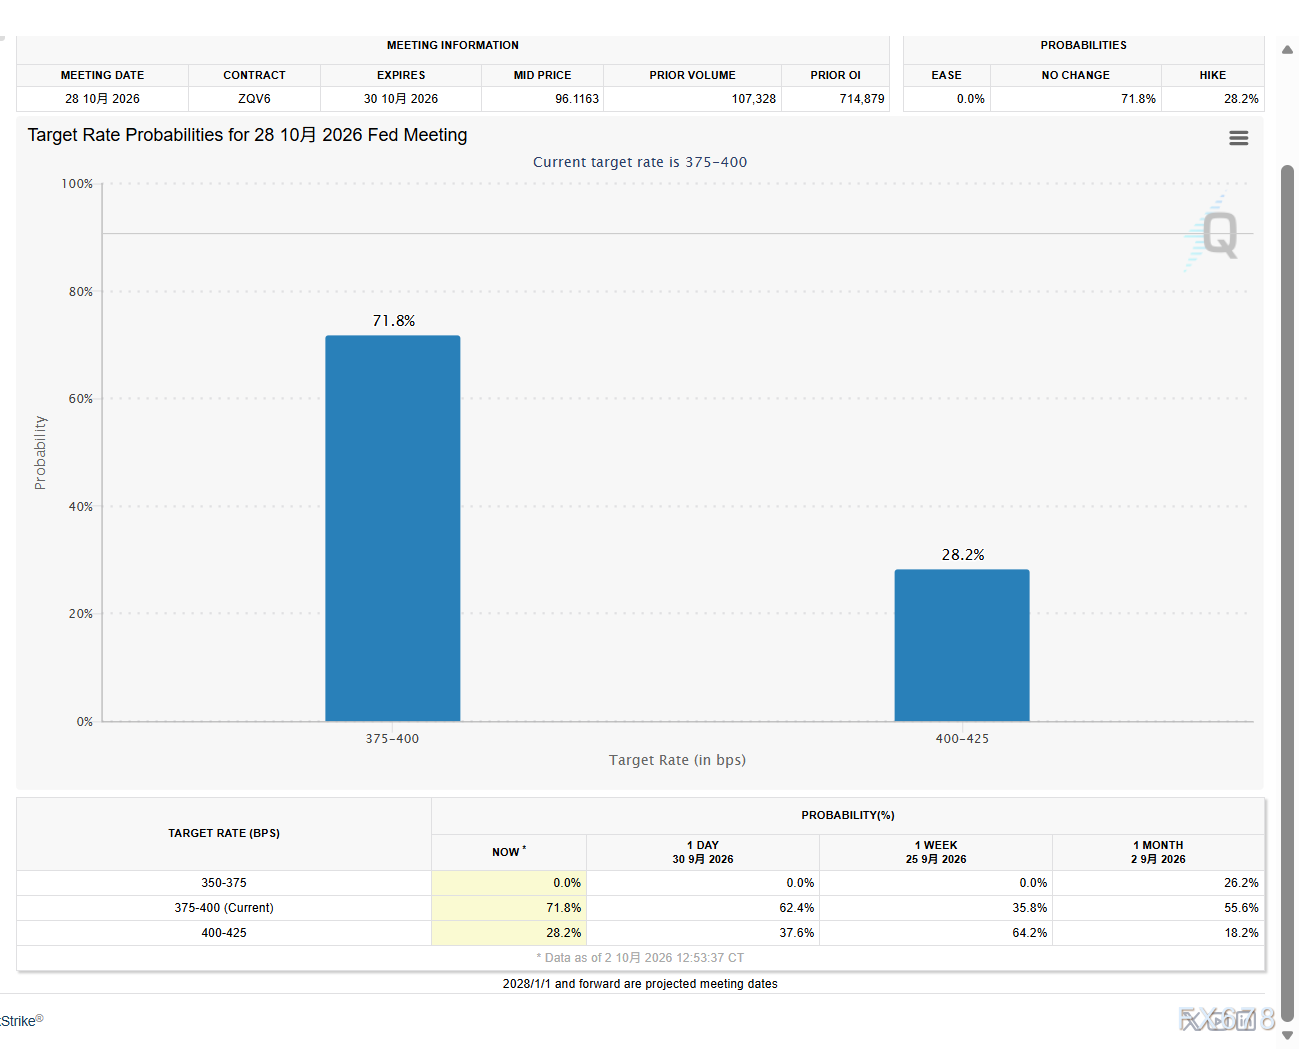
(FedWatch利率观察工具,来源:CME芝商所)
美联储期权重入视野:对标90年代科技泡沫,温和降温优先
与此同时,市场开始交易“美联储期权”的博弈。
AI热潮推升美股科技板块估值,市场开始对标上世纪90年代格林斯潘时期互联网科技泡沫周期。
当年格林斯潘面对新技术带来的繁荣,没有立刻暴力加息刺破资产价格,而是以渐进式紧缩,等待泡沫自然冷却,甚至后期会降息救市。
如今面对AI催生的股市估值上行,市场预期美联储大概率选择相似路径:维持利率不变或采取偏降温的温和姿态,依靠高利率慢慢给股市估值去泡沫,而非一次性大幅加息直接引爆资产。
这一预期持续缓解流动性危机,进一步增强黄金的避险配置需求,支撑金价。同时近期美联储转鸽,TIPS回落,短期即使美联储再次转鹰,对金价的利空也有限,因为IRP通胀风险溢价近期已经被拉的比较高,意味着近期即使美联储再次放鹰,实际利率抬升速度回远小于名义利率,看见10年期国债收益率因为美联储而反弹不需要恐慌。
ISM制造业PMI暗藏结构分化,暴露美联储政策内在矛盾
实体经济层面出现有趣的分化信号,9月美国ISM制造业PMI数据,可以帮助理解美联储当前的政策矛盾。
综合PMI小幅回落至54.5,不及市场预期的55.0,市场第一反应容易解读为制造业景气走弱。
但拆解分项可以看到,综合指数回落的主要拖累来自原材料库存分项下行叠加供应商交付小幅改善;新订单、订单积压、制造业就业、投入价格分项全部走强。
企业并非需求萎缩,而是高贷款利率叠加柴油价格处于高位,叠加中东地缘带来的成本不确定性,企业主动控制备货,不愿大规模囤积原材料,采用轻库存接单生产。
一旦后续通胀回落、融资压力缓解,在手订单充足的背景下,企业补库存、扩大招工的潜力较大。
这组实体数据,恰恰暴露美联储当前的政策矛盾:一方面想控制融资成本;
另一方面,只要外部风险缓和融资成本下降,企业补库扩张的潜力随时释放,总需求存在反弹风险,通胀粘性难以快速消除。中长期主线:紧盯中性利率,重点观察非农薪资与失业率
中长期视角,市场需要持续关注中性利率(r*)的动态变化,而中性利率的判断,高度绑定劳动力市场数据。
核心观察今晚非农的两个指标:薪资增速,以及失业率是否突破4.2%。
当前失业率稳定在4.1%,处于市场普遍认可的自然失业率附近,代表劳动力市场整体仍偏健康。
若薪资持续上行、失业率维持在4.1%附近,将推高市场对中性利率的判断,意味着美联储需要维持更高利率水平,对金价形成压制;
反之,若失业率持续上行、薪资增速回落,证明劳动力市场逐步降温,中性利率预期下修,实际利率下行空间打开,将持续利好黄金。
结语:
本轮金价反弹,本质是市场博弈美联储政策进退两难:AI带来局部通胀与资产估值泡沫,实体制造业看似边际放缓,实则暗藏需求反弹的潜力。
今晚金价的核心胜负手,落在非农薪资、失业率与通胀数据上。
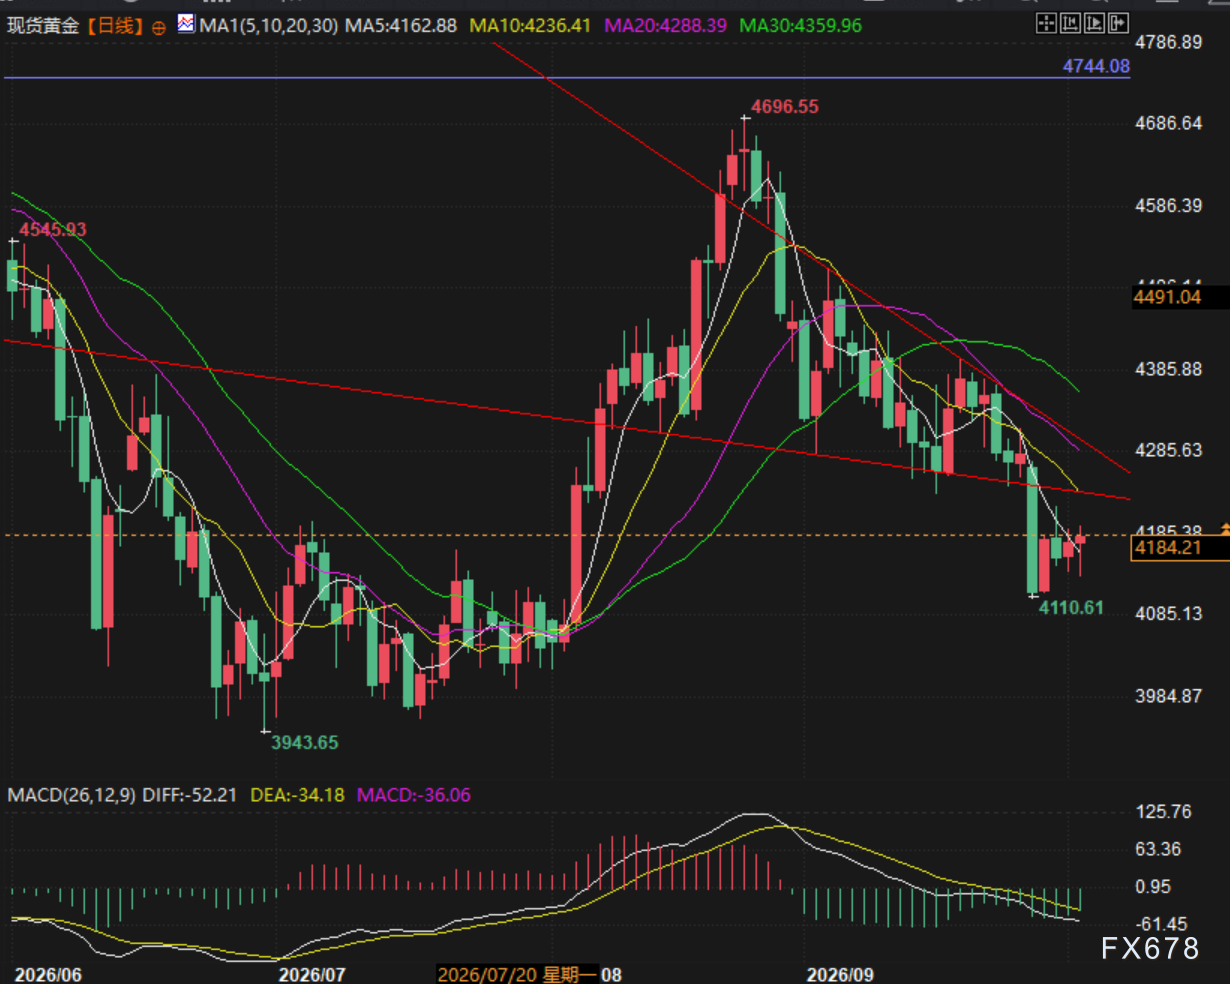
(现货黄金日线图,来源:易汇通)
北京时间17:50,现货黄金现报4183美元/盎司。
【慎重声明】汇通网对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。
客户应详细了解所有有关外汇贵金属买卖的风险,并请自行承担全部责任。






 沪公网安备 31010702001056号