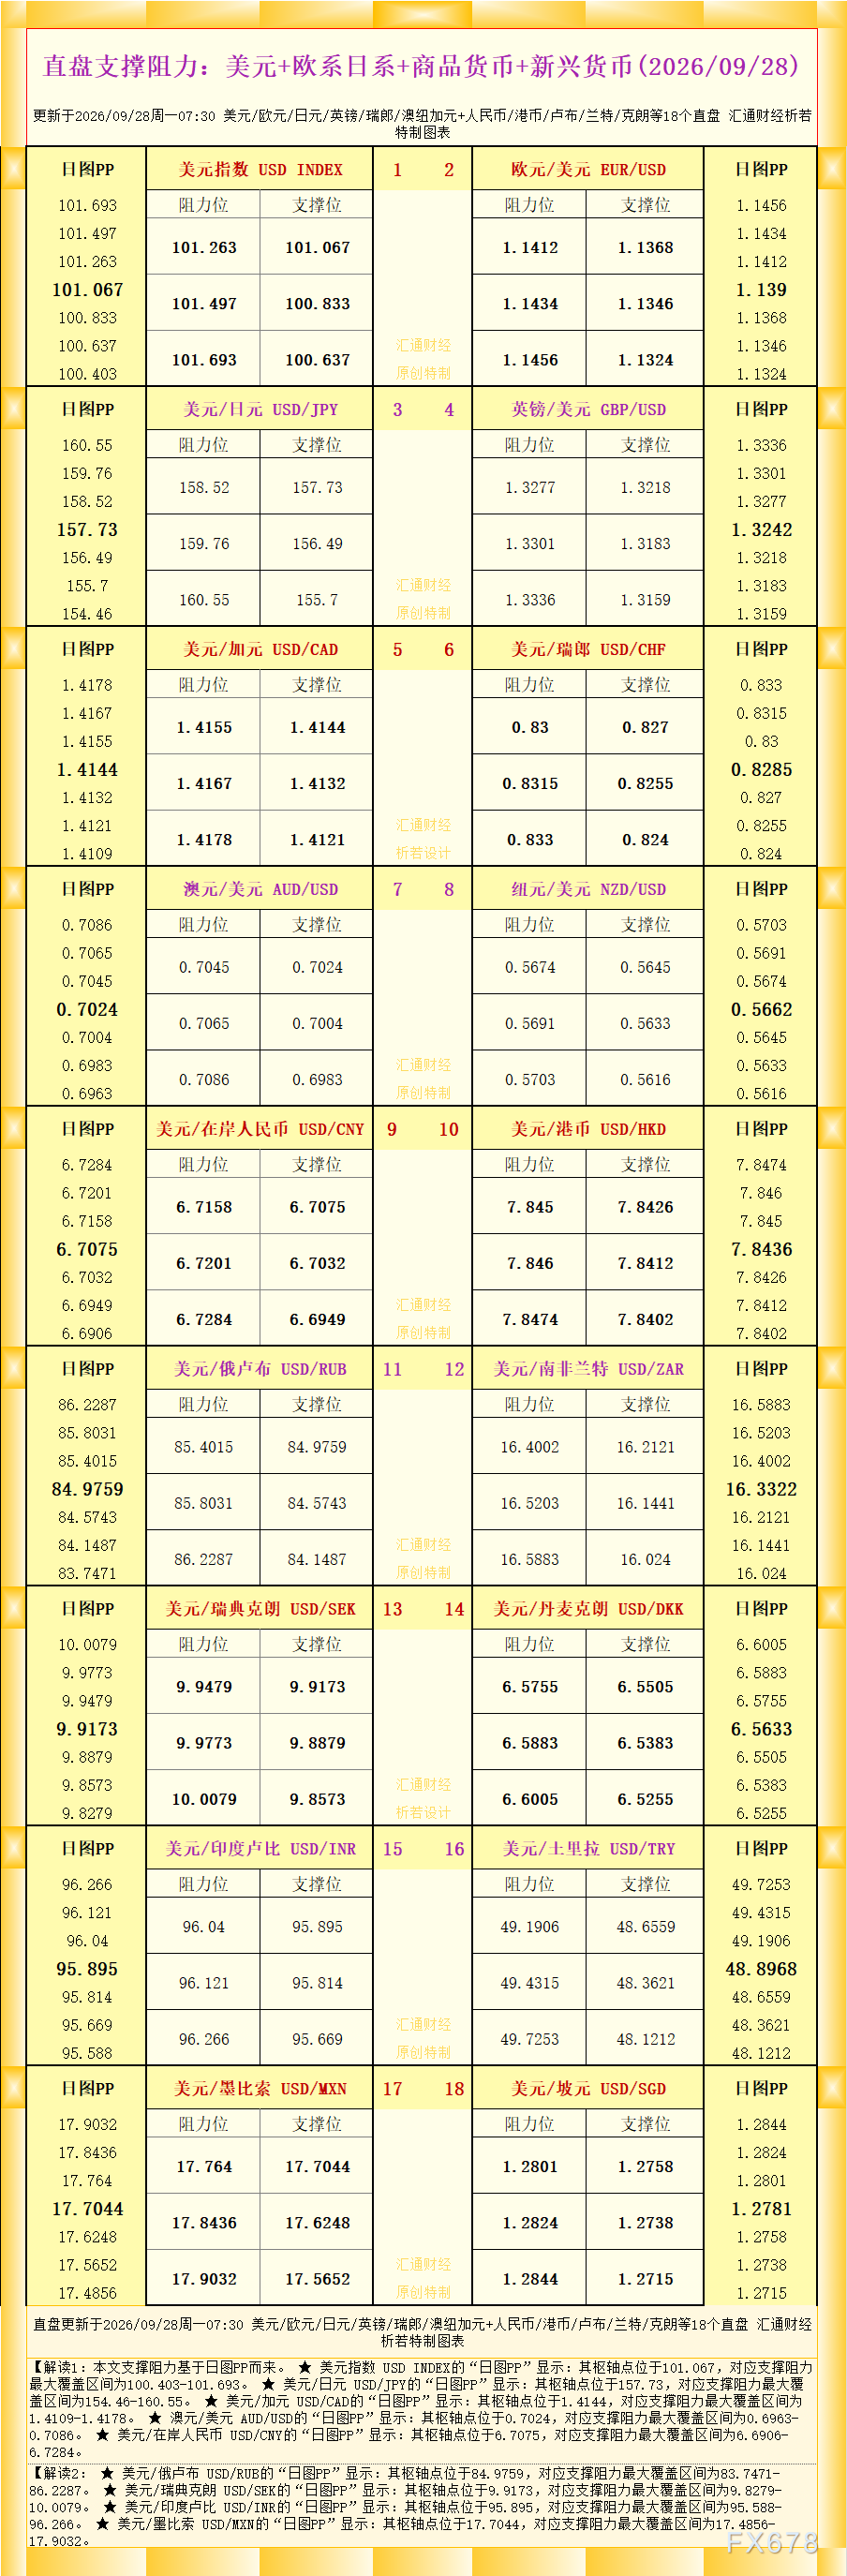
汇通网9月28日讯—— 9月28日周一,美元指数在101关口上方交投,日内波动不大。基本面一侧,9月15日至16日美联储议息会议把联邦基金利率目标区间上调25个基点至3.75%至4.00%,为2023年以来首次加息。美债收益率同步上移:两年期约4.90%,十年期约5.20%,三十年期约5.51%。
9月28日周一,美元指数在101关口上方交投,日内波动不大。基本面一侧,9月15日至16日美联储议息会议把联邦基金利率目标区间上调25个基点至3.75%至4.00%,为2023年以来首次加息。美债收益率同步上移:两年期约4.90%,十年期约5.20%,三十年期约5.51%。
原油在霍尔木兹海峡相关冲突未解的背景下维持高位,仍位于90美元/桶上方。美国9月标普全球综合采购经理人指数初值升至58.4。持仓方面,商品期货交易委员会截至9月15日当周的数据显示,美元指数期货非商业净多头已降至约1.06万手,随后一周仍约1.03万手。价格走高与投机多头收缩同时出现,是本轮行情最需要拆开看的一组矛盾。
利率曲线抬升与政策定价同步上移
本轮美元指数回升,最先对上的不是单一汇价波动,而是美债曲线整体抬升。两年期收益率已靠近4.90%,把市场对短期政策路径的重估写进了价格;十年期约5.20%,对应更长端的期限溢价与通胀补偿;三十年期约5.51%,则把超长端供给、风险溢价和通胀黏性一并计入。短端反映政策预期,长端反映补偿要求,两端同时上移,说明定价对象已从“一次调整”扩成“利率中枢是否还要再抬一截”。
美联储9月加息后,联邦基金利率目标区间落在3.75%至4.00%。点阵图显示,提交预测的18位官员中有16位认为年内至少还有一次25个基点的上调空间,其中4位把额外上调幅度写成50个基点,年末利率中值约4.1%。市场对10月27日至28日会议以及12月8日至9日会议的额外收紧仍有定价,年内累计额外约30多个基点的讨论并未从曲线上消失。
能源溢价把通胀讨论重新拉回桌面
西德州中质原油在90美元/桶上方运行,霍尔木兹海峡相关冲突仍未出现可被市场确认的实质进展。能源价格居高不下会沿两条链条进入汇率定价:一条是通胀预期,汽油、运输和工业投入成本抬升后,消费物价与个人消费支出物价的黏性更难回落;另一条是实际利率与名义利率的相对位置,若名义利率跟随通胀补偿上调,美元资产的相对收益差会重新被计算。
美国9月企业活动数据把这条链条写得更清楚。综合采购经理人指数初值报58.4,高于8月的56.0;服务业约58.7,制造业约57.0,均为近年少见的同步扩张。调查同时指出,能源成本抬升、供应延误加重、积压订单增加,投入价格回升速度加快。活动扩张本身只说明需求仍在,并不自动等于政策必须再动一次;但它会改变官员讨论供给冲击时的权重。若冲击被判断为短暂,政策可以等待其消退;若冲击被判断为反复出现,等待本身就会被写成风险。
官员表态把9月加息写成过程而非终点
美联储9月加息后的官员讲话,重点不在复述已经落地的25个基点,而在解释通胀来源。芝加哥联储主席古尔斯比表示,供给与需求都在抬升物价,并称“要把通胀压回去,只能提高利率、缩小供需缺口”;若主线被确认是需求过热,政策回应会更靠前、幅度也会更大。圣路易斯联储主席穆萨莱姆认为,持续需求和反复出现的供给力量仍在抬高通胀风险,若没有进一步约束,18个月后物价更可能显著高于2%目标,而非回到目标附近,因此倾向更早、更渐进的收紧,而不是把动作往后拖。纽约联储主席威廉姆斯说,“年底前再加一次息,很可能是合适的。”波士顿联储主席柯林斯把中东冲突再起与通胀黏性并列为支持9月行动的理由。里士满联储主席巴尔金把通胀比作反复出现的麻烦制造者,暗示一次提醒未必够用。费城联储主席保尔森则称,若条件按其所见演进,小幅进一步收紧可能有必要。
这些表述有共同点:没有把路径写成时间表,但把“供给冲击会自行消退”从默认假设里拿掉了。官员同时强调,后续决定看数据,不看盘面情绪,也不看外部压力。对市场来说,这意味着10月会议前的每一份就业、物价和企业调查,都会被用来检验9月加息是一次性校准,还是序列的第一段。
持仓收缩与价格上行并存在说明什么
商品期货交易委员会数据显示,截至9月15日当周,美元指数期货非商业净多头降至约1.06万手,四周变动转弱;未平仓合约约4.38万手。投机多头占比从约30.43%降至约24.44%,相关分位数回落到44至45附近,接近中性区。截至9月22日当周,净多头仍约1.03万手,未平仓合约约4.63万手。净多头与参与度一起下降,更接近多头减仓和资金离场,而不是空头集中建仓。
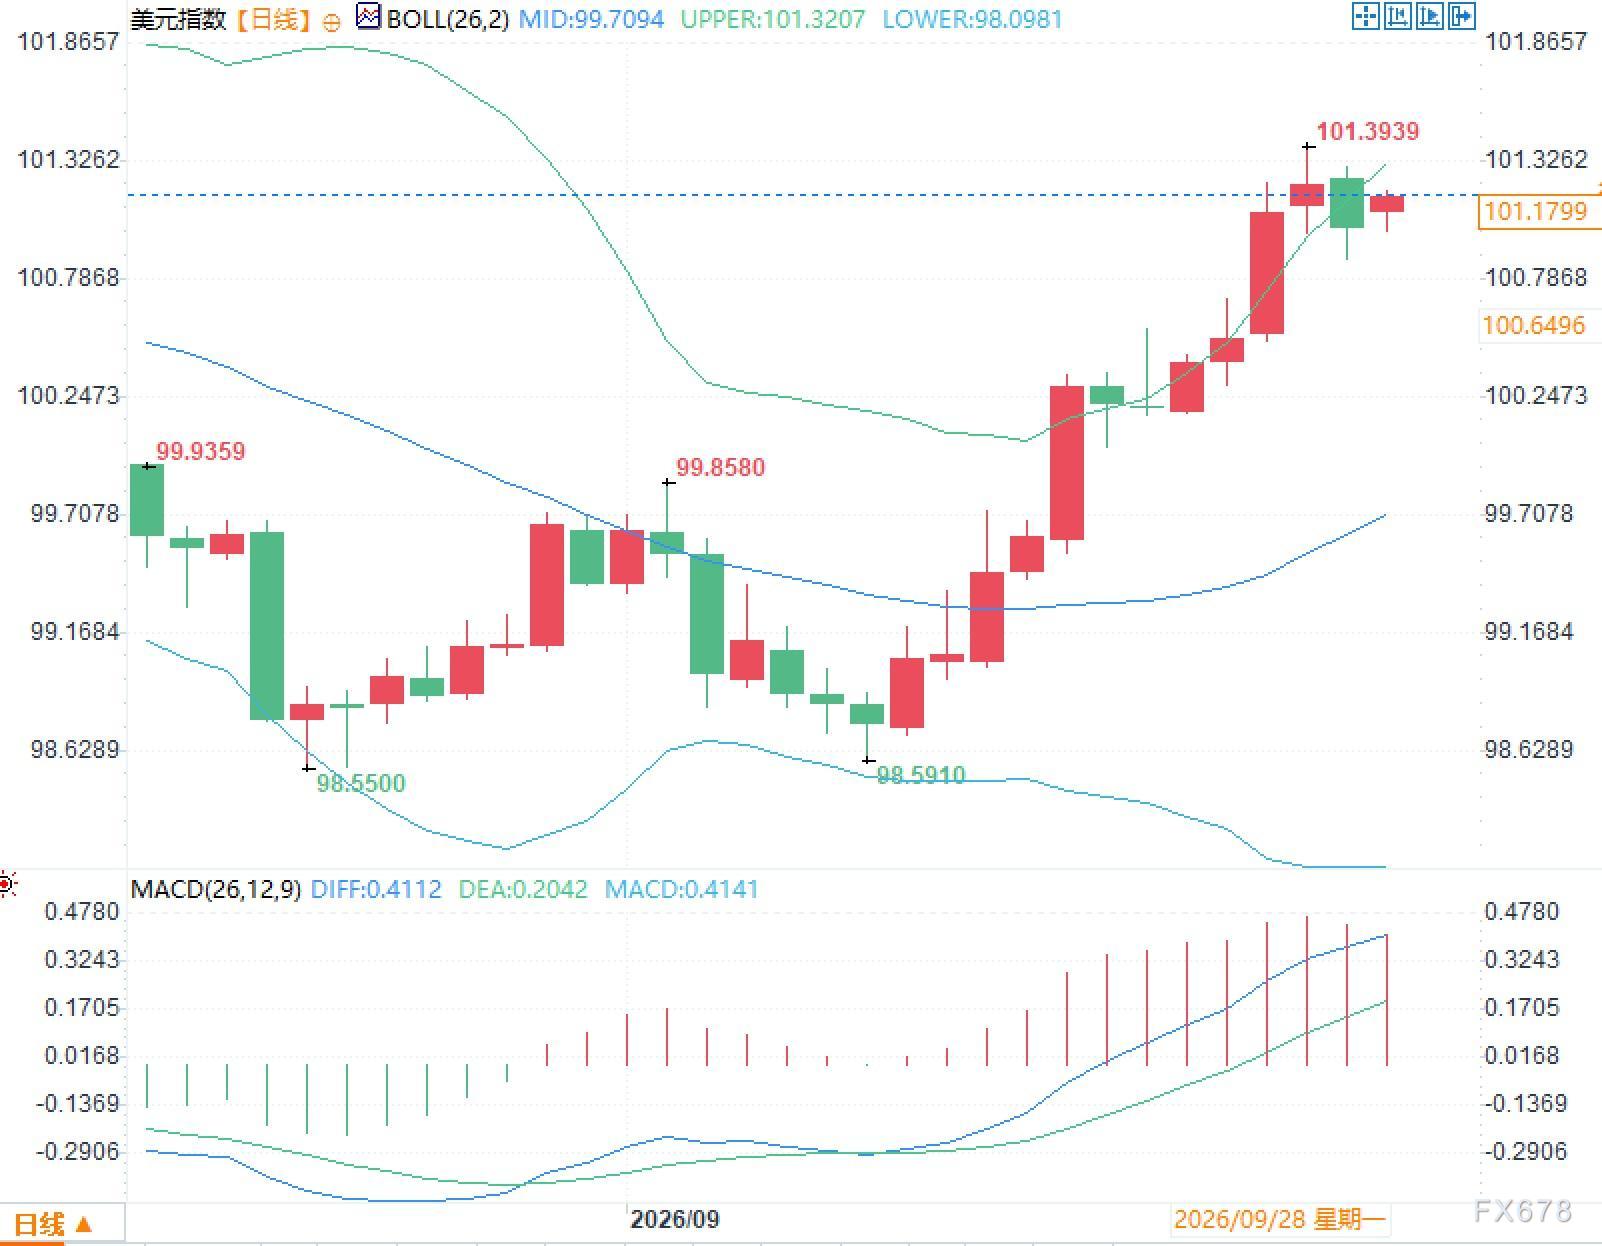
美元指数能在持仓优势减弱时继续走高,说明本轮驱动更多来自利率、能源和数据,而不是投机头寸的自我强化。这意味着两件必须分开看的事:一是趋势是否还被宏观变量支撑,二是拥挤度是否已经下降。前者决定解释框架,后者决定波动放大时谁在提供流动性。接下来美国数据将集中公布:9月29日职位空缺与劳动力流动调查,9月30日私营就业与个人消费支出物价,10月1日供应管理协会制造业指数,10月2日非农就业。古尔斯比、威廉姆斯、巴尔金、柯林斯等人仍将发言。数据与讲话会同时检验活动扩张是否向就业扩散,以及物价黏性有没有被能源溢价重新写进预期。
【慎重声明】汇通网对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。
客户应详细了解所有有关外汇贵金属买卖的风险,并请自行承担全部责任。






 沪公网安备 31010702001056号