


汇通网9月28日讯—— 美元指数周一亚市徘徊于101.10附近,本周美国将密集公布JOLTS、PCE、ADP、ISM制造业PMI及非农就业数据,市场对美联储10月进一步加息的预期升温,美元短线波动可能加剧。
美元本周开局整体维持横盘整理,美元指数(DXY)在亚洲交易时段徘徊于101.10附近。市场注意力迅速转向本周密集公布的美国经济数据,尤其是9月非农就业报告。随着美联储已经在9月会议上加息25个基点至3.75%-4.00%,后续就业和通胀数据将直接影响市场对10月政策路径的重新定价。
本周美国经济数据密集程度明显提高。9月29日将公布JOLTS职位空缺数据,9月30日将公布8月个人收入与支出以及PCE价格指数,10月1日将公布ADP就业变化和ISM制造业PMI,10月2日则将迎来9月非农就业报告。纽约联储经济指标日历同样显示,PCE、ADP、ISM制造业和就业报告将成为本周重要经济数据节点。
其中,非农就业数据仍是美元短线走势的重要催化剂。如果就业增长保持韧性,同时失业率和薪资数据没有明显降温,市场可能进一步评估美国通胀压力是否具有持续性,并重新调整对美联储后续加息路径的预期。相反,如果就业数据明显弱于市场预期,则可能降低进一步收紧货币政策的预期,从而令美元短线承压。
PCE价格指数同样值得关注。市场目前继续观察美国通胀能否向美联储2%的目标回落。圣路易斯联储主席穆萨莱姆近期表示,持续的通胀压力可能需要进一步加息应对,并指出能源、进口价格及其他商品成本仍构成通胀风险。从市场定价来看,目前投资者对美联储10月会议再次加息的预期仍处于较高水平。最新市场信息显示,10月加息概率约为68%,意味着本周经济数据若进一步强化通胀和就业韧性,美元可能获得新的支撑;若数据整体走弱,则利率预期可能出现快速修正。
与此同时,原油价格上涨以及中东局势仍是美元市场不能忽视的外部变量。能源价格如果持续处于高位,可能通过通胀预期影响市场对主要央行政策路径的判断,并进一步传导至美元、美国国债收益率和黄金市场。近期市场交易已经显示,油价与美联储加息预期之间的联动有所增强。
从资金逻辑来看,本周美元可能同时受到两组力量影响。一方面,美国就业和通胀数据若保持强劲,将继续支撑较高利率环境以及美元资产的收益率优势;另一方面,若经济数据出现明显降温,市场可能重新交易经济增长放缓以及未来政策转向的可能性。因此,美元短线方向仍取决于数据对利率预期的边际影响,而非单一经济指标。
美元指数日线目前交投于101.10附近,价格继续运行在20日指数移动平均线100.19上方,短期整体结构仍保持偏强。RSI(14)升至68.36,已经接近70的超买区域,说明多头动能较为明显,但同时也意味着美元进一步上涨后出现技术性整理的概率正在增加。下方首先关注100.19附近的20日EMA,该位置是当前短线多头结构的重要防守区域。如果美元指数能够继续稳定在该均线上方,短期强势格局仍可能延续;若跌破100.19,则需警惕此前升势出现更深调整。上方重要压力前高101.80附近,美元指数仍存在进一步测试高位的空间。不过,RSI接近超买区域意味着追涨动能可能逐步放缓,因此后续行情更可能受到美国就业、PCE通胀以及美联储利率预期变化的驱动。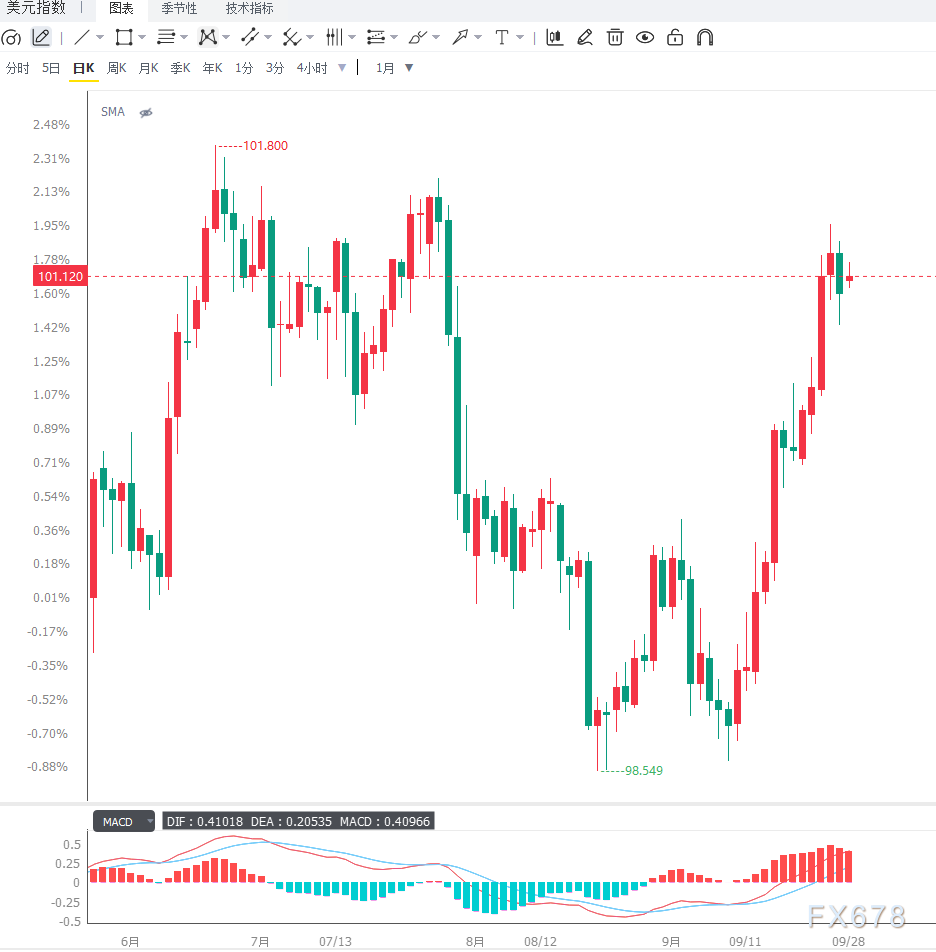
编辑总结
美元指数在101关口附近保持强势震荡,本周美国经济数据将成为决定短线方向的核心因素。JOLTS、PCE、ADP及ISM制造业PMI将陆续提供就业和通胀线索,9月非农则可能成为重新定价美联储10月政策预期的关键节点。与此同时,油价和中东局势仍可能通过通胀预期影响美元及美国利率市场。技术上,100.19附近20日EMA是美元短线多头结构的重要观察位,若价格持续保持在其上方,市场仍需警惕美元高位进一步震荡走强的可能性。
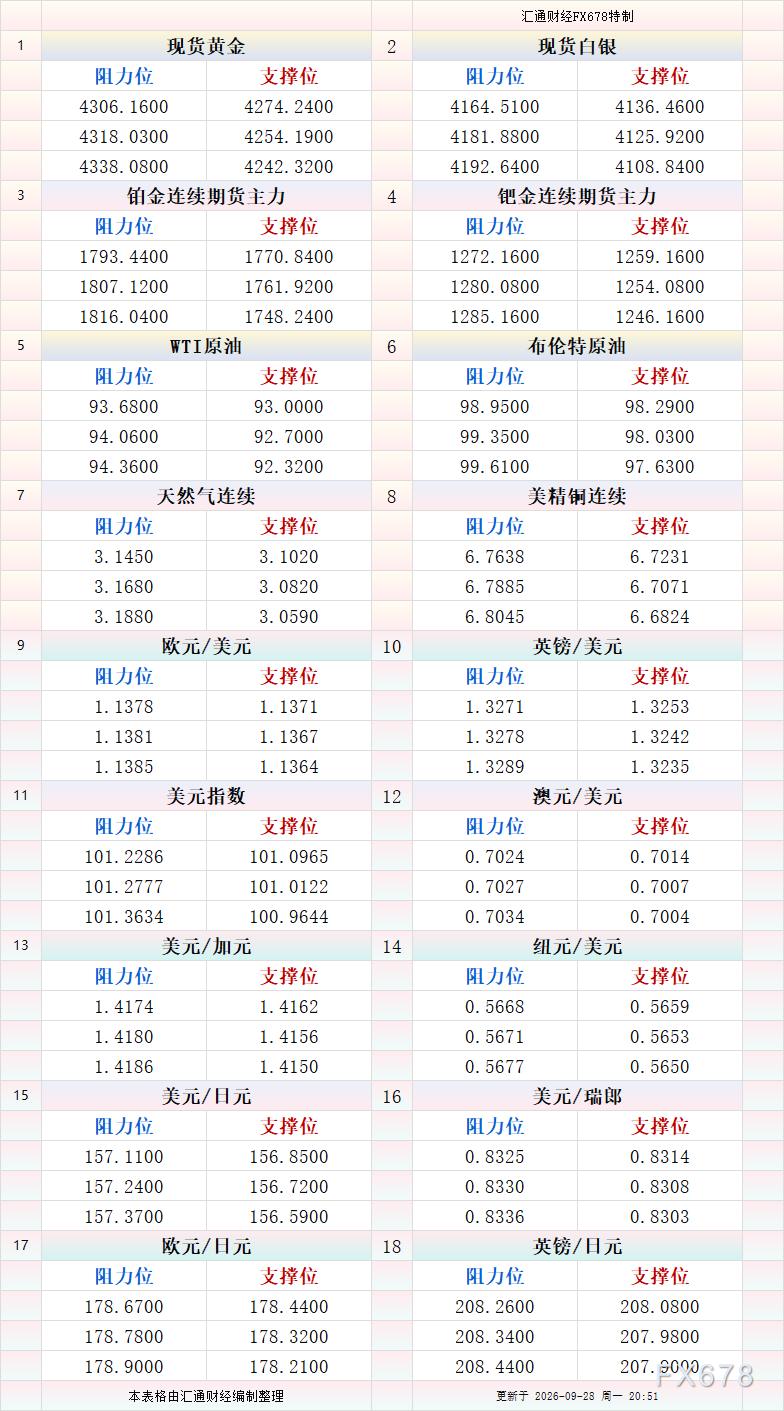
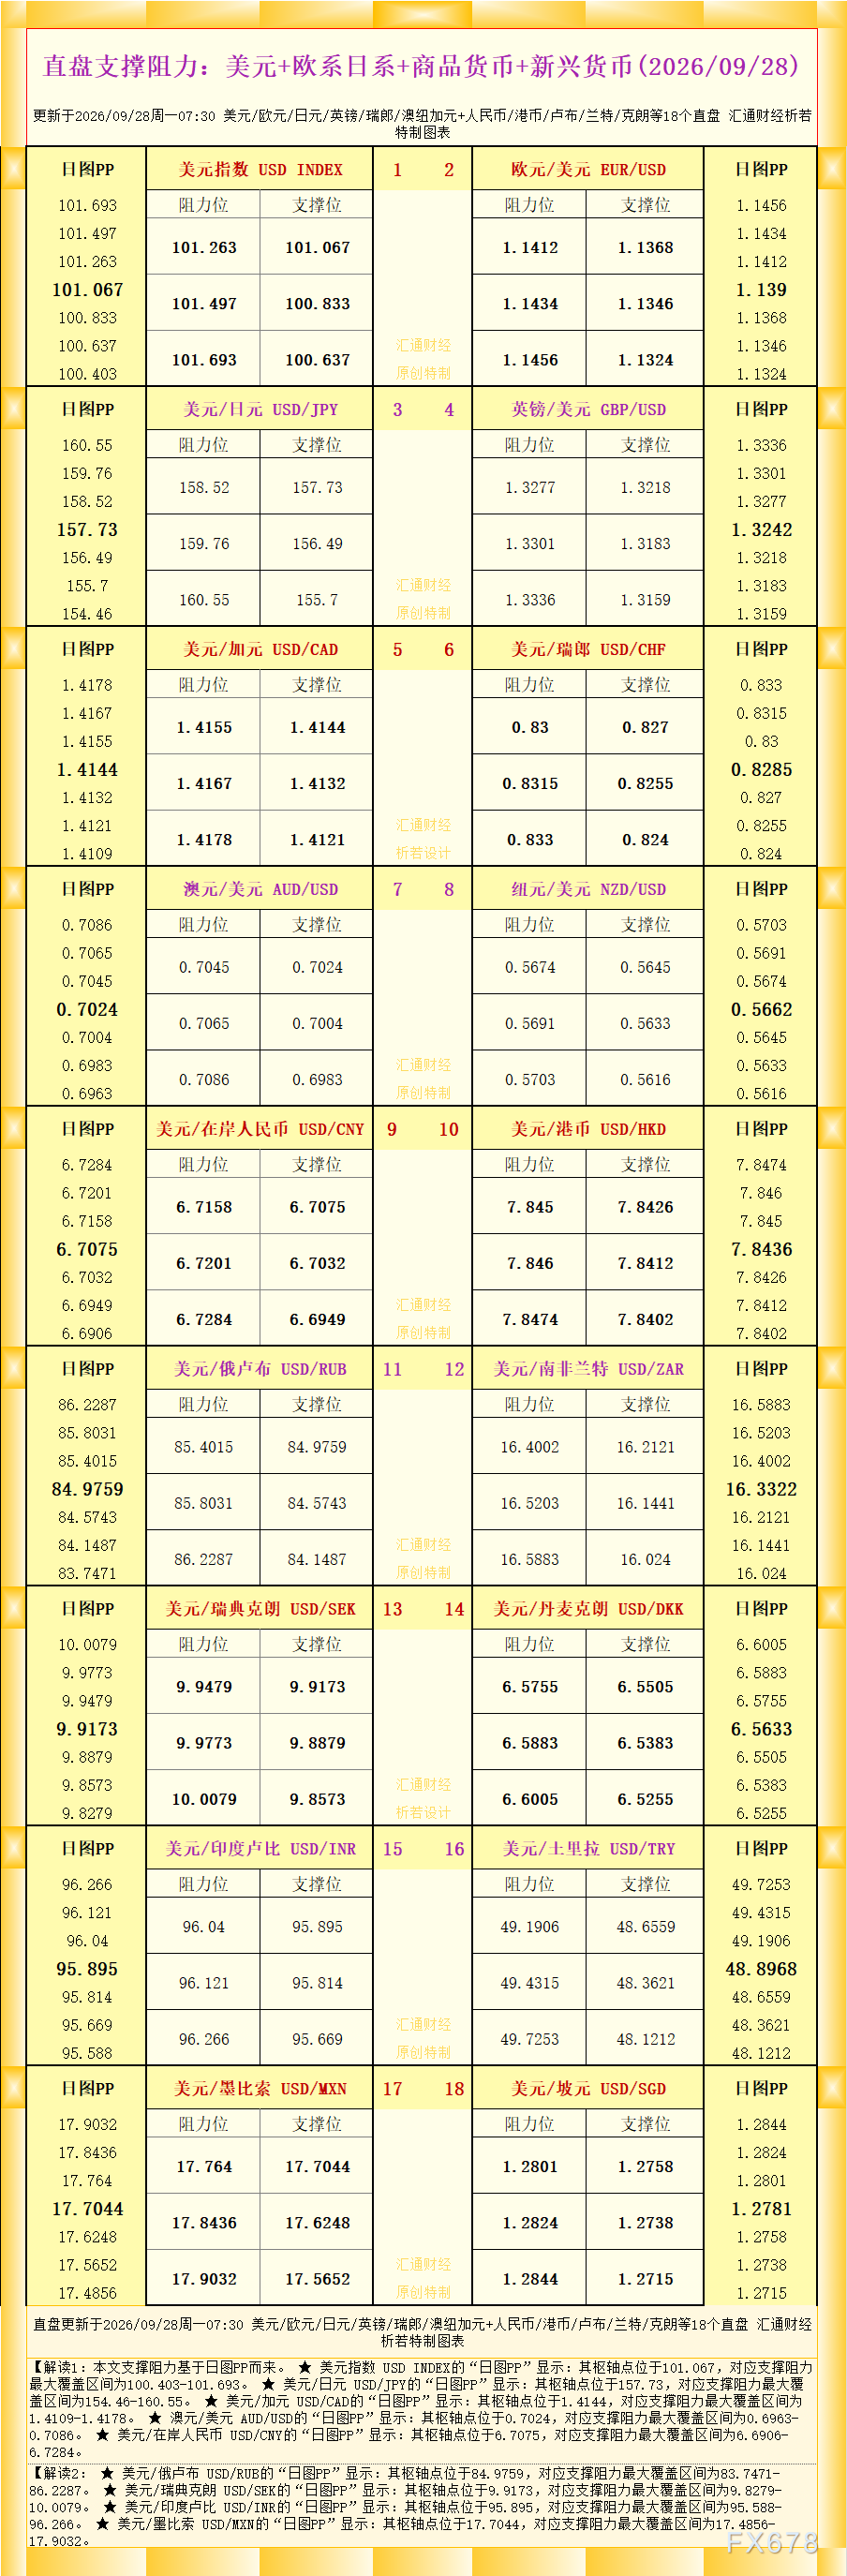
9月28日美市更新支撑阻力:18品种支撑阻力(金银铂钯原油天然气铜及十大货币对)
特朗普拒绝伊朗重开霍尔木兹海峡提议,布伦特原油反弹逾1%至近99美元
风险提示:
任何在本网站刊载的信息包括但不限于资讯、评论、预测、图表、指标、信号等只作为参考,您须自主做出投资决定,并对该决定负责。本网站所含数据未必实时、准确,所以价格可能并不准确且可能与实际市场价格行情存在差异,该价格仅为指示性价格反映行情走势,不宜为交易目的使用。投资者依据本网站提供的信息、资料及图表等信息进行交易行为所造成的损失与本网站无关。
全球财经,极速了解




 沪公网安备 31010702001056号