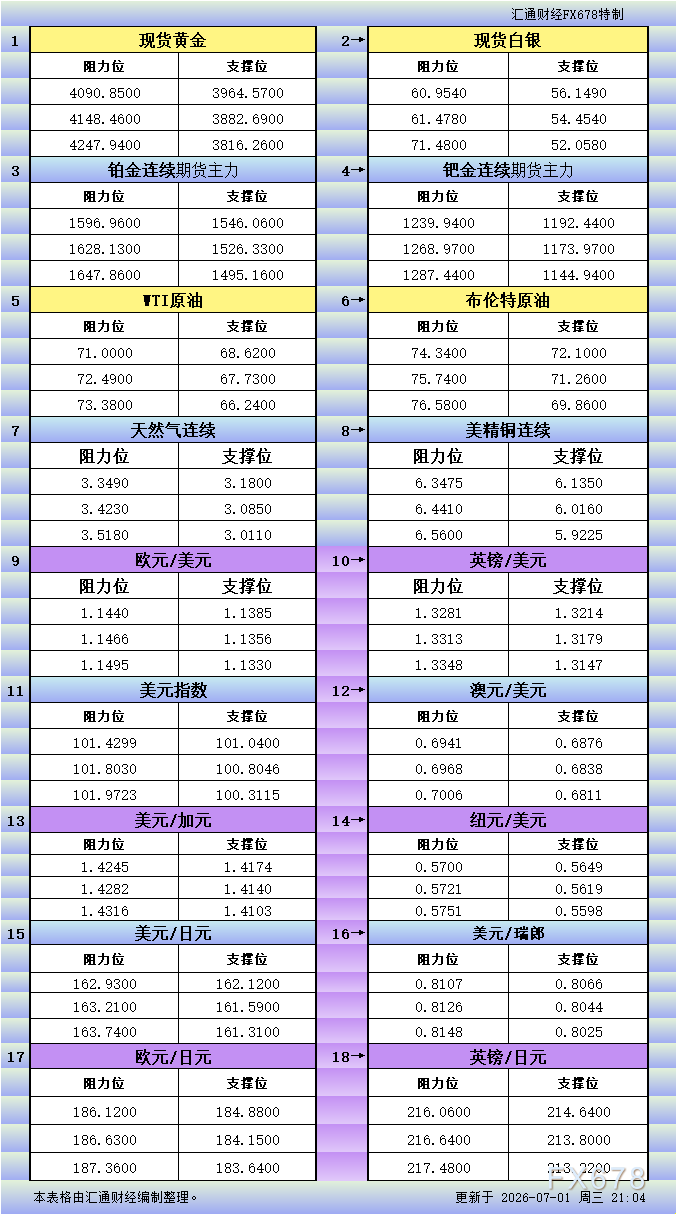
7月1日美市美市更新的黄金、白银、铂金、钯金、原油、天然气、铜(商品)以及:美元指数、欧元、英镑、日元、瑞郎、澳元、加元、纽元(热门货币对)的支撑阻力位一览。
中金公司认为黄金或已过度计入美联储加息预期,现货金价约4000美元/盎司已反映3–4次加息空间。若美国通胀因油价回落降温,利率预期或修正,黄金存在阶段性回调风险。但避险与流动性仍提供中期支撑,整体进入高位震荡再定价阶段。
7月1日周三,现货黄金继续处在急跌后的弱修复区间。日线图显示,盘面报价在3970美元每盎司附近,价格已明显低于布林线中轨4248.12美元每盎司,并贴近下轨3888.68美元每盎司运行。金价近一个月回撤约11.68%,但较一年前仍高约18.11%。这意味着当前下跌并非孤立波动,而是年内高位回落后的再定价阶段。
7月1日周三,现货白银当前交投在57.5美元/盎司附近,日内跌幅约1.9%,较6月初高位回落明显;日线图也显示,价格仍贴近布林带下轨区域,MACD仍处负值区间,短线定价重心尚未脱离弱势结构。与此同时,10年期美债收益率在4.47%附近,美元指数约101.30,利率与汇率变量仍对无息资产构成估值压制。
白银(XAG/USD)在亚洲时段下跌近1%,回落至58美元下方。市场因美伊谈判进展不确定而趋于谨慎,霍尔木兹海峡相关争议再度引发能源与通胀担忧。与此同时,市场静待美国ADP与非农就业数据,以判断美联储利率路径,压制无收益资产表现。
美伊谈判陷入僵局——美国拒绝与伊朗直接会晤,霍尔木兹海峡通行费问题悬而未决。地缘不确定性理论上利多避险资产,但若局势持续紧张推升油价,将强化美联储加息预期,对不生息资产白银构成压制。
本文梳理高盛最新黄金市场研判,指出金价四个月大跌仅为阶段性调整,年度牛市并未终结。依托全球央行持续购金、外汇储备多元化等结构性利好,黄金长线支撑稳固。短期受美联储鹰派政策压制行情承压,但配置需求升温。高盛修正购金数据并维持年底金价高位目标,同时提示市场波动带来的短期下行风险。
本文依托官方货币与金融机构论坛2026年调研报告,分析了全球央行黄金储备配置新趋势。尽管金价高位波动,各国央行仍持续增持黄金,配置占比显著提升。受地缘局势复杂、国际货币体系向多极化转型、美元配置风险上升影响,黄金战略储备价值持续凸显。央行普遍看好金价长期走势,同时储备配置思路迭代升级,黄金长期配置地位进一步强化。
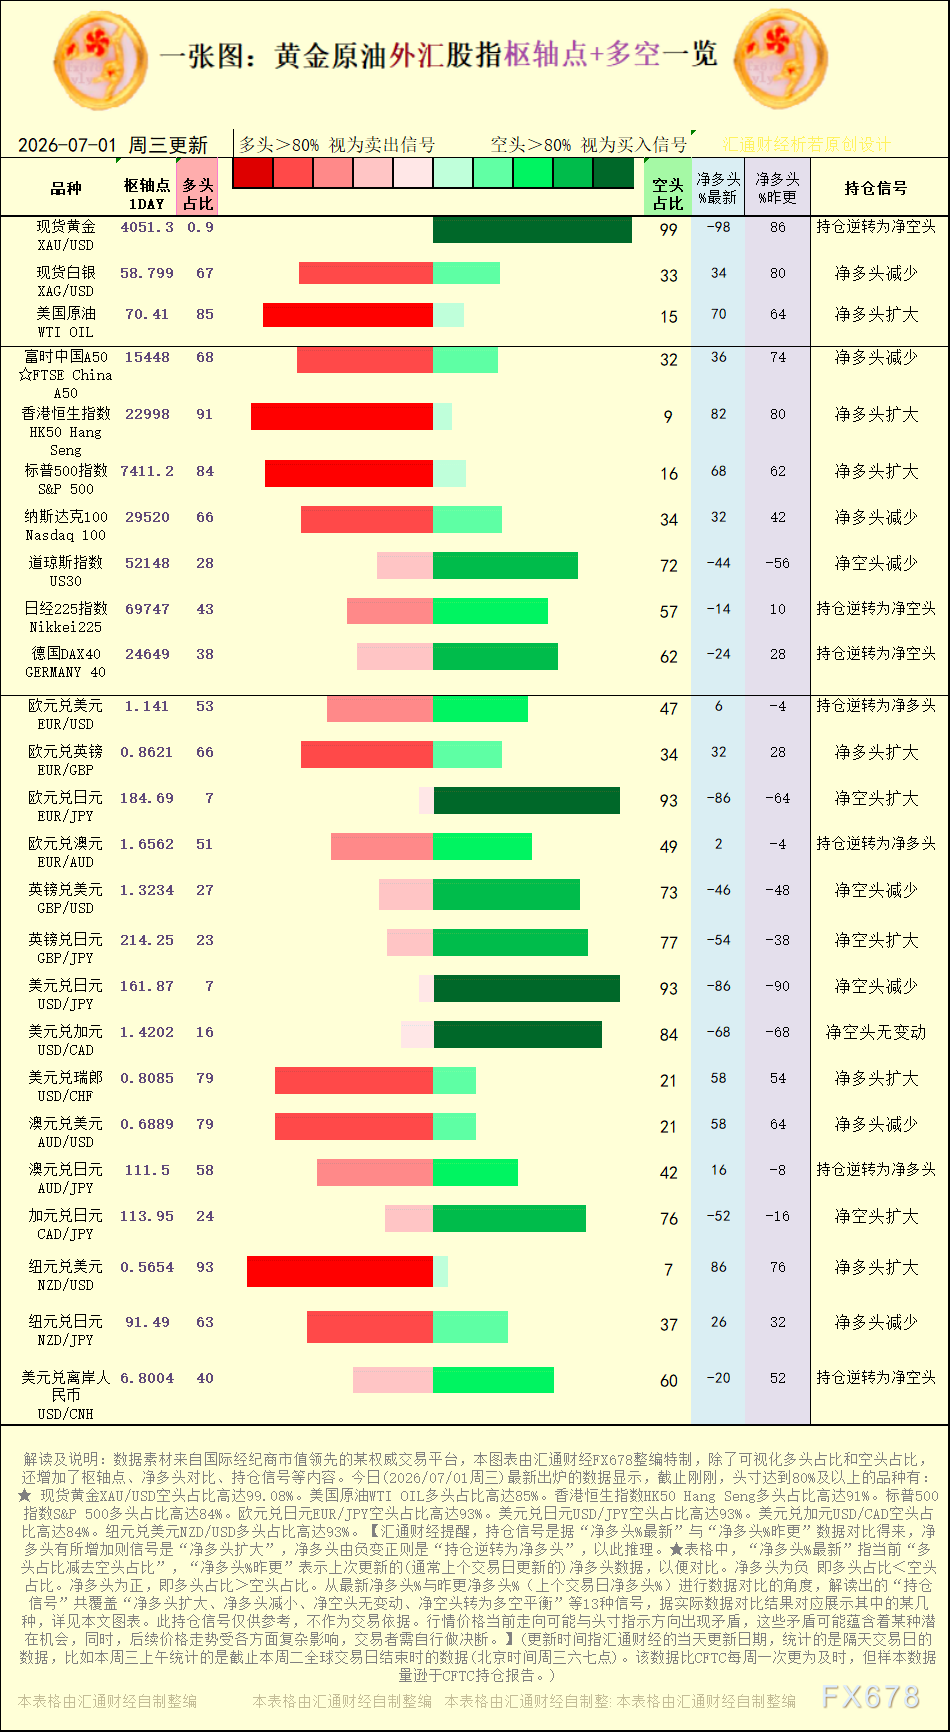
以下是一张图系列之最新黄金原油外汇股指“枢纽点+多空持仓信号”一览,含图表解读及文字解读。从最新净多头%与昨更净多头%(上个交易日净多头%)进行数据对比的角度,解读出的各类持仓信号一共覆盖:净多头扩大、净多头减小、净空头无变动、净空头转为多空平衡等13种信号,根据实际数据对比结果对应展示其中的某几种。
摩根大通发布了 2026 年下半年大宗商品市场最新研判,市场结构性分化明显。受美联储鹰派政策压制,黄金牛市短期休整,地缘避险属性失效,由避险工具转为收益型资产。原油供需稳步修复,下半年价格韧性优于远期曲线。铜市受益于全球工业复苏、供给紧缺与美国关税政策,上行空间充足。机构依旧看好黄金长期牛市,同时重点看多铜市阶段性行情。
近期金价阶段性回调引发市场观望情绪,瓦拉塔资本顾问认为黄金长线牛市逻辑未变,全球高债务、货币宽松与地缘分化持续支撑金价。该机构指出,市场低估了美联储政策转向概率及黄金的保值价值,当前黄金矿业股估值偏低、现金流稳健、性价比突出,优于实物黄金。同时看好加拿大优质矿企,预判行业将持续整合,存在估值修复机会。
现货黄金
XAUUSD
--
现货白银
XAGUSD
美元指数
USD
布伦特原油
OILC
美原油连续
CONC
纽约白银
SLNC
纽约黄金
GLNC
黄金延期
AUT+D
白银延期
AGT+D
风险提示:
任何在本网站刊载的信息包括但不限于资讯、评论、预测、图表、指标、信号等只作为参考,您须自主做出投资决定,并对该决定负责。本网站所含数据未必实时、准确,所以价格可能并不准确且可能与实际市场价格行情存在差异,该价格仅为指示性价格反映行情走势,不宜为交易目的使用。投资者依据本网站提供的信息、资料及图表等信息进行交易行为所造成的损失与本网站无关。
栏目推荐 数据接口 意见反馈 关于我们 信用承诺








 沪公网安备 31010702001056号